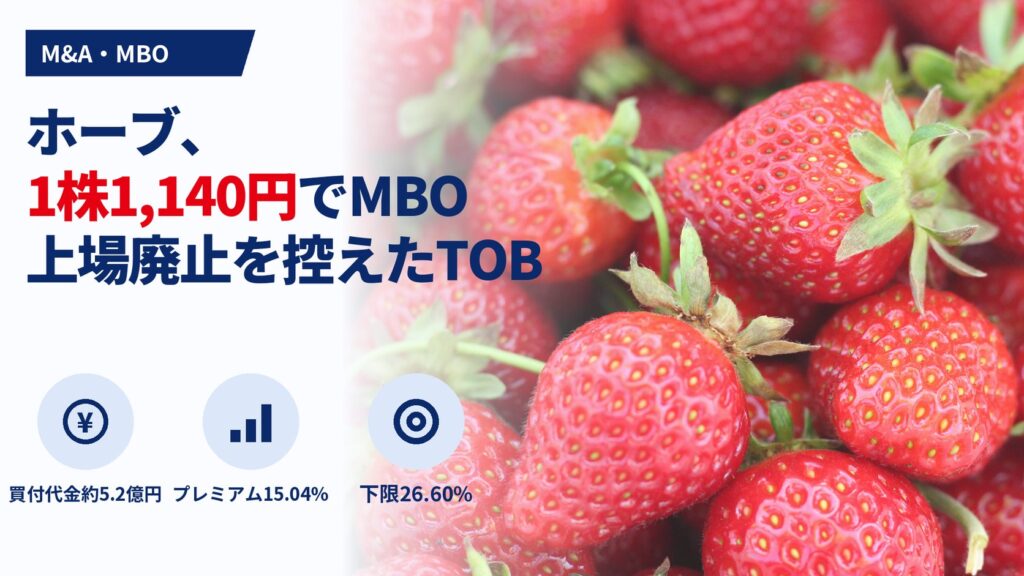
北海道東神楽町でいちごの品種開発から苗・果実の販売までを手がけるホーブ(東証スタンダード、証券コード1382)は2026年11月6日、代表取締役会長で創業者の髙橋巖氏が全株式を持つ株式会社髙橋企画による公開買付け(TOB)に賛同し、株主に応募を推奨すると発表しました。経営者が自ら買い手になるMBO(マネジメント・バイアウト)で、買付価格は1株1,140円、買付期間は2026年11月9日から12月21日までの30営業日です。
この案件の前提には、普通のMBOにはない事情があります。ホーブ株は流通株式時価総額の基準を満たせず、TOBが成立してもしなくても2027年1月1日に上場廃止となることが7月に決まっていました。つまり一般株主にとって今回のTOBは、上場をやめるかどうかの選択ではなく、上場中に現金化できる最後に近い機会をどう評価するかという問題です。
本稿では、プレミアムが前日終値比15.04%と過去のMBO事例より低い価格をどう読むか、買付者側のフィナンシャル・アドバイザー(FA)を置かずMoM条件も設けなかった設計が何を意味するか、借入最大5億円を支える事業計画のキャッシュ・フローは足りるのかを、開示資料と決算短信の数値から検証します。数値は2026年11月6日時点の開示に基づきます。
目次
上場廃止が先に決まっていたMBO:取引の全体像
本件は、TOB、株式併合、株式交換の3段階で進みます。まず髙橋企画がTOBで一般株主の株式を買い取り、次に臨時株主総会で株式併合を決議して株主を髙橋企画と髙橋巖氏の2名だけにします(スクイーズアウト=少数株主を金銭交付で退出させる手続)。最後に髙橋企画を完全親会社とする株式交換を行い、髙橋巖氏が持つホーブ株を髙橋企画株に置き換えて、ホーブを髙橋企画の完全子会社にします。
| 項目 | 内容 |
|---|---|
| 公表日 | 2026年11月6日 |
| 買付者 | 株式会社髙橋企画(2026年10月2日設立、資本金100万円、髙橋巖氏が100%所有) |
| 対象会社 | 株式会社ホーブ(東証スタンダード、1382) |
| 買付価格 | 普通株式1株1,140円 |
| 買付期間 | 2026年11月9日〜12月21日(30営業日) |
| 決済開始日 | 2026年12月28日 |
| 買付予定数の下限 | 202,500株(所有割合26.60%)、上限なし |
| 買付代金(全株応募時) | 520,117,020円(456,243株×1,140円) |
| 資金 | 髙橋巖氏の出資1億円、金融機関借入最大5億円 |
| 応募・不応募の意向 | 髙橋巖氏(305,000株、40.07%)は不応募、配偶者の髙橋ゆかり氏(22,000株、2.89%)は全株応募 |
| 上場廃止日 | 2027年1月1日(上場維持基準不適合により決定済み) |
| その後の手続 | 臨時株主総会2027年3月頃、スクイーズアウト完了2027年3〜4月頃、株式交換2027年4月頃(いずれも予定) |
所有割合の分母は、2026年9月30日現在の発行済株式762,000株から自己株式757株を除いた761,243株です。
時系列をたどると、上場廃止が決まった後にMBOが組み立てられたことが分かります。
| 時期 | 出来事 |
|---|---|
| 2026年3月31日 | 札幌証券取引所本則市場への重複上場を申請 |
| 2026年7月23日 | 東証が流通株式時価総額基準の不適合を理由に2027年1月1日付の上場廃止を決定(整理銘柄指定:12月31日まで) |
| 2026年8月7日 | 業績動向を検討し、札証への申請取下げを取締役会で決議 |
| 2026年9月9日 | 髙橋巖氏がMBOによる非公開化が適切と判断 |
| 2026年9月25日 | 髙橋巖氏が初期的意向表明書を提出 |
| 2026年9月28日 | 特別委員会を設置、KPMG FASを算定機関に選任 |
| 2026年10月2日 | 髙橋企画を設立 |
| 2026年10月20日〜11月4日 | 5回の価格提案(1,000円→1,140円) |
| 2026年11月5日 | 特別委員会が答申 |
| 2026年11月6日 | 取締役会が賛同・応募推奨を決議 |
札証への重複上場は、東証から外れても上場を続けるための選択肢だったとみられます。それを8月に取り下げたことで、上場を維持する道はなくなりました。開示は本件の目的として、上場廃止前に一般株主へ公正な条件で売却する機会を提供すること、そして上場廃止後に株主が分散したままでは迅速な経営判断が難しくなるため、髙橋巖氏を中心とする安定した株主構成をつくることを挙げています。
対象会社ホーブ:売上の約9割がいちご果実、利益は縮小から赤字へ
ホーブは、四季成り性(一年に複数回実をつける性質)のいちごの自社品種を持ち、品種開発、組織培養による苗の大量生産、生産農家への苗の販売と栽培指導、収穫された果実の仕入れ、洋菓子メーカーなどへの販売までを一貫して手がけています。業務用の「コア」と生食用夏秋いちごの「夏瑞(なつみずき)」が自社品種で、国産いちごが少なくなる夏から秋は自社品種を中心に、冬から春は全国の産地から仕入れて、年間を通じて国産いちごを供給する体制をとっています。連結子会社のエス・ロジスティックスは、低温管理と振動を抑えた配送を担う運送会社です。
2025年6月期のセグメント別実績を見ると、収益構造はいちご果実・青果事業に大きく偏っています。
| セグメント(2025年6月期) | 売上高 | セグメント利益 |
|---|---|---|
| いちご果実・青果事業 | 2,153百万円 | 158百万円 |
| 運送事業 | 131百万円 | 21百万円 |
| 馬鈴薯事業 | 74百万円 | 4百万円 |
| 種苗事業 | 52百万円 | 15百万円 |
| 連結売上高 | 2,412百万円 | ― |
単位は百万円未満切り捨て。いちご果実・青果事業の売上構成比は89.3%(2,153,986千円÷2,412,711千円、編集部が計算)。
品種開発という同社の強みに直結する種苗事業の売上は5,212万円にとどまり、売上の大半は果実の仕入れ・販売から生まれています。品種を持つことが価値の源泉である一方、収益は果実の取扱数量と市場相場に左右されやすい構造です。
連結業績は直近2期で悪化しました。
| 項目 | 2025年6月期 | 2026年6月期 |
|---|---|---|
| 売上高 | 2,412百万円 | 2,372百万円 |
| 営業利益 | 38百万円 | △22百万円 |
| 経常利益 | 39百万円 | △18百万円 |
| 親会社株主に帰属する当期純利益 | 24百万円 | △27百万円 |
| 1株当たり純資産 | 992.86円 | 906.11円 |
| 自己資本比率 | 70.7% | 62.9% |
2026年6月期は2026年9月8日の訂正後の数値。
開示によれば、2026年8月6日に、いちご果実・青果事業での取扱数量の減少や市場相場の高騰による利益の圧縮などを理由に2026年6月期の業績予想を下方修正しています。1株当たり純資産は1年で8.7%減りました。
2027年6月期の第1四半期(2026年7〜9月)は、売上高354百万円(前年同期比12.4%増)、営業損失50百万円(前年同期は55百万円の損失)でした。前年同期も損失だったことから、夏から秋の四半期は季節的に赤字になりやすいとみられます。通期の会社予想は売上高2,545百万円、営業利益28百万円で据え置かれましたが、MBO関連費用58百万円を特別損失に計上する見込みとなったため、親会社株主に帰属する当期純利益は18百万円の黒字予想から21百万円の赤字予想に修正されました。
1,140円を検証する:プレミアム15%、PBR1.26倍、DCFレンジの上半分
ホーブ側の第三者算定機関KPMG FASは、2026年11月5日を基準日として次のように算定しました。
| 算定方法 | 1株当たり株式価値 | 前提 |
|---|---|---|
| 市場株価平均法 | 901円〜1,120円 | 基準日終値991円、1か月平均962円、3か月平均901円、6か月平均1,120円 |
| DCF法 | 939円〜1,260円 | 割引率(WACC)9.8%〜11.8%、永久成長率0.5%〜1.5% |
1,140円は市場株価平均法の上限1,120円を上回り、DCF法レンジの中間値1,099.5円を3.7%上回る位置にあります(中間値はレンジの上下の平均、編集部が計算)。
プレミアムを期間別に並べ、純資産との比較を加えると次のとおりです。
| 基準 | 基準値 | 1,140円との比較 |
|---|---|---|
| 公表前営業日終値 | 991円 | プレミアム15.04% |
| 1か月平均 | 962円 | プレミアム18.50% |
| 3か月平均 | 901円 | プレミアム26.53% |
| 6か月平均 | 1,120円 | プレミアム1.79% |
| 1株当たり純資産(2026年6月30日) | 906.11円 | PBR1.26倍 |
| 1株当たり純資産(2025年6月30日) | 992.86円 | PBR1.15倍 |
プレミアム=1,140円÷基準値−1、PBR=1,140円÷1株当たり純資産(編集部が計算、プレミアムは開示値と一致)。1,140円×761,243株で計算した株式価値の総額は約867.8百万円。
開示は、過去のMBO事例のプレミアム中央値が37.95%〜45.32%であり、本件のプレミアムがそれより低いことを認めています。そのうえで特別委員会は、すでに上場廃止が決まっており、廃止後は株式の流動性が失われることを考えると妥当と判断しました。
この理屈は編集部の分析でも一定の説得力があります。通常のMBOでは、TOBが不成立なら株主は上場株を持ち続けられます。本件ではその選択肢がなく、応募しなければ2027年1月以降は非上場株を持つことになり、最終的には株式併合で金銭を受け取る流れになります。比べる相手が「上場が続いた場合の株価」ではなく「流動性のない株式の価値」になる以上、市場株価に上乗せするプレミアムの考え方自体が通常のMBOと同じではありません。
一方で、この構図は応募しない選択肢を事実上狭めるため、価格の水準を市場株価以外の物差しで確かめる必要が高まります。その物差しとなるのが純資産とDCFです。1,140円は直近の1株当たり純資産を26%上回り、DCFレンジの上半分に入っています。ただし6か月平均の1,120円とはほぼ同水準で、1年前の1株当たり純資産992.86円に対しても1.15倍にとどまります。株価と純資産の両方が下がった局面での価格である点は、応募を判断するうえで押さえておくべきでしょう。
配当にも触れておきます。ホーブは2027年6月期の期末配当予想を1株50円から無配に修正しました。開示は、TOB価格が期末配当を行わないことを前提に決められたためと説明しています。50円は1,140円の4.4%に相当し(編集部が計算)、TOB価格はこの配当を受け取らない分も含めた対価と読むことができます。
5回の価格交渉と、MoMを置かなかった理由
髙橋巖氏側の提案は、2026年10月20日から11月4日までに5回行われました。
| 提案 | 価格 | 前回からの引上げ率 |
|---|---|---|
| 第1回 | 1,000円 | ― |
| 第2回 | 1,050円 | 5.0% |
| 第3回 | 1,080円 | 2.9% |
| 第4回 | 1,110円 | 2.8% |
| 第5回(最終) | 1,140円 | 2.7% |
引上げ率は編集部が計算。初回から最終までの引上げ率は14.0%。
特別委員会は柿本輝明氏(弁護士、委員長)、堤直美氏、上田恵一氏(いずれも公認会計士)の3名で、取引条件を交渉する実質的な権限が与えられていました。初回提案から14%の上積みは、特別委員会が交渉の役割を果たした記録と読めます。
注目すべきは、MBOで一般に採られる2つの措置が本件にない点です。1つは買付者側のFAと算定機関です。髙橋巖氏はホーブの事業と財務を熟知しており、費用を抑えることで一般株主への売却機会の提供を優先したと開示は説明しています。もう1つはマジョリティ・オブ・マイノリティ(MoM)条件、つまり買付者と利害関係のない株主の過半数が応募しなければTOBを成立させない条件です。開示は、髙橋巖氏の所有割合が40.07%と高く、MoMを置くとTOBの成立が不安定になり、かえって一般株主の売却機会を損なうおそれがあるため設けなかったとしています。
MoMを置いた場合との差を株数で試算すると次のとおりです。
| 項目 | 株数 | 所有割合 |
|---|---|---|
| 本件の買付予定数の下限 | 202,500株 | 26.60% |
| うち髙橋ゆかり氏の応募予定分を除く必要応募数 | 180,500株 | その他株主434,243株の41.6% |
| MoM相当の下限(試算) | 239,122株 | 31.41% |
| 差 | 36,622株 | ― |
MoM相当の下限は、髙橋巖氏・髙橋ゆかり氏を除く株主434,243株の過半数(217,122株)に髙橋ゆかり氏の22,000株を加えた仮定の数値で、開示された条件ではありません(編集部が計算)。
本件の下限202,500株は、髙橋巖氏の305,000株と合わせて議決権の3分の2(66.67%)に届く水準で、株式併合を可決できる特別決議の要件から逆算されています。利害関係のない株主に限ると、41.6%が応募すればTOBが成立する計算です。MoMを置けば必要な応募は過半数に上がりますが、その場合に不成立となったときの帰結が通常と違います。本件ではTOBが不成立でも上場廃止は止まらず、一般株主は流動性のない少数株主として残ることになります。MoMを置かない判断は、この点で通常のMBOより説明がつきやすいと考えられます。
ホーブ側は、MoMと買付者側FAがない分を、独立した特別委員会と算定機関・法律事務所(シティユーワ法律事務所)の起用、髙橋巖氏を審議と決議から外したうえでの取締役4名全員の賛成と監査役3名全員の異議なし、法定最短の20営業日より長い30営業日の買付期間、対抗提案を妨げる取引保護条項を設けないことで補っています。フェアネス・オピニオン(算定機関が価格の公正性について示す意見書)は取得していません。
借入5億円は返せるのか:事業計画のキャッシュ・フローとの比較
買付代金は全株応募で約5.2億円、資金は髙橋巖氏の出資1億円と金融機関借入最大5億円の計6億円です。必要額は調達枠の86.7%にあたります。借入の上限5億円は、1,140円で計算したホーブの株式価値約867.8百万円の57.6%にあたり、買収対象の価値に対して借入の比重が大きい設計です(いずれも編集部が計算)。
髙橋企画は2026年10月に設立された株式保有だけの会社で、自前の収益はありません。開示は、スクイーズアウトと株式交換の完了後に、ホーブに配当の実施を要請することを検討する可能性があるとしています。返済原資は、実質的にホーブが生み出す資金と考えられます。
そこで、DCF法の前提となったホーブの事業計画を見ます。
| 決算期 | 売上高 | 営業利益 | EBITDA | フリー・キャッシュ・フロー |
|---|---|---|---|---|
| 2027年6月期(9か月) | 2,191百万円 | 79百万円 | 92百万円 | △159百万円 |
| 2028年6月期 | 2,604百万円 | 46百万円 | 72百万円 | 20百万円 |
| 2029年6月期 | 2,656百万円 | 69百万円 | 89百万円 | 42百万円 |
| 2030年6月期 | 2,704百万円 | 101百万円 | 125百万円 | 56百万円 |
| 2031年6月期 | 2,777百万円 | 161百万円 | 177百万円 | 106百万円 |
事業計画は本件のシナジーを織り込んでいないと開示されています。
計画どおりでも、2028年6月期から2031年6月期の4期のフリー・キャッシュ・フロー合計は224百万円で、2027年6月期(9か月)の△159百万円を含めると65百万円です(編集部が計算)。借入が上限の5億円まで実行された場合、計画期間中に事業が生む資金だけで返済しきれる規模ではありません。返済にはホーブの手元資金や、計画期間後のキャッシュ・フロー、借り換えなどが必要になると考えられます。本稿で確認した資料の範囲では、ホーブの手元資金の水準と借入の条件・返済予定は検討しておらず、実際に借入をいくら実行するかも応募数で変わります。
計画の前提も楽観的とは言い切れません。2031年6月期の営業利益161百万円は、2025年6月期の実績38百万円の約4.2倍で、2026年6月期は営業赤字でした。一方、2027年6月期については、第1四半期の営業損失50百万円に事業計画の9か月分の営業利益79百万円を足すと約29百万円となり、計画の9か月が第2四半期以降を指すのであれば、会社の通期予想28百万円とおおむね整合します(編集部が計算)。
非公開化後のホーブは、研究開発や人材育成に資金を回しつつ、親会社の借入返済のために配当を求められる立場になります。開示が掲げる耐暑性品種の開発や海外ライセンス展開は、短期の利益ではなく中長期の投資です。借入返済と投資の配分が、非公開化後の経営の中心課題になるとみられます。
経営者への示唆:上場維持基準と「出口の順番」
上場維持が難しくなったときは、廃止決定より前に選択肢を比べる
本件では、上場廃止の決定、札証申請の取下げ、MBOの検討という順で物事が進みました。結果として、TOBは「上場廃止後の流動性喪失」を前提とした価格交渉になり、プレミアムは過去のMBO事例の中央値を大きく下回りました。流通株式時価総額が基準に届かない企業にとっての教訓は、改善期間のうちに、改善策、他市場への上場、非公開化、第三者への売却を並べて比べておくことです。廃止が決まってからでは、一般株主との関係でも経営者自身の交渉上も、選べる幅が狭まります。
創業者の資産管理会社を受け皿にするなら、返済原資を先に描く
髙橋企画のように、創業者が持つ新設会社が借入で株式を買い取る形は、オーナー企業の非公開化でよく使われます。本件の事業計画では、計画期間のキャッシュ・フローが借入上限に比べて小さいことが分かります。同じ形を検討する経営者は、借入額と事業計画のフリー・キャッシュ・フロー、配当で吸い上げた後に残る研究開発・設備投資の資金を、同じ表で確かめておく必要があります。
品種という資産と、収益を生む事業の距離を測る
ホーブの強みは自社品種と組織培養技術ですが、2025年6月期の種苗事業の売上は5,212万円で、収益の大半は果実の取扱いから生まれています。非公開化で長期投資の自由度が上がっても、品種の価値を種苗の販売やライセンス収入に結びつける道筋がなければ、利益は果実の数量と相場に左右され続けます。研究開発型の中堅企業が非公開化を考える際には、技術資産がどの事業でどれだけ稼いでいるかを分けて示すことが、株主や金融機関への説明の土台になります。
M&A実務者への示唆:上場廃止確定後のMBOで確認すべき点
強圧性の評価軸が通常のMBOと逆になる
MBOでは一般に、応募しないと不利になると株主に思わせる強圧性を抑えることが求められます。本件では強圧性の源が買付者の設計ではなく、すでに決まった上場廃止にあります。M&Aの価格査定は市場株価、純資産、収益価値を総合して考えるのが一般的とされ(木俣貴光『M&A戦略の立案プロセス』第4章)、本件で市場株価のプレミアムが低いなら、純資産とDCFでどこに位置するかが価格の妥当性を示す主な根拠になります。本件の開示はこの点を、市場株価平均法の上限超え、DCFレンジ内、PBR1.26倍として示しています。実務家は、流動性ディスカウントをどこまで価格に反映させてよいかについて、特別委員会の答申がどう述べているかを確かめる必要があります。
MoM不設定と買付者側FA不選任の組合せ
経営陣が買い手となるMBOでは、取締役の善管注意義務の観点から利益相反への手当てが厚く求められるとされます(藤原総一郎編著『M&Aの契約実務(第2版)』第1編第3章)。本件はMoMを置かず、買付者側も算定機関を置かない一方で、対象会社側の特別委員会に交渉権限を与え、5回の交渉で14%上積みしました。この組合せを評価する際は、MoMを置かない理由が「成立の不安定化」だけでなく、上場廃止が決まっている本件固有の事情とどう結びついているか、そして特別委員会が交渉で何を求めたかを開示の経緯から読み取ることがポイントになります。なお、経済産業省「公正なM&Aの在り方に関する指針」はMBOを主な対象としており、本件はその典型的な類型にあたります。
上場廃止後に行われる株式併合と価格決定申立て
TOBの決済開始は2026年12月28日、上場廃止は2027年1月1日、株式併合を決議する臨時株主総会は2027年3月頃の予定です。スクイーズアウトは非上場会社として行われることになります。株式併合では、反対株主に株式買取請求や裁判所への価格決定申立ての機会があるのが一般的です。TOBに応募せずに残る株主がどの程度いるか、併合時の交付金がTOB価格と同じ1,140円を基準に設定されるかは、公開買付けの結果と臨時株主総会の招集通知で確認すべき事項です。
上場維持基準を理由とする非公開化と、受け皿会社の持株構造
上場維持基準への不適合などを理由に非公開化を選ぶ場合、市場の流動性が損なわれる前に一般株主へ公正な現金化の機会を提供することが求められるとされます(發知敏雄ほか『持株会社の実務(第9版)』第1章)。本件はまさにその局面にあたり、買付期間の終了から上場廃止までは10日ほどしかありません。本件の最終形は、創業者が100%を持つ髙橋企画がホーブを完全子会社とする持株構造です。株式交換で髙橋巖氏の持分を髙橋企画株に置き換える設計は、創業者の持分を受け皿会社に集約し、借入の返済をグループ内の配当で行う前提を整えるものと考えられます(設計の意図は開示されていません)。
本件のまとめ
本件は、流通株式時価総額基準を満たせず2027年1月1日の上場廃止が決まったホーブに対し、創業者の髙橋巖氏が全株を持つ髙橋企画が1株1,140円でTOBを行うMBOです。TOBの成否にかかわらず上場廃止は確定しているため、一般株主にとっては上場中に現金化できる最後に近い機会を評価する取引になっています。
戦略面では、上場廃止後に株主が分散したまま経営判断が遅れることを避け、創業者を中心とする株主構成で品種開発や技術の承継に取り組む狙いが示されています。この合理性が成り立つのは、非公開化後に研究開発への投資と親会社の借入返済を両立できる場合です。事業計画のフリー・キャッシュ・フローは計画期間合計で65百万円にとどまり、借入上限5億円と比べると、返済は手元資金や計画期間後の資金に頼る構図とみられます。
価格面では、プレミアムは前日終値比15.04%、6か月平均比1.79%と過去のMBO事例の中央値(37.95%〜45.32%)を大きく下回ります。一方で、1株当たり純資産の1.26倍、DCFレンジの上半分に位置し、5回の交渉で初回提案から14%引き上げられました。編集部の分析では、市場株価のプレミアムが低いことよりも、上場廃止確定という前提の下で純資産とDCFに照らした水準をどう評価するかが、応募判断の中心になると考えます。
今後の注目点は、2026年12月21日の買付期間終了後に公表される公開買付けの結果(下限202,500株に届くか、応募しない株主がどの程度残るか)、2027年3月頃の臨時株主総会での株式併合の条件、2027年4月頃の予定とされる株式交換の実施です。
ディスクロージャー
本稿は、株式会社ホーブが公表した適時開示資料、決算短信などの公開情報をもとに、asset salon 編集部が作成した分析記事です。プレミアム、PBR、試算値などには編集部による計算と解釈が含まれ、前提が変われば結果も変わります。記載内容の正確性には注意を払っていますが、完全性を保証するものではありません。本稿は特定の有価証券の売買や公開買付けへの応募・不応募を勧めるものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- MBOの実施及び応募の推奨に関するお知らせ(株式会社ホーブ、2026年11月6日)
- 株式会社高橋企画による株式会社ホーブ(証券コード:1382)に対する公開買付けの開始に関するお知らせ(公開買付者:株式会社髙橋企画、TDnet掲載:株式会社ホーブ、2026年11月6日)
- 業績予想の修正に関するお知らせ(株式会社ホーブ、2026年11月6日)
- 2027年6月期の配当予想の修正(無配)に関するお知らせ(株式会社ホーブ、2026年11月6日)
決算説明資料・IR資料
- 2027年6月期第1四半期決算短信〔日本基準〕(連結)(株式会社ホーブ、2026年11月6日)
- 2026年6月期決算短信〔日本基準〕(連結)サマリー(訂正後)(株式会社ホーブ、2026年9月8日)
- 2025年6月期決算短信〔日本基準〕(連結)(株式会社ホーブ、2025年8月7日)
参考書籍
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第4章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第1編第3章
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1章
関連記事