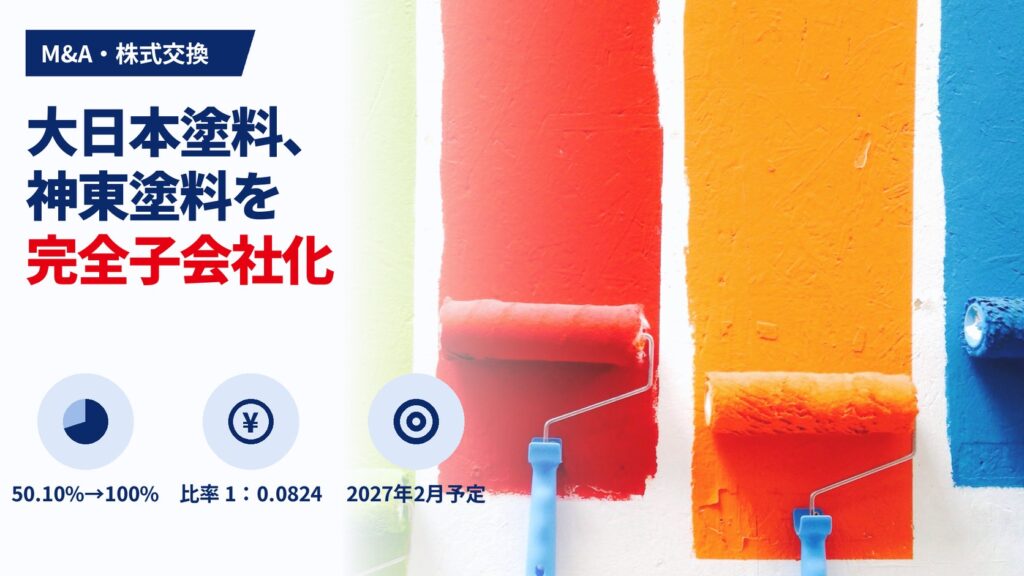
大日本塗料(東証プライム、4611)は2026年11月6日、議決権の50.10%を持つ連結子会社の神東塗料(東証スタンダード、4615)を、株式交換によって完全子会社にすると発表しました。神東塗料株式1株に大日本塗料株式0.0824株を割り当て、交付する株式は1,399,514株(予定)です。効力発生日は2027年2月25日(予定)で、神東塗料は同年2月22日に上場廃止となる予定です。
この案件の読みどころは、わずか2年弱のあいだに同じ会社の株式に3つの値段が付いたことです。2025年の公開買付け(TOB)は1株90円、続く第三者割当増資は127円、そして今回の株式交換は、算定基準日(2026年11月5日)の大日本塗料終値で換算すると1株150.46円になります。価格は上がり続けていますが、神東塗料の純資産と比べると、今回の換算価値でもなお大きく下回ります。
本稿では、交換比率0.0824が両社の算定レンジのどこに位置するのか、5回にわたった比率提示の推移、純資産ベースで見た価格水準、そしてマジョリティ・オブ・マイノリティ(MoM)条件を置かなかった判断が少数株主にとって何を意味するのかを、開示資料と編集部の計算で検証します。
目次
- 1 取引の全体像:簡易株式交換で残り49.90%を株式対価で取得
- 2 3つの価格を並べる:90円、127円、そして150.46円
- 3 純資産との比較:換算価値は1株純資産の約0.39倍
- 4 交換比率0.0824は算定レンジのどこにあるか
- 5 5回の比率提示:一度下がって戻った交渉の読み方
- 6 MoM条件を置かなかった判断と、それを補う手当て
- 7 単元未満株主の発生という見落とされやすい論点
- 8 統合の狙い:「50%保有でも進まなかった」ことの意味
- 9 経営者への示唆:段階取得の設計とその代償
- 10 M&A実務者への示唆:株式交換による親子上場解消の確認点
- 11 本件のまとめ
- 12 ディスクロージャー
- 13 引用元・参考資料
- 14 関連記事
取引の全体像:簡易株式交換で残り49.90%を株式対価で取得
株式交換は、子会社の株主が持つ株式をすべて親会社に移し、その対価として親会社の株式などを渡す組織再編の手法です。大日本塗料側は会社法第796条第2項の簡易株式交換に当たるため株主総会の承認を要さず、神東塗料側は2027年1月15日に開く予定の臨時株主総会で承認を得る必要があります。
| 項目 | 内容 |
|---|---|
| 株式交換完全親会社 | 大日本塗料(東証プライム、4611) |
| 株式交換完全子会社 | 神東塗料(東証スタンダード、4615) |
| 交換比率 | 神東塗料1株:大日本塗料0.0824株 |
| 交付株式数 | 大日本塗料普通株式1,399,514株(予定) |
| 取引前の議決権所有割合 | 50.10%(17,052,700株) |
| 1株当たり換算価値 | 150.46円(算定基準日2026年11月5日の大日本塗料終値ベース) |
| 交換対象株式の換算総額 | 約2,555百万円(編集部が計算) |
| 取締役会決議・契約締結 | 2026年11月6日 |
| 臨時株主総会基準日 | 2026年11月21日(予定) |
| 臨時株主総会 | 2027年1月15日(予定) |
| 最終売買日/上場廃止日 | 2027年2月19日/2月22日(予定) |
| 効力発生日 | 2027年2月25日(予定) |
| 会計処理 | 共通支配下の取引等に該当する見込み |
換算総額は、神東塗料の発行済株式数34,060,000株から自己株式22,904株(2026年3月期決算短信の値)と大日本塗料の保有株式17,052,700株を差し引いた16,984,396株に、150.46円を掛けた編集部の試算です。この16,984,396株に0.0824を掛けると1,399,514株となり、開示された交付株式数と一致します。なお、神東塗料の自己株式は効力発生日の前日までに全数消却される予定です。
対価が現金ではなく株式である点は、本件の性格を大きく左右します。大日本塗料は約25億円規模の現金を使わずに残りの株式を取得でき、神東塗料の株主は大日本塗料の株主として残ることになります。開示資料は、株式対価を選んだ理由として、神東塗料の株主に統合後のシナジーや配当を受け取る機会を提供できる点を挙げています。神東塗料は2023年3月期以降無配が続いており、配当を受け取れる株式に切り替わること自体が、少数株主に向けた説明の柱になっています。
3つの価格を並べる:90円、127円、そして150.46円
本件を理解するには、2025年の前段取引までさかのぼる必要があります。大日本塗料は2025年2月7日から3月10日まで神東塗料株式を対象に1株90円のTOBを実施し、続いて3月18日に1株127円の第三者割当増資を引き受けて、議決権の50.10%を持つ親会社となりました。神東塗料はその後も上場を維持し、いわゆる親子上場の状態が続いていました。
| 取引 | 時期 | 1株当たり価格 | 90円比 | 主な数量 |
|---|---|---|---|---|
| 公開買付け | 2025年2月7日〜3月10日 | 90円 | — | 応募13,992,700株(下限13,989,000株、上限15,520,000株) |
| 第三者割当増資 | 2025年3月18日払込 | 127円 | +41.1% | 3,060,000株 |
| 今回の株式交換 | 2026年11月6日公表 | 150.46円(換算) | +67.2% | 交付1,399,514株(大日本塗料株式) |
注:90円比は編集部が計算(各価格÷90円−1)。150.46円は127円比では+18.5%。
前段のTOBは、応募株数13,992,700株が下限の13,989,000株を3,700株上回ってようやく成立したものでした。TOB後の所有割合は45.17%にとどまり、過半数への到達は第三者割当増資によって実現しています。市場で過半数を集めきれず、新株発行で支配権を固めた経緯は、今回の価格を考える出発点になります。前回のTOBに応じなかった株主の多くは90円という価格に納得していなかった可能性があり、今回の交換比率は、その株主層に「前回より明らかに高い」と説明できる水準である必要があったと考えられます。
90円から150.46円への上昇率は67.2%です。ただしこの数字は、神東塗料の企業価値がその分上がったことを意味するわけではありません。今回の換算価値は大日本塗料の株価に連動しており、大日本塗料の業績回復による株価上昇も含まれていると考えられます。比較の基準が株価に依存している点は、株式対価の取引を読むときに外せない視点です。
純資産との比較:換算価値は1株純資産の約0.39倍
価格が上がったとはいえ、神東塗料の帳簿上の価値と比べると見え方が変わります。
| 指標 | 神東塗料 | 大日本塗料 |
|---|---|---|
| 2026年3月期末 純資産 | 14,229百万円 | 76,676百万円 |
| 1株当たり純資産 | 384.84円 | 2,337.80円 |
| 本件で用いた株価・換算価値 | 150.46円 | 約1,826円(逆算) |
| 純資産倍率(PBR) | 約0.39倍 | 約0.78倍 |
| 2026年3月期 売上高 | 21,481百万円 | 93,759百万円 |
| 2026年3月期 営業利益率 | 1.19% | 4.11% |
注:1株当たり純資産は両社とも開示資料記載の2026年3月期末の1株当たり連結純資産(非支配株主持分を除く)。純資産は非支配株主持分を含む連結純資産合計。大日本塗料の株価は150.46円÷0.0824で逆算。PBR・営業利益率も編集部が計算。
1株当たり純資産で単純に交換比率を作ると、384.84円÷2,337.80円で約0.165になります。実際の0.0824はそのほぼ半分です。神東塗料の株主から見れば、帳簿上の取り分よりかなり少ない株数しか受け取れないことになります。
もっとも、この差をそのまま「安すぎる」と断じることはできません。神東塗料の2026年3月期の営業利益は255百万円、売上高営業利益率は1.19%にとどまり、親会社株主に帰属する当期純損益は3期連続の赤字(2024年3月期△497百万円、2025年3月期△59百万円、2026年3月期△593百万円)です。純資産に見合う利益を生んでいない会社の株式が純資産を大きく下回って取引されるのは、市場では珍しくありません。両社の算定機関も純資産法ではなく、市場株価とDCF(将来のキャッシュフローを現在価値に割り引く手法)で比率を算定しています。
それでも、PBR0.39倍という水準は、少数株主が反対株主の株式買取請求権を検討するときに意識される数字になり得ます。編集部の分析では、本件の価格の妥当性は「純資産に比べてどうか」ではなく、「神東塗料単独で純資産に見合う収益を回復できるか」という問いへの評価に置き換わると考えられます。
交換比率0.0824は算定レンジのどこにあるか
両社はそれぞれ独立した第三者算定機関から算定書を取得しています。大日本塗料は三菱UFJ銀行財務開発室、神東塗料はJapan Blue M&Aアドバイザリー(JBMA)です。
| 算定機関(依頼者) | 手法 | 交換比率レンジ | 0.0824の位置 |
|---|---|---|---|
| 三菱UFJ銀行財務開発室(大日本塗料) | 市場株価分析 | 0.071〜0.099 | 下限から40.7% |
| 三菱UFJ銀行財務開発室(大日本塗料) | DCF分析 | 0.043〜0.100 | 下限から69.1% |
| JBMA(神東塗料) | 市場株価基準法 | 0.0789〜0.0898 | 下限から32.1% |
| JBMA(神東塗料) | DCF法 | 0.0637〜0.0912 | 下限から68.0% |
注:位置は(0.0824−レンジ下限)÷(上限−下限)で編集部が計算。0%が下限、100%が上限。
0.0824は4つのレンジすべての内側にあります。DCFのレンジの中央値は、三菱UFJ銀行が0.0715、JBMAが約0.0775で、0.0824はどちらも上回ります。開示資料が「DCF法の算定結果の中央値を上回る」と説明しているのはこの点です。
一方で、市場株価ベースのレンジでは中央より下側に位置します。神東塗料側の算定機関による市場株価基準法では下限から3割強の位置です。つまり、本件の比率は「将来の収益見通しで見ると有利、足元の株価で見るとやや控えめ」という性格を持っています。神東塗料側のDCFは割引率8.36%〜9.36%、永久成長率△0.50%〜0.50%を前提とし、事業計画では営業利益を2026年3月期の255百万円から2029年3月期に786百万円へ伸ばす想定とされています。DCFの評価が比較的高く出ているのは、この業績回復を織り込んでいるためと考えられます。本件の開示資料に参考として記載された神東塗料の2027年3月期連結業績予想は、売上高20,000百万円、営業利益400百万円で、2026年5月の決算短信時点の予想(売上高19,000百万円、営業利益200百万円)から引き上げられています。営業利益は前期の255百万円から約57%の増益見通しですが、事業計画が想定する2029年3月期の786百万円まではなお約2倍の開きがあります。DCFの中央値を上回るという説明は、この回復シナリオが実現する前提に立った評価である点に留意が必要です。
5回の比率提示:一度下がって戻った交渉の読み方
開示資料によると、大日本塗料が提示した交換比率は次のように推移しました。
| 提示 | 交換比率 | 前回比 |
|---|---|---|
| 第1回 | 0.0861 | — |
| 第2回 | 0.0865 | +0.5% |
| 第3回 | 0.0785 | △9.2% |
| 第4回 | 0.0800 | +1.9% |
| 第5回(最終合意) | 0.0824 | +3.0% |
注:前回比は編集部が計算。
一見すると、最終比率は初回提示を4.3%下回っており、交渉で条件が悪化したように見えます。しかし、比率が下がった第3回は、大日本塗料が業績予想の上方修正を公表した後の提示とされています。株式対価の取引では、親会社の株価が上がれば、同じ金額相当を渡すのに必要な株数は減ります。比率の低下は、親会社株価の上昇を反映した調整と読むのが自然です。
その後、第3回の0.0785から最終の0.0824までは5.0%引き上げられています。神東塗料の独立役員委員会は、この局面で比率の引き上げを勝ち取ったことになります。比率だけを時系列で比べると交渉の成果を見誤るため、株式交換の交渉経緯は「比率×親会社株価」で評価する必要があります。各提示時点の大日本塗料株価が開示されていない以上、円換算での改善幅を外部から正確に再現することはできません。
大日本塗料の業績は実際に急回復しています。2027年3月期中間期の連結営業利益は4,516百万円で前年同期比148.4%増、うち国内塗料事業の営業利益は3,215百万円で同492.9%増でした。通期予想は売上高100,000百万円、営業利益8,000百万円で、2026年10月27日に公表した予想を据え置いています。親会社の収益力が高まった局面で株式対価の取引をまとめることは、親会社にとっては交付株数を抑えられる半面、子会社株主にとっては、受け取る株式の価値が親会社の好業績に支えられているという意味を持ちます。
MoM条件を置かなかった判断と、それを補う手当て
MoM条件とは、親会社など利害関係のある株主を除いた少数株主の過半数の賛成を取引の成立条件にする仕組みです。本件ではこれを設定していません。開示資料は、設定すると取引の成立が不安定になり、かえって応じたい一般株主の利益を損なうおそれがあることを理由に挙げています。
数字で見ると、MoMを置かない場合の可決のハードルが分かります。株式交換契約の承認は株主総会の特別決議(出席株主の議決権の3分の2以上)で行います。全株主が出席すると仮定すると、50.10%を持つ大日本塗料に加えて、議決権全体の約16.57ポイント分の賛成が必要です。これは少数株主の議決権の約33.2%に当たります。出席率が下がれば必要な賛成はさらに小さくなります(全員出席を前提とした編集部の試算で、自己株式や議決権の端数の影響は考慮していない)。少数株主の過半数ではなく3分の1程度の賛成で成立し得る構造であり、MoMを置かない影響は小さくありません。
経済産業省の「公正なM&Aの在り方に関する指針」は、支配株主による従属会社の買収を主な対象類型の一つとしており、本件はこの類型に当たります。本件では、MoMに代わる手当てとして次のような措置が開示されています。神東塗料の常設機関である独立役員委員会(社外取締役2名・社外監査役2名の計4名)が交渉を担い、2026年11月5日付で本株式交換を公正かつ妥当とする答申書を提出しました。大日本塗料での役職・在籍歴がある神東塗料の取締役と監査役は、審議・決議と交渉から外されています。両社は別々の法律事務所から助言を受け、神東塗料は会計・税務アドバイザーも起用しました。対抗提案者との接触を制限する取引保護条項は設けておらず、間接的なマーケット・チェックが行われたとされます。
一方で、フェアネス・オピニオン(算定機関が対価の公正性について示す意見書)は両社とも取得していません。MoMとフェアネス・オピニオンの両方を欠く構成は、独立役員委員会の交渉の実効性に説明の重心を大きく寄せた設計だといえます。
単元未満株主の発生という見落とされやすい論点
交換比率0.0824では、神東塗料株式を1,214株未満しか持たない株主は、大日本塗料株式の1単元(100株)に届きません(100株÷0.0824≒1,213.6株)。単元未満株式は市場で売却できず、議決権もありません。開示資料によれば、神東塗料側は大日本塗料に対し、単元未満株式を1単元に買い増せる制度の導入検討と、買取請求の手数料を無料にすることの検討を求めています。
前段のTOBが1株単位の現金化の機会だったのに対し、今回は小口株主ほど使い勝手の悪い株式を受け取ることになります。株式対価を選ぶ取引では、こうした実務上の不便をどこまで手当てするかが、少数株主への配慮を具体的に測る物差しになります。制度の導入時期や内容は現時点では確定しておらず、今後の大日本塗料の開示で確認すべき事項です。
統合の狙い:「50%保有でも進まなかった」ことの意味
開示資料は、連結子会社化の後も業務提携を進めてきたものの、親子上場に伴う利益相反の管理や手続きの負担が大きく、シナジーの発現が限られたと説明しています。2026年7月28日に大日本塗料が完全子会社化を提案し、神東塗料は8月31日から独立役員委員会での検討を始めました。
想定されるシナジーとして開示されているのは、調達・物流の共同化と生産・設備投資の最適化、研究開発・技術情報の共有と販売網の相互活用(神東塗料が強みを持つ電着・粉体の工業用塗料を含む)、神東塗料の海外合弁パートナーとの連携による東南アジアを中心とした拡大、財務・IT・人事・法務などの管理機能の効率化です。いずれも定性的な記載で、金額は示されていません。
連結決算の数字は、統合の「量」はすでに実現していることを示しています。大日本塗料の連結売上高は2025年3月期の72,511百万円から2026年3月期に93,759百万円へ21,248百万円増えました。この増加幅は神東塗料の2026年3月期売上高21,481百万円に近く、神東塗料の通年連結が増収の主因とみられます。他方、2026年3月期の連結営業利益は3,854百万円で前期の4,716百万円から減っており、売上規模の拡大が利益に結びついていなかったことがうかがえます。
編集部の分析では、本件の本質は、規模はすでに手に入れた親会社が、残る49.90%の少数株主との利益相反を解消し、生産拠点や設備投資の統廃合のような「子会社の少数株主には不利になり得るが、グループ全体では合理的な判断」を実行できる状態をつくる点にあると考えられます。開示資料は神東塗料の課題として、国内市場の緩やかな縮小に伴う生産数量の減少、人員体制の最適化、老朽化した設備の更新、単独での研究開発・設備投資の制約を挙げています。こうした課題への対応は、上場子会社のままでは少数株主への配慮から踏み込みにくい領域です。
神東塗料は2022年4月に、水道用ダクタイル鋳鉄管向けの合成樹脂塗料に関する不適切行為を公表しており、取引先からの信頼回復も課題とされています。完全子会社化によって品質管理や内部統制を親会社の体制に組み込みやすくなる点も、統合の効果として期待されると考えられます。
経営者への示唆:段階取得の設計とその代償
一つ目は、段階取得の「次の一手」を最初から織り込んでおくことの重要性です。本件は、過半数取得から約1年8カ月で完全子会社化に進みました。前段で上場を維持したことで、TOBの総額を抑え、神東塗料の上場ステータスを残すことはできましたが、結果として利益相反管理の負担がシナジーの妨げになったと会社自身が説明しています。部分取得で始める場合、上場維持のコストと、完全化に進むときに少数株主へ支払う上乗せ(本件では90円から150.46円への上昇)を、当初の段階で比較しておく必要があります。
二つ目は、株式対価が親会社の株価と業績を交渉材料に変えるという点です。本件では親会社の業績上方修正の後に比率が下がり、最終的な交付株数は抑えられました。親会社の業績が好調な局面は株式対価の取引に有利に働きますが、子会社の独立委員会から見れば、その時期の選び方自体が検証の対象になります。株式対価の再編を検討する経営者は、交渉期間中の業績修正の公表と提示比率の関係を、後から説明できるように記録しておくことが求められます。
三つ目は、低収益子会社の統合では、売上の上乗せよりも費用と投資の重複解消を先に数字で示すことです。本件の開示はシナジーを定性的に列挙するにとどまります。共同調達や生産拠点の再編など、親会社が単独で実行しやすいコスト面の効果を、統合後の最初の決算で定量的に示せるかどうかが、今回の価格の妥当性を事後的に裏付ける材料になります。
M&A実務者への示唆:株式交換による親子上場解消の確認点
簡易株式交換と希薄化のバランス
一般に、株式対価の株式交換は買収側の資金流出を抑えながら完全子会社化を進める手法とされ、交付株式が一定規模以下なら親会社側の株主総会を省略できる簡易手続も認められています。本件でも大日本塗料は簡易株式交換を使っています。実務家が確認すべきなのは、交付株式1,399,514株が親会社の既存株主に与える希薄化と、資金を使わない利点の釣り合いです。本件の交付株式の換算額は約25億円で、大日本塗料の2026年3月期末の連結純資産76,676百万円の3%強にとどまり、規模の面での負担は限定的とみられます。また、株式対価では受け取った株式の値下がりリスクが子会社株主に移ることも、反対株主の買取請求の動きを見通すうえで考慮しておくべき点です。
MoMを置かない場合の手続の厚み
支配株主による完全子会社化では構造的な利益相反が生じるため、独立した委員会による交渉や利害関係のある役員の排除などで公正性を担保することが重要だとされています。MoMを設定しない場合は、委員会の交渉が実際に条件を動かしたかどうかの説明が、手続の公正性を支える中心になります。本件では5回の比率提示と、第3回から最終までの5.0%の引き上げが開示されています。確認すべきなのは、比率の推移だけでなく、各時点の親会社株価を踏まえた円換算での改善の程度であり、この点が開示から十分に読み取れるかどうかです。
過去の取引価格との連続性
株式価値の算定では、市場株価やDCFなど複数の手法を総合し、直近の状況や業績予測に照らして妥当性を検証するのが一般的です。過去のTOB価格や増資価格と今回の価格の差については、その後の業績や市場環境の変化を踏まえた説明が求められます。本件では、90円・127円・150.46円と価格が段階的に上がっていますが、神東塗料の業績はこの間に大きく改善しておらず、上昇の相当部分は大日本塗料の株価に依存していると考えられます。実務家は、DCFの前提となる事業計画(2029年3月期の営業利益786百万円)の実現性と、会社が公表している足元の業績予想との差を確認する必要があります。
統合計画はコスト面を軸に
企業買収後の統合効果には費用削減と売上拡大の両面がありますが、実務では実現の確度が高いコスト面の効果を軸に計画を立てることが望ましいとされます。不適切行為を経験し収益が低迷している子会社では、ガバナンスの再構築と、調達・生産・研究開発などの機能統合をどの順序で進めるかが成否を分けます。ここで挙げた書籍の一般論は、本件で大日本塗料が採る具体的な統合手法を示すものではありません。本件で何がどの順で実行されるかは、効力発生後の開示で確認していく必要があります。
本件のまとめ
本件は、2025年のTOBと第三者割当増資で50.10%を取得した大日本塗料が、残る49.90%を株式対価の簡易株式交換で取得し、親子上場を解消する取引です。交換比率0.0824は両社の算定機関が示した4つのレンジすべての内側にあり、DCFの中央値を上回る一方、市場株価ベースでは中央より下に位置します。換算価値150.46円は前回のTOB価格を67.2%上回りますが、神東塗料の1株当たり純資産の約0.39倍にとどまります。
戦略面の合理性は、連結化で売上規模はすでに取り込んだ親会社が、少数株主との利益相反を解消して生産・設備投資・管理機能の再編に踏み込める点にあります。ただしこの合理性は、神東塗料の営業利益を事業計画どおり回復させられることが前提です。2027年3月期の予想営業利益は400百万円と増益見通しに引き上げられたものの、事業計画の786百万円にはなお距離があり、シナジーの金額も開示されていないため、統合効果はまだ検証できる段階にありません。
価格・条件の面で注目すべきは、比率の推移を親会社株価と切り離して評価できない点です。第3回提示での比率低下は親会社の業績上方修正後の調整とみられ、独立役員委員会はその後5.0%の引き上げを得ました。MoMを置かず、全員出席を前提とすれば少数株主の約3分の1の賛成で可決し得る構造のため、手続の公正性は独立役員委員会の交渉の実効性に大きく依存しています。
今後の確認事項は、2027年1月15日予定の神東塗料臨時株主総会での賛成状況、反対株主による株式買取請求の有無、単元未満株主への買増制度・手数料の扱い、そして2027年2月25日予定の効力発生後に大日本塗料が示す統合計画と、コスト面のシナジーの定量化です。
ディスクロージャー
本記事は、大日本塗料および神東塗料が公表した適時開示資料・決算資料をもとに、Asset Salon編集部が分析したものです。記事中の比率・倍率・試算値には編集部による計算と解釈が含まれ、前提を変えれば結果は変わります。記載内容は2026年11月7日時点で確認できた情報に基づいており、特定の有価証券の売買を推奨・勧誘するものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 大日本塗料株式会社による神東塗料株式会社の完全子会社化に関する株式交換契約締結(簡易株式交換)のお知らせ(大日本塗料・神東塗料、2026年11月6日)
- 大日本塗料による公開買付けに関する意見表明及び第三者割当増資のお知らせ(神東塗料、2025年2月6日)
- 大日本塗料による公開買付けの結果に関するお知らせ(神東塗料、2025年3月11日)
- 第三者割当増資の払込完了・親会社の異動に関するお知らせ(神東塗料、2025年3月18日)
決算説明資料・IR資料
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(大日本塗料、2026年11月6日)
- 2026年3月期 決算短信(神東塗料、2026年5月)
参考書籍
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1章・第6章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第1編第5章
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ 編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第2章・第3章
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第1章・第4章
関連記事