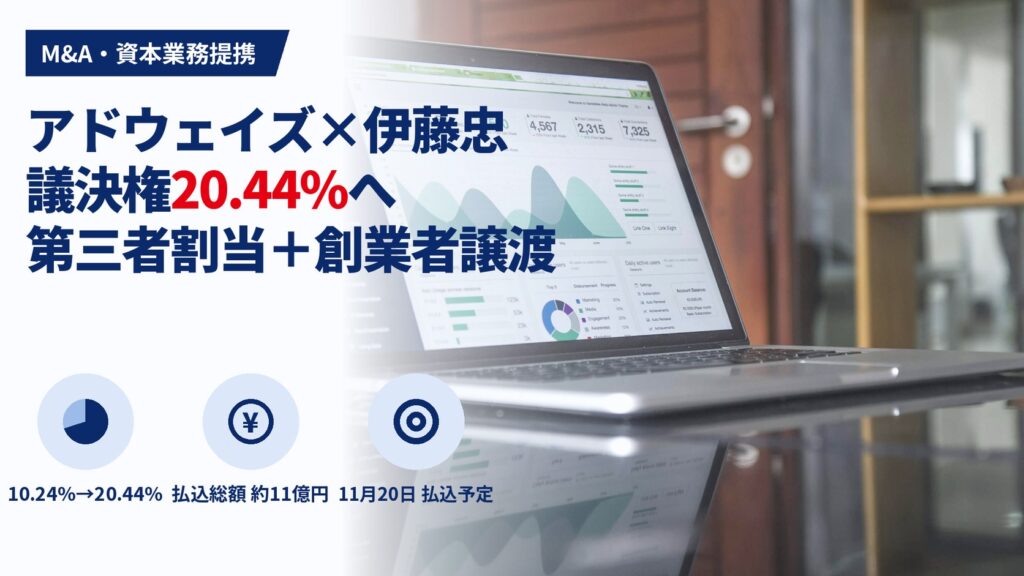
インターネット広告のアドウェイズ(東証スタンダード、証券コード2489)は2026年11月4日、伊藤忠商事との資本業務提携を発表しました。1株352円で計312万3,800株を伊藤忠商事に割り当て(新株発行20万株と自己株式処分292万3,800株)、払込金額の総額は10億9,957万6,000円です。同じ日に、岡村陽久会長と山田翔社長がそれぞれ75万株、計150万株を伊藤忠商事に相対で譲渡する契約も結ばれました。払込と株式譲渡はいずれも2026年11月20日の予定です。
この2つの取引で、伊藤忠商事の議決権割合は10.24%から20.44%に上がり、岡村会長を抜いて筆頭株主となり、アドウェイズにとっての「その他の関係会社」になります。両社の提携は2007年に始まり、2011年の自己株式処分による資本提携を経て、今回が3段階目にあたります。
本稿では、発行会社側の開示と決算短信などの一次資料をもとに、次の4点を数字で確かめます。第一に、新株を20万株にとどめ、自己株式と創業者の保有株を組み合わせた設計が希薄化をどこまで抑えたのか。第二に、払込価額352円は株価や純資産と比べてどの水準か。第三に、調達資金の63.7%を充てる電力事業は、2026年6月に発表された系統用蓄電池事業とどうつながるのか。第四に、取締役指名権と事前通知事項で伊藤忠商事の関与がどこまで強まるのか、です。数値は2026年11月4日時点の開示に基づきます。
目次
- 1 取引の全体像:第三者割当312万株と創業者からの150万株で10.24%→20.44%
- 2 なぜ「新株20万株+自己株292万株+相対150万株」なのか:希薄化7.44%の設計
- 3 352円は高いのか安いのか:前日比13.55%プレミアム、1か月平均比12.87%ディスカウント
- 4 業績から見たタイミング:減収続く本業と、上方修正後の通期予想
- 5 調達資金の63.7%は電力へ:系統用蓄電池事業との関係はまだ開示されていない
- 6 伊藤忠の関与はどこまで強まるか:取締役1名と5つの事前通知事項
- 7 経営者への示唆:自社株と創業者持分を「提携の通貨」に使う
- 8 M&A実務者への示唆:価格・資金使途・契約条項の確認点
- 9 本件のまとめ
- 10 ディスクロージャー
- 11 引用元・参考資料
- 12 関連記事
取引の全体像:第三者割当312万株と創業者からの150万株で10.24%→20.44%
本件は、資本業務提携契約、第三者割当(新株式発行と自己株式処分)、主要株主からの市場外の相対取引による株式譲渡、の3つを同時に行う複合的な取引です。第三者割当の成立条件は、金融商品取引法に基づく届出の効力発生とされています。
| 項目 | 内容 |
|---|---|
| 発表日・取締役会決議日 | 2026年11月4日(資本業務提携契約・株式譲渡契約も同日締結) |
| 発行会社 | 株式会社アドウェイズ(東証スタンダード、2489) |
| 割当予定先・譲受人 | 伊藤忠商事株式会社 |
| 第三者割当の株数 | 3,123,800株(新株発行200,000株+自己株式処分2,923,800株) |
| 払込価額 | 1株352円 |
| 払込金額の総額 | 1,099,577,600円(差引手取概算額1,098,577,600円) |
| 相対譲渡 | 岡村陽久氏750,000株・山田翔氏750,000株、計1,500,000株(譲渡価格は開示されていない) |
| 払込期日・株式譲渡予定日 | 2026年11月20日 |
| 希薄化率 | 7.44%(議決権ベース8.00%) |
| 主な契約条件 | 伊藤忠商事に取締役1名の指名権、5項目の事前通知事項、割当日から2年間の譲渡報告の確約 |
株主構成の変化は次のとおりです。
| 株主 | 異動前の株数 | 異動前の議決権割合 | 異動後の株数 | 異動後の議決権割合 | 順位 |
|---|---|---|---|---|---|
| 伊藤忠商事 | 4,000,600株 | 10.24% | 8,624,400株 | 20.44% | 第2位→第1位 |
| 岡村陽久氏(取締役会長) | 8,149,300株 | 20.86% | 7,399,300株 | 17.54% | 第1位→第2位 |
| 山田翔氏(代表取締役) | 2,045,800株 | 5.23%(持株比率) | 1,295,800株 | 3.07%(持株比率) | - |
伊藤忠商事の異動後株数は、4,000,600株+3,123,800株+1,500,000株=8,624,400株で、開示の数値と一致します。増える462万3,800株のうち、第三者割当分が67.6%、創業者2名からの譲渡分が32.4%です(編集部が計算)。
なぜ「新株20万株+自己株292万株+相対150万株」なのか:希薄化7.44%の設計
開示は、伊藤忠商事が提携推進に必要な議決権比率を確保する一方で、既存株主への希薄化を抑えるため、第三者割当と既存株主からの株式譲渡を組み合わせたと説明しています。数字で分解すると、この設計の特徴がはっきりします。
まず、第三者割当312万3,800株のうち93.6%は自己株式の処分で、新たに発行するのは20万株だけです(編集部が計算)。発行済株式総数は42,006,000株(2026年6月30日現在)から42,206,000株へ0.5%弱しか増えません。ただし、自己株式は議決権を持たないため、処分すれば議決権の総数は増えます。開示の希薄化率7.44%(議決権ベース8.00%)は、新株と自己株式処分の合計を分子に置いた数値で、既存株主から見た議決権の薄まりはこちらで見るのが適切です。
次に、創業者2名からの150万株がなければどうだったかを試算します。第三者割当だけなら、伊藤忠商事の保有は7,124,400株で、異動後の発行済株式総数42,206,000株に対して16.88%にとどまります(編集部が計算。開示の所有割合20.43%と同じ分母で比べたもの)。20%を超えるには割当株数をさらに増やす必要があり、その分だけ希薄化率は上がります。創業者の譲渡は会社にお金が入らない取引ですが、既存株主の希薄化を増やさずに伊藤忠商事の持分を積み増す役割を果たしているといえます。
なぜ20%なのかについて、開示は「提携推進に必要な議決権比率」と述べるにとどまります。一般に、会計上は議決権の20%以上を保有すると持分法の適用対象と推定されます。伊藤忠商事側でアドウェイズを持分法適用会社とするかは開示されていませんが、20%の線を意識した設計とみられます。なお、東京証券取引所の規則では、希薄化率が25%以上となる場合や支配株主が異動する場合に、独立した第三者の意見の入手か株主の意思確認が必要になります。本件はどちらにも当たらないため、これらの手続は不要とされています。
創業者側から見ると、岡村会長の議決権割合は20.86%から17.54%に、山田社長の持株比率は5.23%から3.07%に下がります。相対譲渡の価格が開示されていないため、創業者が受け取る対価が第三者割当と同じ条件かどうかは確認できません。仮に1株352円であれば、150万株で5億2,800万円になる計算ですが、これは前提を置いた試算にすぎません。
352円は高いのか安いのか:前日比13.55%プレミアム、1か月平均比12.87%ディスカウント
払込価額の352円は、日本証券業協会の「第三者割当増資の取扱いに関する指針」(払込価額は原則として取締役会決議の直前営業日の終値に0.9を掛けた額以上)を踏まえて、伊藤忠商事と協議して決めたとされています。基準となる株価との関係は次のとおりです。
| 比較の基準 | 株価 | 352円との差 |
|---|---|---|
| 決議前営業日(2026年11月2日)の終値 | 310円 | 13.55%のプレミアム |
| 直近1か月の終値平均 | 404円 | 12.87%のディスカウント |
| 直近3か月の終値平均 | 395円 | 10.89%のディスカウント |
| 直近6か月の終値平均 | 341円 | 3.23%のプレミアム |
| 2025年12月期末の1株当たり連結純資産 | 345.20円 | 約1.02倍 |
注:差は(352÷基準値−1)×100で、開示値と一致することを編集部が確認。純資産倍率は352÷345.20で編集部が計算(基準日は2025年12月31日)。
この表から読み取れるのは、直近の株価が短期間に大きく下がっていたことです。前営業日の終値310円は、1か月平均404円を約23%下回ります(編集部が計算)。指針の基準である直前終値を使えば352円はプレミアム付きの価格ですが、1か月・3か月の平均と比べればディスカウントです。どの期間を基準にするかで評価が逆になる典型的な局面といえます。
開示によれば、監査役全員(社外監査役2名を含む)が、算定根拠と決定過程に不合理な点はなく、特に有利な金額には当たらないとの意見を出しています。一方、独立した算定機関による株式価値の評価書を取得したかどうかは開示に記載がありません。払込価額は2025年12月期末の1株当たり純資産とほぼ同じ水準で、純資産倍率で見ると約1.02倍です。買い手が純資産をわずかに上回る価格で20%超の議決権を得る取引と整理できます。
既存株主にとっての論点は、1か月平均を下回る価格で約8%の議決権が新たに生まれることを、提携の効果で取り戻せるかどうかです。価格そのものは指針の範囲内に収まっていますが、その妥当性は最終的には提携後の業績で評価されることになります。
業績から見たタイミング:減収続く本業と、上方修正後の通期予想
アドウェイズの直近3期の業績は、売上高が減り続け、2024年12月期には最終赤字となりました。
| 決算期(連結) | 売上高 | 営業利益 | 経常利益 | 親会社株主に帰属する当期純利益 | 1株当たり純資産 |
|---|---|---|---|---|---|
| 2023年12月期 | 13,524 | 921 | 1,313 | 966 | 364.93円 |
| 2024年12月期 | 12,685 | 166 | 503 | △473 | 344.95円 |
| 2025年12月期 | 12,219 | 297 | 607 | 252 | 345.20円 |
| 2026年12月期 中間期 | 6,324 | 956 | 1,148 | 1,074 | - |
| 2026年12月期 予想(期初) | 11,400 | 600 | 804 | 530 | - |
| 2026年12月期 予想(2026年8月修正後) | 11,800 | 1,500 | 1,750 | 1,500 | - |
単位:百万円(1株当たり純資産を除く)。
2023年12月期から2025年12月期にかけて売上高は9.6%減り、営業利益は67.8%減りました(編集部が計算)。2025年12月期の売上高営業利益率は2.43%です。広告配信の量で稼ぐモデルが細り、利益が出にくくなっていたことがうかがえます。
一方、2026年12月期は様相が変わっています。中間期の営業利益は956百万円で、前年同期の23百万円の営業損失から黒字に転じました。8月には通期予想を上方修正し、営業利益は期初の600百万円から1,500百万円に引き上げられています。ただし、売上高の予想11,800百万円は前期実績を3.4%下回ります。アドウェイズは2026年4月30日に香港の特定子会社ADWAYS ASIA HOLDINGS LIMITED(インターネット広告事業)の全株式の譲渡を決め、5月1日に異動しました。この売却で単体決算に約641百万円の特別損失を計上する見込み(連結への影響は軽微の見込み)と開示しています。売上高予想の減少には、この海外子会社の連結除外が影響している可能性がありますが、決算短信には増減要因の説明がなく、確認できていません。
上方修正後の予想と中間期実績の差から、下期の営業利益は544百万円、純利益は426百万円となる計算です(編集部が計算。通期予想−中間期実績)。中間期の利益率の高さが下期も続く前提にはなっていません。中間期の特別損益の内訳や修正理由の詳細は、今回確認した資料からは読み取れませんでした。
こうして見ると、本件は業績の底から回復しつつある局面で、海外事業を切り離し、新規事業に乗り出す直後に行われたことになります。編集部の見方では、本業の立て直しに一定のめどがついた段階で、次の成長投資の資金と後ろ盾を同時に確保しようとした取引と考えられます。
調達資金の63.7%は電力へ:系統用蓄電池事業との関係はまだ開示されていない
調達資金の使い道は次のとおりです。
| 使途 | 金額 | 構成比 | 支出予定時期 |
|---|---|---|---|
| インターネット広告事業(広告配信システム等の機能追加・改修、サーバ費用など) | 398百万円 | 36.2% | 2026年11月〜2028年12月 |
| 電力事業に関連する新規事業等への投資(設備・システム投資、事業基盤構築・運営体制整備) | 700百万円 | 63.7% | 2027年1月〜2028年6月 |
| 合計(差引手取概算額) | 1,098百万円 | - | - |
注:構成比は各金額÷1,098.6百万円で編集部が計算。端数処理のため合計は100%になりません。
アドウェイズは2026年6月22日、連結子会社アドウェイズ・エナジーを通じて系統用蓄電池事業に参入すると発表しています。系統用蓄電池とは、送電網に直接つないで電気をためたり放したりし、電力の需給調整に使う蓄電設備のことです。この発表によれば、事業用地と蓄電池設備などの取得に約638百万円を投じ、2026年12月頃に事業を始める予定で、資金は借入をせずに手元資金を充てるとしています。当期の連結業績への影響は軽微との見込みです。
注目すべきは、今回の700百万円がこの蓄電池事業と同じものかどうかが、本件開示には書かれていない点です。支出の始まりは2027年1月で、蓄電池事業の開始予定(2026年12月頃)の後になります。編集部の見方では、すでに手元資金で始めた蓄電池事業を足がかりに、2件目以降の設備投資や運営体制の整備に充てる資金と読むのが自然ですが、これは推測です。設備の出力・容量や所在地、収益の見通しも、確認した資料には記載がありませんでした。
インターネット広告会社が電力事業に資金の6割超を投じることは、既存株主にとって分かりにくい判断です。開示はこれを「事業ポートフォリオの拡充及び収益基盤の多角化」と位置づけていますが、広告事業との相乗効果については説明していません。電力事業の採算は、今後の決算や個別の開示で確かめていく必要があります。
伊藤忠の関与はどこまで強まるか:取締役1名と5つの事前通知事項
資本業務提携契約では、伊藤忠商事はアドウェイズの取締役1名を指名する権利を持ちます。また、アドウェイズは次の5つの事項を、伊藤忠商事に事前に通知しなければ行えません。
| 事前通知事項 |
|---|
| 中期経営計画の決定・変更 |
| 指定された契約の変更・解約等 |
| 役員・執行役員の選任・解任 |
| 投資総額2億円以上の、インターネット広告事業以外の新規事業への参画 |
| 重要な資本政策の検討 |
いずれも「承認」ではなく「通知」で、伊藤忠商事に拒否権を与えるものではありません。それでも、経営計画、人事、資本政策という経営の中枢が対象に入っている点は重く見るべきです。とくに4つ目の「投資総額2億円以上の、インターネット広告事業以外の新規事業」は、今回の電力事業投資そのものが当てはまる規模です。伊藤忠商事が資金を出す新規事業について、その後の追加投資や別分野への参入を事前に把握できる仕組みといえます。
開示された業務提携の内容は、アドウェイズの広告配信システムを使ったサービスの共同提供、共同営業、伊藤忠商事による顧客紹介、伊藤忠商事のネットワークを使った海外展開の支援の4つです。電力事業での協力は、提携内容としては明示されていません。
両社の資本関係の経緯を並べると、今回の位置づけが見えてきます。
| 時期 | 出来事 | 伊藤忠商事の保有 |
|---|---|---|
| 2007年 | 業務提携を開始 | - |
| 2011年 | 第三者割当による自己株式処分で資本業務提携を強化 | 本件開示に記載なし |
| 2025年 | 伊藤忠グループのポケットカードとの共同出資で株式会社シナクルを設立(10月15日) | - |
| 2026年11月 | 本件(第三者割当と相対譲渡) | 10.24%→20.44% |
注:本件開示は2011年の自己株式処分について資本業務提携を強化した旨だけを記載しており、当時の保有比率や、本件前の10.24%に至った経緯は一次資料で確認できませんでした。
今回は創業者の持分の一部が伊藤忠商事に移り、筆頭株主の座も入れ替わる点で、2011年の資本提携より踏み込んだ関係になります。2025年に設立したシナクルは、ポケットカードのクレジットカード関連データと金融の知見を掛け合わせ、顧客生涯価値(LTV)を軸にした広告モデルを展開するとしており、伊藤忠グループの顧客基盤とアドウェイズの広告運用力を組み合わせる試みの先行例と位置づけられます。ただし、シナクルの出資比率や業績は確認できませんでした。
経営者への示唆:自社株と創業者持分を「提携の通貨」に使う
自己株式と創業者の保有株で、増資に頼らず持分を移す
本件の特徴は、20%超という相手の求める持分を、新株発行をほとんど使わずに実現したことです。会社が持っていた自己株式で議決権の大半を賄い、残りを創業者の保有株で補っています。創業者の持株比率が高く、自己株式を持つ上場会社であれば、同じ組み立ては応用できます。ただし、自己株式の処分も議決権の希薄化を生む点は新株発行と同じです。発行済株式数が増えないことと、既存株主に影響がないことは別だと理解しておく必要があります。相手の目標比率から逆算し、自己株式・新株・既存株主の譲渡をどう配分すれば希薄化率と調達額のバランスがとれるかを、交渉の初期に試算しておくことが実務的な第一歩になります。
株価が下がった局面での価格決定は、複数の基準で説明する
本件の払込価額は、直前の終値に対してはプレミアム、1か月平均に対してはディスカウントという二面性を持ちます。株価が急に動いた局面では、どの期間を基準にしたかで既存株主の受け止めが大きく変わります。経営者としては、指針の基準を満たすだけでなく、複数の期間の平均値や純資産との比較を開示し、なぜこの価格なのかを説明できる状態にしておくことが、株主との信頼関係を守ることにつながります。本件のように監査役の意見を得るだけでなく、必要に応じて外部の評価を取ることも選択肢になります。
段階的な関係強化は、契約で「戻り道」を残す
両社は業務提携、出資、合弁会社の設立、追加の出資と、約20年をかけて段階的に関係を深めてきました。一度に大きく資本を動かすのではなく、合弁会社などで成果を確かめてから持分を増やす進め方は、相手を見極める期間を確保できる点で合理的です。一方、今回は取締役の指名権や事前通知事項が加わり、関係を戻すことは以前より難しくなります。提携を深めるときは、相手の関与の範囲を「承認」ではなく「通知」にとどめるなど、自社の意思決定の速さを守る条件をあらかじめ契約に組み込んでおくことが重要です。
M&A実務者への示唆:価格・資金使途・契約条項の確認点
第三者割当と相対譲渡を組み合わせる場合の確認点
専門書は、第三者割当で大量の株式を発行すると既存株主の持分が大きく薄まり、不公正発行として差止めを求められるリスクがあることを指摘しています(『エクイティ・ファイナンスの理論と実務(第3版)』第1章・第5章)。本件はその対策として相対譲渡を組み合わせた例ですが、相対譲渡にも別の確認点があります。譲り渡す創業者が会社の重要な事実を知る立場にあるため、インサイダー取引規制との関係を整理する必要があります。また、創業者が株式譲渡の当事者である以上、取締役会決議での利害関係の扱いも論点になります。本件の開示では、特別利害関係のある取締役が決議に加わったかどうかの記載は見当たりませんでした。第三者割当契約と株式譲渡契約を一体のものとして設計し、どちらか一方だけが実行される事態への手当てを確認することも重要です。
払込価額の基準期間と有利発行の判断
日本証券業協会の指針は、直前営業日の終値を原則としつつ、状況に応じて一定期間の平均株価を基準にすることも認めています。専門書は、株価が大きく動いた局面で特定の期間を選ぶと、有利発行や取締役の善管注意義務の観点から疑問を持たれうることを解説しています(『エクイティ・ファイナンスの理論と実務(第3版)』第3章)。本件では直前の終値を基準とした結果、1か月平均を12.87%下回る価格となりました。実務家としては、直前の株価下落に特別な要因があったか、決議日までの株価の推移、監査役の意見の根拠を確認したいところです。本件の開示では、独立した算定機関の評価書の有無は記載されていません。
新規事業に資金の過半を充てる場合の説明責任
専門書は、資金調達の目的と使途が具体的であることは、投資家への説明だけでなく、不公正発行かどうかの判断でも重視されると述べています(『エクイティ・ファイナンスの理論と実務(第3版)』第1章)。本件では700百万円の電力事業投資について、設備・システム投資と事業基盤の整備という区分は示されているものの、既存の蓄電池事業との関係や投資の規模感は開示されていません。資金使途の進み具合をどの時点でどう開示するか、計画どおりに支出されなかった場合にどう扱うかは、今後の開示で確認すべき点です。
少数出資の契約条項と利益相反の管理
少数出資による資本業務提携では、出資する側が役員の指名権や事前通知・事前承認の事項を契約で定めるのが一般的です(藤原総一郎編著『M&Aの契約実務(第2版)』第1編第7章)。専門書は、出資側の関与が強すぎると対象会社の意思決定が遅れることや、大株主と一般株主の利害がぶつかる場面での手続の整備が必要になることも指摘しています(『持株会社の実務(第9版)』第1部第2章、木俣貴光『M&A戦略の立案プロセス』第4章)。本件の事前通知事項は承認権ではありませんが、伊藤忠商事は筆頭株主として取締役も送り込みます。伊藤忠グループとの取引条件をどう決め、誰が利益相反を監督するのかは、提携後のガバナンス報告書などで確認したい点です。なお、これらは専門書が示す一般的な実務の考え方で、本件の当事者がこうした手続を採ったと示すものではありません。
本件のまとめ
本件の要点は、伊藤忠商事が約11億円の第三者割当と創業者2名からの150万株の譲渡を組み合わせ、議決権を10.24%から20.44%へ倍増させて筆頭株主となることです。新株は20万株にとどまり、第三者割当の93.6%は自己株式の処分でした。創業者の譲渡がなければ伊藤忠商事の持分は16.88%にとどまった計算で、創業者が持分を差し出すことで、希薄化率を7.44%(議決権ベース8.00%)に抑えつつ20%の線を越えた設計です。
戦略面では、減収と2024年12月期の最終赤字を経て業績が回復し始めた局面で、海外子会社を売却し、系統用蓄電池事業に乗り出した直後の取引です。広告事業では伊藤忠グループの顧客基盤と組む道を広げ、新規事業では資金と後ろ盾を得る、という二つの目的を同時に満たそうとする取引と考えられます。ただ、提携の内容として開示されたのは広告分野の4項目で、電力事業での協力は明示されていません。この取引の合理性が成り立つかは、700百万円の電力投資が収益を生むか、伊藤忠商事の顧客紹介が本業の売上の減少を止められるかにかかっています。
価格面では、352円は直前の終値に13.55%のプレミアムを乗せた一方で、1か月平均を12.87%下回り、1株当たり純資産の約1.02倍という水準です。指針の範囲内ではあるものの、株価が下がった直後の決定であり、既存株主の評価が分かれうる価格といえます。創業者2名からの譲渡価格が開示されていないことも、条件の比較を難しくしています。
今後は、2026年11月20日の払込と株式譲渡の完了、伊藤忠商事が指名する取締役の選任、2026年12月頃に予定される系統用蓄電池事業の開始、2026年12月期の決算での通期予想の達成状況と700百万円の使途の具体化が、確認すべき点になります。
ディスクロージャー
本記事は、株式会社アドウェイズが公表した適時開示資料、決算短信、臨時報告書などの公開情報をもとに、asset salon 編集部が分析したものです。記事中の比率・試算は編集部が公開情報から計算したもので、前提を置いた試算や編集部の解釈を含みます。特定の有価証券の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 伊藤忠商事株式会社との資本業務提携、第三者割当による新株式発行及び自己株式処分、主要株主である筆頭株主及びその他の関係会社の異動に関するお知らせ(株式会社アドウェイズ、2026年11月4日)
- 系統用蓄電池事業への参入に関するお知らせ(株式会社アドウェイズ、2026年6月22日)
- 臨時報告書(特定子会社の異動)(株式会社アドウェイズ、2026年4月30日決議)
決算説明資料・IR資料
- 2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(株式会社アドウェイズ、2026年8月12日)
- 2025年12月期 決算短信〔日本基準〕(連結)(株式会社アドウェイズ、2026年2月10日)
- アドウェイズ、伊藤忠商事のグループ会社であるポケットカード株式会社と共同で、株式会社シナクルを設立(株式会社アドウェイズ、2025年10月15日)
参考書籍
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第1章・第3章・第5章
- 藤原総一郎編著『M&Aの契約実務(第2版)』中央経済社、2018年、第1編第7章
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1部第2章
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第4章
関連記事