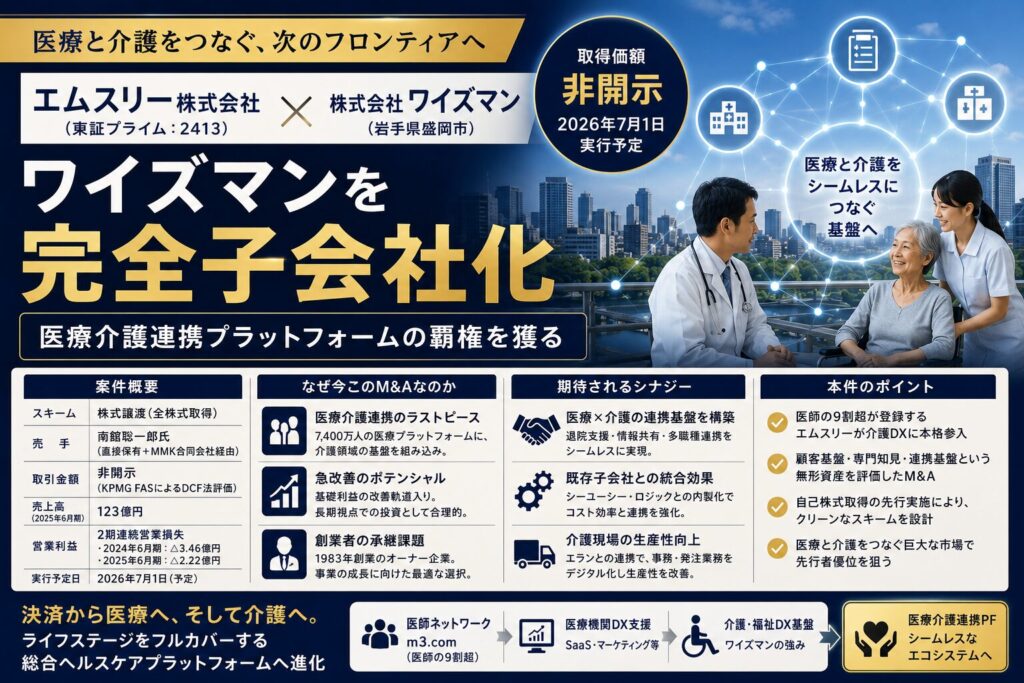
2026年6月5日、エムスリー株式会社(コード:2413 東証プライム)は、岩手県盛岡市の株式会社ワイズマンの全株式を取得し、連結子会社化すると発表した。2026年3月期の連結売上収益が3,514億円のエムスリーが、売上高124億円、直近2期は営業損失の非上場オーナー企業を買う。取得価額は「相手先の意向により非開示」である。
ただし、同日公表の補足資料を読むと、「赤字の会社を買う」という見方は半分しか当たっていない。補足資料はワイズマンの2026年6月期の見込みを、売上高139億80百万円、営業利益15億86百万円としている。本記事では、開示資料と補足資料の数字から、エムスリーが何を買い、何を見込んでいるのかを整理する。
※情報基準日:2026年10月21日。数値は2026年6月5日付の適時開示と補足資料、8月6日公表の2027年3月期第1四半期決算説明資料による。本株式譲渡は7月1日に実行予定とされていたが、実行完了を知らせる個別の開示は確認できていない。
目次
取得の全体像
| 項目 | 内容 |
|---|---|
| 買い手 | エムスリー株式会社(2413、IFRS) |
| 対象会社 | 株式会社ワイズマン(盛岡市、1983年6月設立、資本金1億円、従業員535名・2025年6月末) |
| 事業 | 介護・福祉事業所、医療施設、地方自治体向けシステムの開発・販売・サポート(介護施設向けの記録管理〜請求業務、中小病院・診療所向けの電子カルテ・医療事務、医療・介護連携ソリューション) |
| 売り手 | 南舘聡一郎氏とMMK合同会社(南舘氏99.96%、南舘恵氏0.04%)。譲渡前にワイズマンが株主から自己株式を取得し、株主を2名に整理する |
| 取得株式 | 242株(自己株式取得後の100%) |
| 取得価額 | 非開示。KPMG FASがDCF法で評価し、取得価額は評価額の範囲内。全額を手元資金で充当予定 |
| 取引関係 | エムスリー子会社のシーユーシー、ロジックとの間に商品販売の委託に関する取引がある |
| 株式譲渡実行日 | 2026年7月1日(予定) |
赤字は2期だけ——補足資料が示すV字の見込み
| 決算期 | 2023年6月期 | 2024年6月期 | 2025年6月期 | 2026年6月期(見込み) |
|---|---|---|---|---|
| 売上高 | 11,354百万円 | 12,202百万円 | 12,377百万円 | 13,980百万円 |
| 営業利益 | 457百万円 | △346百万円 | △222百万円 | 1,586百万円 |
| 当期純利益 | 219百万円 | △294百万円 | △170百万円 | — |
| 純資産 | 3,196百万円 | 2,914百万円 | 2,744百万円 | — |
| 総資産 | 20,070百万円 | 21,165百万円 | 20,027百万円 | — |
(2026年6月期見込みは補足資料による)
売上高は3期連続で増えており、赤字は売上の減少によるものではない。見込みどおりなら、2026年6月期は売上高が前期比約13%増、営業利益率は約11.3%になる(筆者計算)。開示資料は赤字の原因も、黒字転換の根拠も説明していない。ただ、エムスリーは補足資料で、無形固定資産の償却費を考慮しても本件は増益となり、1株当たり利益への影響はプラスになる見込みだとしている。
もう一つの特徴は財務の構成である。2025年6月期の総資産200億円に対し純資産は27億円で、自己資本比率は約13.7%(筆者計算)。売上高とほぼ同じ規模の資産を持つ会社であり、負債の内訳は開示されていないが、ソフトウェア会社としては負債の比重が大きい。
エムスリーが買うもの——介護施設での高いシェア
補足資料は、ワイズマンの介護市場でのシェアを次のように示している。
| 区分 | 事業所の種類 | シェア(補足資料) |
|---|---|---|
| 施設 | 介護老人保健施設(老健) | 約40% |
| 介護老人福祉施設(特養) | 約25% | |
| グループホーム(認知症) | 約15% | |
| 居宅 | 居宅介護支援事業所 | 約15% |
| 訪問 | 訪問介護事業所 | 約10% |
| 訪問看護事業所 | 約15% |
エムスリーは、日本の医師の9割以上にあたる35万人以上が登録する「m3.com」を運営し、介護領域では子会社のエラン(入院・入所生活用品の提供)やロジック(介護現場の生産性改善)を通じてサービスを提供してきた。補足資料は、約4,000の老健のうちエランの顧客を40〜60%、ワイズマンを約40%としており、両社の顧客基盤の重なりと未導入施設への展開余地をクロスセルの根拠に挙げている(エランの全顧客がワイズマンの顧客であるという前提での図示)。
補足資料が挙げる協業案は4つある。①エムスリーのAI技術を使ったワイズマン製品の付加価値向上、②クラウド電子カルテ「エムスリーデジカル」とワイズマンの医療・介護連携システム「MeLL+」の連携、③介護領域での新規事業開発、④相互のクロスセルとマーケティング支援である。②については、MeLL+の導入施設約1,200件と、エムスリーデジカルの約9,600件という数字が示されている。
エムスリーが描く市場規模——見積もりの前提を確認する
補足資料は、厚生労働省データをもとに、介護費が将来28兆円規模に増えるとし、DX化でその約1割(約3兆円)を削減することを目指すとしている。さらに、削減額の10%(約3,000億円)を「DX支援市場」の規模と想定し、ワイズマンとの協業で30%のシェアを目指すとする。
これはエムスリー自身が置いた前提の積み上げであり、市場規模として確立した統計ではない。仮に目標どおりなら約900億円の市場を取る計算になるが(筆者計算)、ワイズマンの現在の売上高は約124〜140億円である。株主にとっては、こうした長期の見積もりより、2026年6月期見込みの営業利益15億86百万円が実際に達成されるか、そしてクロスセルが数字に表れるかが、まず確認すべき点になる。
非開示の取得価額とDCF評価
取得価額は相手先の意向により非開示だが、エムスリーは独立した第三者算定機関のKPMG FASに評価を依頼した。ワイズマンが非上場で市場株価がないため、同社の計画する施策に基づく期待収益と事業リスクを反映できるDCF法を採用し、取得価額は評価額の範囲内だという。黒字転換を見込む計画が評価の前提に入っているとみられ、その計画の達成度が、取得価額の妥当性を事後に左右する。
売り手側では、譲渡の前にワイズマンが自己株式を取得し、株主を南舘氏とMMK合同会社の2名にする。MMK合同会社は2020年設立の資産管理会社で、2026年3月末の純資産は27億42百万円、総資産は27億44百万円である。創業者が持つ株式を整理したうえで全株を譲渡する、オーナー企業の事業承継に多い手順である。
結論——「赤字企業の買収」ではなく「黒字転換を見込んだ取得」
エムスリーによるワイズマンの取得は、表面上は売上高124億円・2期連続営業赤字の会社の買収だが、補足資料を読めば、翌期に営業利益15億円台への回復を見込んだうえでの取得である。エムスリーが買うのは、老健で約4割という介護施設向けシステムのシェアと、医療・介護連携の顧客基盤であり、それを自社の電子カルテやAIと組み合わせる計画だ。
取得価額が非開示である以上、外部から価格の妥当性は判定できない。確認すべきは、見込みどおりの利益回復と、クロスセルが連結業績にどれだけ表れるかである。
介護・福祉領域の取得を価格と収益力から検証した例として、AIAIグループ、療育のハビーを32.5億円で子会社化や、出光が手放したリハビリデイサービスをトーカイが29億円で取得もある。
引用元
エムスリー株式会社「株式会社ワイズマンの株式の取得(連結子会社化)に関するお知らせ」(2026年6月5日、TDnet)
https://tdnet-pdf.kabutan.jp/20260605/140120260605564198.pdf
エムスリー株式会社「ワイズマンの連結子会社化について(補足資料)」(2026年6月5日、TDnet)
https://tdnet-pdf.kabutan.jp/20260605/140120260605564413.pdf
エムスリー株式会社「2027年3月期 第1四半期決算説明資料」(2026年8月6日、TDnet)
https://tdnet-pdf.kabutan.jp/20260806/140120260806511634.pdf
ディスクロージャー
本記事はエムスリー株式会社の適時開示資料・補足資料・決算説明資料をもとにした分析です。売上高の伸び率、営業利益率、自己資本比率、市場規模の試算などは開示数値から筆者が計算したものです。シェアや市場規模、2026年6月期の見込みはエムスリーの資料に基づく数字で、筆者が独自に検証したものではありません。取得の意図や見通しに関する記述は、開示資料に明示されていない筆者の解釈を含みます。特定銘柄の売買を勧めるものではありません。判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。