長年の取引関係が、ある日「M&A」に変わる。
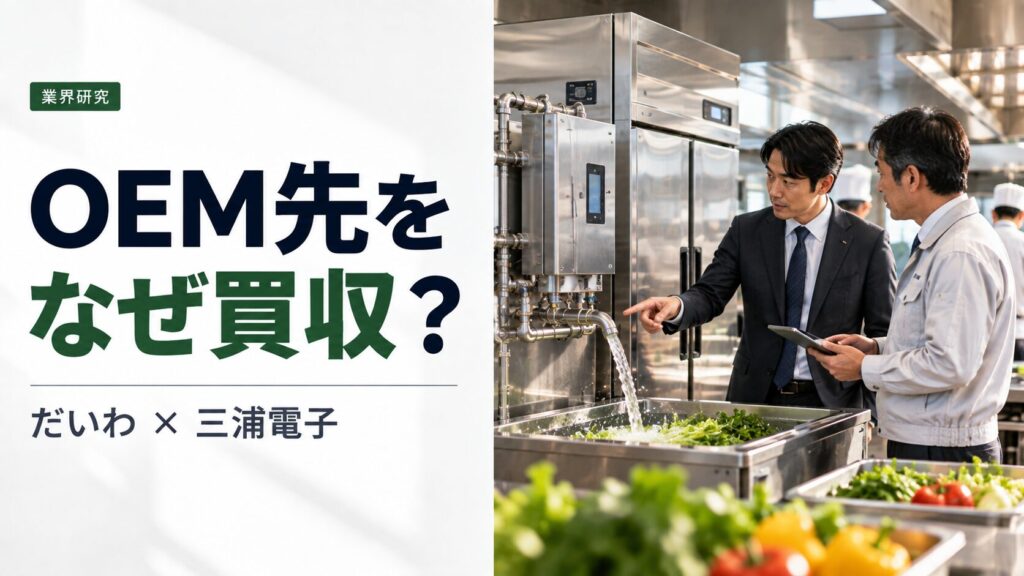
業務用厨房機器メーカーの大和冷機工業株式会社(東証プライム、コード:6459。2026年7月1日付で「だいわ株式会社」に商号変更)は、2026年6月23日、電解機能水生成装置メーカーの三浦電子株式会社の全株式を取得する株式譲渡契約を結ぶと発表し、7月1日に取得を完了した。三浦電子は、同社が「長年にわたり当社製品に関連する装置の供給を行うOEM取引先」と位置付けてきた会社だ。
水と塩から殺菌・除菌に使う電解機能水をつくる技術が、業務用冷蔵庫や製氷機と結びつくと何が変わるのか。なぜOEM関係のままではなく、完全子会社化を選んだのか。開示資料から読み解く。
※情報基準日:2026年10月5日。
目次
案件概要
| 項目 | 内容 |
|---|---|
| 買い手 | 大和冷機工業株式会社(現・だいわ株式会社、東証プライム・6459) |
| 対象会社 | 三浦電子株式会社(秋田県にかほ市、1973年12月設立、資本金3,000万円) |
| 事業内容 | 電解機能水生成装置及び関連機器の製造・販売 |
| 売り手 | 三浦俊之氏(58.0%)、三浦博氏(17.9%)ほか |
| 取得株式 | 28,000株(議決権所有割合100%) |
| 取得価額 | 非開示(だいわの直前事業年度末の純資産額の10%未満で、業績・財政状態への影響が軽微であるため) |
| 日程 | 6月23日 契約締結/7月1日 株式取得完了 |
| 取得後の体制 | 三浦電子の代表取締役は小原真一氏に交代(7月1日の完了開示による) |
三浦電子の直近3期の業績は次のとおりだ。
| 決算期 | 2023年11月期 | 2024年11月期 | 2025年11月期 |
|---|---|---|---|
| 売上高 | 166百万円 | 202百万円 | 235百万円 |
| 営業利益 | △45百万円 | △26百万円 | 14百万円 |
| 経常利益 | △42百万円 | △13百万円 | 21百万円 |
| 当期純利益 | △41百万円 | 34百万円 | 29百万円 |
| 純資産 | 776百万円 | 804百万円 | 832百万円 |
| 総資産 | 834百万円 | 865百万円 | 890百万円 |
OEM関係の限界と、営業黒字化というタイミング
開示によれば、取得の目的は二つある。一つは「当社製品に関連する装置の安定供給体制を確立する」とともに、「開発段階から製造・品質管理までを一体的に運営する」こと。もう一つは、三浦電子の技術・人材・知的財産を融合させ、「新製品・新用途の創出」を加速させることだ。だいわは、衛生管理に対する製品の市場要請が年々高まる中で、関連装置を含めた製品の安定確保と付加価値の向上を重要な経営課題に位置付けている。
筆者の見方では、OEM関係には構造的な限界がある。供給元の生産能力や経営判断に調達が左右されるうえ、開発の初期段階から一体で設計することは難しい。装置の安定供給と共同開発の両方を求めるなら、資本関係を持つことが最も確実な手段になる。
タイミングにも意味がある。三浦電子の売上高は2023年11月期の166百万円から2025年11月期の235百万円へ、2年で約4割増えた。営業損益も2期連続の赤字から、2025年11月期に14百万円の黒字へ転じている。事業の立て直しが数字に表れたところでの取得といえる。
なお、開示資料の「上場会社と当該会社との間の関係」欄では、取引関係は「該当事項はありません」とされている。一方で、取得理由の本文では「長年にわたり当社製品に関連する装置の供給を行うOEM取引先」と説明されている。両社の取引が直接のものか、他社を経由したものかなど、取引の形態は開示されていない。
筆者試算:小さな会社だが、資産は厚い
以下は開示数値に基づく筆者の試算である。
(1)三浦電子は「純資産が売上高の3.5倍」の会社
2025年11月期の純資産832百万円は、売上高235百万円の約3.5倍にあたる。総資産890百万円に対する自己資本比率は約93%で、借入にほとんど頼らない財務だ。一方、当期純利益29百万円を純資産で割ったROEは約3.5%にとどまる。厚い資産を持ちながら、収益力はまだ小さいという姿が浮かぶ。
(2)買い手から見ればごく小さな取引
だいわの2025年12月期末の純資産は70,549百万円で、取得価額はその10%未満とされる。仮に三浦電子の純資産と同額(約8.3億円)で取得したとしても、だいわの純資産の約1.2%にすぎない。だいわは2026年6月末時点で現金及び預金40,530百万円、有価証券20,000百万円を持ち、資金面の制約はない。三浦電子の売上高235百万円も、だいわの2026年12月期の売上高予想49,400百万円の約0.5%だ。
(3)だいわにとって初めての連結決算
だいわはこれまで連結財務諸表を作成していなかったが、本件により2026年12月期第3四半期から連結決算に移行する。規模は小さくても、子会社管理や連結決算の体制をつくる最初の案件という意味を持つ。
「冷やす×衛生」——想定されるシナジー
開示によれば、三浦電子の電解機能水は食品衛生分野や医療・介護分野で評価を得ており、だいわの業務用厨房機器との親和性が高い。だいわは中間決算短信で、省力化・省人化やHACCP対応などで店舗運営をトータルにサポートできる総合メーカーを目指すとしている。
筆者の見方では、子会社化後は、業務用冷蔵庫や製氷機と電解機能水装置を開発の初期段階から一体で設計できるようになる。厨房の衛生管理を一つのメーカーの機器でまとめて提案できれば、製品の付加価値を高められる可能性がある。また、だいわは点検・修理サービスも手がけており(2026年12月期中間期の点検・修理等の売上高は4,730百万円)、保守網に衛生関連装置を載せることも考えられる。ただし、こうした効果がどこまで実現するかは、今後の連結決算や製品展開を見なければ確認できない。
ファミリー企業からの承継とPMIの課題
三浦電子は三浦俊之氏が58.0%、三浦博氏が17.9%を保有する同族色の強い会社だった。売却の理由は開示されていないが、取得後は代表取締役が小原真一氏に交代している。
筆者の見方では、秋田県にかほ市という立地で専門技術を持つ技術者を維持できるかが、PMI(買収後統合)の最重要課題になる。処遇や権限、キャリアパスの設計に加え、開発の意思決定を親会社とどう分担するかが、技術の内製化という目的を実現できるかを左右するだろう。同じく取引先を子会社化して機能を取り込んだ例として、日本ヒュームによる中部基礎の子会社化や、のむら産業による仕入先・東和グラビヤ印刷の子会社化も参考になる。
まとめ——仕入れる関係から、一緒に作る関係へ
だいわにとって三浦電子の子会社化は、財務規模の上ではごく小さな案件だ。しかし、長年の取引先を内部に取り込み、装置の安定供給と開発の一体化を同時に進めるという点で、製品の設計思想を変える判断でもある。
取得価額は非開示のため価格の妥当性は検証できないが、営業黒字化した直後の取得であり、資産の厚い会社を手元資金で買える立場にあった。今後は、連結決算に表れる子会社の業績と、電解機能水を組み込んだ製品が実際に出てくるかが注目点になる。
引用元
大和冷機工業株式会社「三浦電子株式会社の株式の取得(子会社化)に関するお知らせ」(2026年6月23日)
https://tdnet-pdf.kabutan.jp/20260623/140120260623576618.pdf
だいわ株式会社「(開示事項の経過)三浦電子株式会社の株式の取得(子会社化)完了に関するお知らせ」(2026年7月1日)
https://tdnet-pdf.kabutan.jp/20260701/140120260701585406.pdf
だいわ株式会社「2026年12月期 第2四半期(中間期)決算短信〔日本基準〕(非連結)」(2026年8月10日)
https://tdnet-pdf.kabutan.jp/20260810/140120260807515366.pdf
ディスクロージャー
本記事は公開情報(適時開示資料等)をもとに執筆した個人見解であり、投資勧誘を目的とするものではありません。「筆者試算」「筆者の見方」とした部分は筆者独自の計算・解釈です。記載内容の正確性・完全性を保証するものではなく、投資判断等にあたっては必ず専門家にご相談ください。