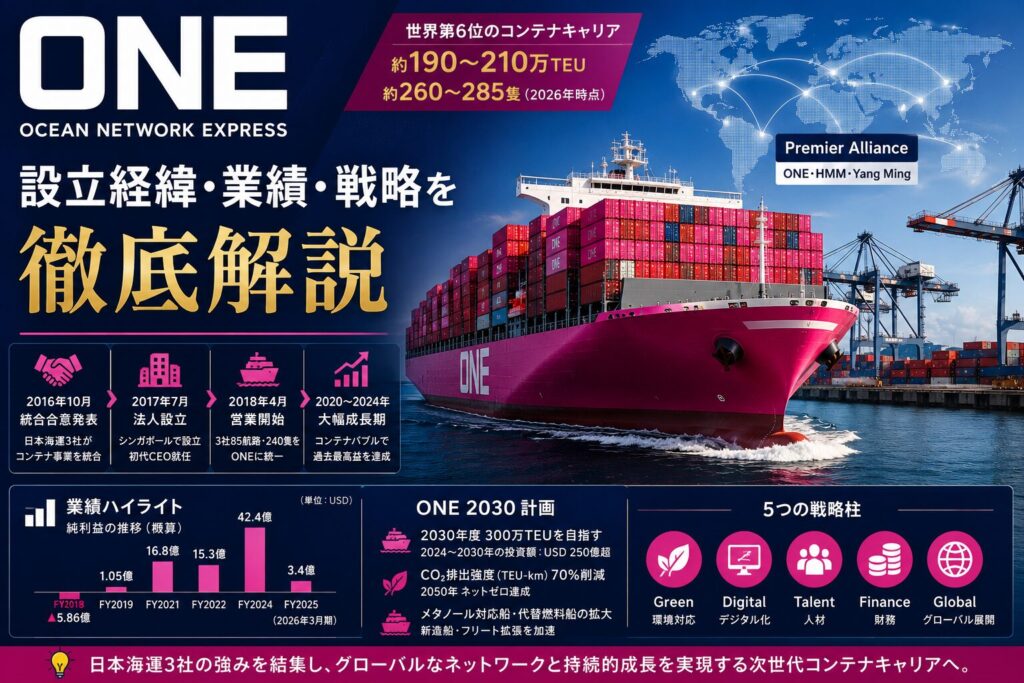
Ocean Network Express(ONE/オーシャン ネットワーク エクスプレス)は、日本郵船(NYK)・商船三井(MOL)・川崎汽船(K Line)の日本海運3社がコンテナ船事業を統合して2018年4月に営業開始した世界第6位のコンテナキャリアだ。設立後初年度に約USD 5.86億の赤字を計上しながらも翌年に黒字転換し、新型コロナウイルス禍に端を発するコンテナバブル期には純利益が一時年間USD 168億(約2.5兆円)という空前の規模に達した。2026年時点では約190〜210万TEUを運航し、アジア〜欧米主要航路を網羅するPremier Alliance(HMM・Yang Ming)の中核を担っている。
本稿ではONEの設立背景・スキーム・初代CEO・業績推移・アライアンス戦略・ONE 2030計画を網羅的に解説し、M&Aアドバイザー・コンサルタント・投資家が実務で活かせる論点を提示する。
目次
1. ONEとはどのような会社か
| 項目 | 内容 |
|---|---|
| 正式名称(事業会社) | Ocean Network Express Pte. Ltd. |
| 持株会社 | オーシャン ネットワーク エクスプレス ホールディングス(東京) |
| 本社(事業会社) | シンガポール |
| 出資比率 | NYK 38%・MOL 31%・K Line 31% |
| 法人設立 | 2017年7月7日(シンガポール) |
| 営業開始 | 2018年4月1日 |
| 世界ランキング | 第6位(2026年時点) |
| 運航TEU(2026年) | 約190〜210万TEU・約260〜285隻 |
| 初代CEO | Jeremy Nixon(英国人、2017年7月〜2026年6月) |
| 現CEO(2026年6月末まで) | Jeremy Nixon(2026年7月1日付で退任予定と発表)/後任:Till Ole Barrelet(2026年7月1日就任予定と発表、5月1日よりCEO Designate) |
| 従業員数 | 8,000人超(世界各地) |
コーポレートカラーには鮮やかなマゼンタピンクを採用。3社それぞれの既存ブランド(「KL」「MOL」「NYK」)を廃して完全統合した新ブランドへの移行は、単なる事業統合にとどまらない「ブランドと組織文化の統合」の意思の表れだ。
2. 設立の背景:3社が統合を迫られた理由
2016年の統合発表は突然の決断ではなく、リーマン・ショック(2008年)以降8年間にわたる構造的苦境の末の決断だった。
「失われた8年」とコンテナ業界の構造不況
リーマン・ショック後、世界貿易の成長率が鈍化する中でも各社は超大型コンテナ船(ULCV:2万TEU超)の発注競争を続けた。需要を上回る供給増・慢性的な運賃低下が続き、日本3社のコンテナ事業は継続的に赤字を垂れ流した。2016年時点の各社コンテナ船隊はそれぞれNYK 98隻・MOL 92隻・K Line 66隻(合計256隻)にとどまり、世界の大手キャリアに対してコスト競争力で大きく劣っていた。
ハンジン海運の破綻が業界を揺るがす
2016年8月31日、韓国のハンジン海運(世界第7位のコンテナキャリア、当時の世界コンテナ輸送能力の約3%を保有)が経営破綻を申請した。負債総額は約USD 50億に達し、約54万個のコンテナの行方が一時不透明になるなど、USD 140億相当ともされる貨物を積んだ船舶が世界各港で入港拒否・差し押さえを受ける事態となった。業界全体に「スケールを持てない企業は生存できない」という危機感が広がった。
ハンジン破綻のわずか2カ月後の2016年10月31日、日本3社はONE統合を正式発表した。ハンジン破綻は3社統合の直接的なトリガーではなかったが、交渉を最終合意に踏み切る背景として決定的な役割を果たしたと評価されている。
欧米勢の大型統合が加速した同時代
2016〜2017年は海運業界の再編が一斉に進んだ年でもあった。CMA CGMがアメリカン・プレジデント・ラインズ(APL)をUSD 24億で買収完了(2016年7月)し、マースクはハンブルクスードをユーロ37億で買収発表(2016年12月、2017年完了)。欧米勢が急速にスケールを拡大する中、「日本勢が個別のままでは世界競争から脱落する」という経営判断を迫られた。
3. 設立のプロセスとスキーム
統合発表から営業開始までの1年半
| 日付 | イベント |
|---|---|
| 2016年10月31日 | NYK・MOL・K Lineが統合合意を正式発表 |
| 2017年7月7日 | シンガポールでOcean Network Express Pte. Ltd.を法人設立、Jeremy Nixon氏がCEOに就任 |
| 2017年10月1日 | ONE Japan(日本販売代理店)を設立 |
| 2018年4月1日 | 営業開始(3社85定期航路・240隻をONEブランドに統一) |
発表から営業開始まで約1年半。この期間に3社は異なる予約システム・顧客データベース・運航スケジュール・人員配置を統合する膨大な作業を行った。統合のスケールとしては3社合計8,000人超の従業員・240隻・85定期航路・世界200港以上というものだ。
ガバナンス構造:二層制の意図
ONEは「持株会社(東京)+事業会社(シンガポール)」という二層構造を採用している。
- ONE Holdings(持株会社、東京):3社の出資受け皿。財務管理・配当政策・対親会社のインターフェースを担う。各社から派遣された取締役で構成。
- Ocean Network Express Pte. Ltd.(事業会社、シンガポール):実際の船舶運航・顧客営業・航路管理を担う。地域統括拠点(香港・ロンドン・リッチモンド・サンパウロ等)を傘下に置く。
東京に持株会社を置くことで3社の株主としての権益(配当受取・議決権行使)を明確にしつつ、グローバル競争の現場となる事業運営はシンガポールで完全独立して行う設計だ。この構造はコーポレートガバナンスとオペレーショナル独立性の両立を目指したものだが、持株会社と事業会社間の意思決定速度・方針一致の担保が課題として指摘されることもある。
出資比率の決定ロジック
NYK 38%・MOL 31%・K Line 31%という出資比率は、統合前の各社コンテナ事業の船隊規模・経営資源を反映したものだ。NYKが最大出資者(38%)となったのは統合前の保有船隻数(98隻)が最大だったためで、MOLとK Lineが同率(31%)となった。この比率は2026年現在も変わっていない。
なぜシンガポール本拠か
- 世界第2位のコンテナ港を持つ国際海事ハブ都市
- 海運業向けの法的・金融インフラが充実
- NYK・K Lineが既にシンガポールに世界本部・地域統括を設置
- 英語が公用語で外国人CEOが運営しやすい環境
- 主要荷主・フォワーダーが集積しグローバル営業に最適
4. 初代CEO:Jeremy Nixon氏と「外部人材」起用の意義
初代CEOとして起用されたJeremy Nixon氏(英国人)は、海運業界歴30年超を持つ。P&O Nedlloyd・Maersk Line・NYK Lineを経て、2012年にNYK LINEのCEO・コーポレートオフィサーに就任。2017年7月のONE設立と同時にCEOに就任した。
日本企業3社の統合体のトップに英国人を起用したことは当時大きな注目を集めた。3社の「序列外」に位置するグローバル人材を起用することで、旧来の縄張り意識や組織文化の対立を最小化する狙いがあった。これは「どちらの企業文化が勝つか」という対立が統合失敗の最大要因となりやすい同業統合において、きわめて合理的な人事判断だった。
2026年2月の発表時点で、Nixon氏は2026年6月30日付でCEOを退任し、後任としてTill Ole Barrelet氏(前Emirates Shipping Line CEO、Bernhard Schulte・CMA CGM等でのキャリアを持つ海事・ロジスティクス業界20年超の経験者)が2026年7月1日に正式就任する計画が示されていた。Barrelet氏は2026年5月1日付でCEO Designate(CEO就任内定者)として既にONEに参画し、引き継ぎを進めていたとされる。Nixon氏は設立から約9年にわたりONEを率いてきた創業CEOであり、業界に名を刻む人物である。
5. 設立後の業績推移:苦難→黒字転換→記録的利益→急落
ONEの業績推移は、「統合の難しさ」と「コンテナ市況の激しさ」を同時に示す教科書的な事例だ。
| 年度 | 純利益(概算) | 特記事項 |
|---|---|---|
| FY2018(設立初年度) 2018年4月〜2019年3月 |
▲USD 5.86億(赤字) | ITシステム統合の混乱・サービス低下 |
| FY2019 2019年4月〜2020年3月 |
+USD 1.05億(初の黒字) | 統合効果発現、設立2年目で黒字転換 |
| FY2021 2021年4月〜2022年3月 |
+約USD 168億 | コロナ禍によるコンテナ需給逼迫で急拡大 |
| FY2022 2022年4月〜2023年3月 |
+約USD 150億 | コンテナバブル継続(前年比微減) |
| FY2024 2024年4月〜2025年3月 |
+USD 42.4億 | 紅海危機による需給タイト・運賃再高騰 |
| FY2025 2025年4月〜2026年3月 |
+USD 3.4億 | 船腹過剰・運賃急落でFY2024比▲92% |
設立初年度(FY2018):「shambles」と批判された混乱
2018年4月1日の営業開始直後、ONEは深刻な混乱に直面した。3社それぞれのITシステム・予約フロー・顧客データベースをわずか1年半で統合しようとしたことで、以下の問題が相次いだ。
- 貨物予約の確認に最大2週間を要するケースが続発
- コンテナの誤配・貨物ピックアップのミスが多発
- コールセンターへの電話がつながらない事態が頻発
- 英国をはじめとする欧州の海運フォワーダーが「shambles(無秩序状態)」と公式に批判
3社のスタッフが地域ごと・段階的に転籍するスケジュールだったことで、現場の人員リソースが不足し、顧客サービスの担い手が「4月1日に揃わなかった」ことが主因とされる。この経験は、M&Aにおける統合計画(IMO)の最重要論点として広く業界に知られることとなった。
設立2年目での黒字転換
FY2019(2020年3月期)での黒字転換(+USD 1.05億)は、3社の経営にとって重要なマイルストーンだった。統合効果(重複コストの排除・積載率の最適化・コールポートの合理化)が着実に現れ、顧客・市場の信頼を回復させた。
コンテナバブルによる記録的利益と3社への還元
2020年のコロナ禍以降、コンテナ需要が急増する一方で港湾混雑・コンテナ不足が重なり、運賃が歴史的水準まで高騰した。ONEの純利益はFY2021(2021年4月〜2022年3月期)に約USD 168億(約2.5兆円)に達した。2021年には3社親会社に初配当としてUSD 7.32億を支払い、以降のバブル期には毎年巨額の配当を実施した。この配当はNYK・MOL・K Lineの自己資本強化と株主還元を支える最大の原資となった。
FY2025の急落:構造的要因
FY2025の純利益はUSD 3.4億(▲92%)に急落した。主因は以下の二点だ。
- 新造船の大量竣工による船腹過剰:バブル期に発注された世界中の新造船がFY2025にかけて一斉に就航し、有効供給量が需要を大きく上回った
- スエズルートへの段階的回帰:2023〜2024年に紅海危機で迂回を余儀なくされたケープタウンルートから、スエズルートへの回帰が進み、輸送時間短縮=実質的な船腹増加として機能した
6. アライアンス変遷:THE Allianceから Premier Allianceへ
ONEは設立当初からTHE Allianceに参加し、ハパックロイド・ヤン・ミンとのスロット共有でネットワークを維持した。しかし2025年2月のアライアンス大再編でTHE Allianceは解体された。
| 期間 | アライアンス | メンバー |
|---|---|---|
| 2018年4月〜2025年1月 | THE Alliance | ONE・ハパックロイド・ヤン・ミン |
| 2025年2月9日〜 | Premier Alliance | ONE・HMM(韓国)・Yang Ming(台湾) |
ハパックロイドがマースクとの「Gemini Cooperation」(2025年2月開始)に移行したため、ONEはHMMとYang Mingと5年間の「Premier Alliance」を結成した。Premier Allianceはアジア〜欧州(7ループ)・地中海(5ループ)・北米西岸(11ループ)等を網羅するサービス体制を維持している。またMSCとのスロット交換でアジア〜欧州航路も補強している。
7. ONE 2030:5つの戦略柱と総投資USD 250億の全貌
2024年3月に発表した中期経営計画「ONE 2030」は、2030年度までに運航規模300万TEU・利益USD 38億を目標に据え、総投資額USD 250億超(さらに事業拡張で最大USD 100億追加)を計画している。
計画の5本柱:
① Green(環境対応)
- 2030年度目標:CO₂排出強度(TEU-kmあたりScope 1 GHG)を2008年比70%削減
- 2050年目標:ネットゼロ達成
- 具体策:メタノール二重燃料コンテナ船12隻を中国の江南造船・揚子江造船に発注(各6隻、約13,000TEU級、2027年以降納入予定)
- 代替燃料対応レディー設計の新造船「ONE SPARKLE」シリーズも発注済み
② Digital(デジタル化)
予約・追跡・価格設定の統合デジタルプラットフォーム構築。設立初年度のITシステム混乱の反省を踏まえ、顧客インターフェースのデジタル化を競争軸に据える。
③ Talent(人材)
80カ国以上に広がる8,000人超の多国籍従業員の最適化。外国人CEOを擁するグローバルガバナンスの深化。
④ Finance(財務)
USD 250億超の大規模投資を自己資金・社債・必要に応じた親会社追加出資で賄う。親会社3社へのバランスの取れた配当還元方針を維持。
⑤ Global(グローバル展開)
2030年度の300万TEU目標に向けた艦隊拡張。現在約190万TEUから約1.6倍増。アジア〜欧米の基幹航路強化と新興市場(東南アジア・インド・アフリカ)への展開。
ONE INNOVATIONは、24,136TEU(日本マリンユナイテッド呉工場建造)を誇る同社初の自社発注メガシップだ。従来燃料+スクラバー方式だが、2025年9月にシンガポール〜欧州航海で22,233TEUを積載した記録を樹立した。
8. 日本海運史上の意義とM&A的考察
「存亡の危機」を民間主導で乗り越えた統合事例
ONEの設立は、以下の観点で日本のM&A・産業史に刻まれる事例だ。
- 民間主導の競争力回復:国の関与・公的支援なしに、3社の経営判断で国際競争力を回復させた。政府主導による欧州・アジアの一部統合事例とは一線を画す
- 外国人CEO起用の成功:英国人Jeremy Nixon氏を初代CEOに起用し、旧組織の縄張り対立を回避。グローバルガバナンスの先進事例として国際的にも注目を集めた
- 2年での黒字転換:初年度の赤字・混乱を経てわずか2年目に黒字転換した統合スピードは、世界の同業統合事例と比較しても秀逸だ
- コンテナバブル期の配当還元:NYK・MOL・K Lineへの巨額配当が3社の財務強化・設備投資・株主還元を可能にした
競合他社との規模比較(2026年時点)
| アライアンス | 主要メンバー | 合計規模(TEU) |
|---|---|---|
| Ocean Alliance | CMA CGM・COSCO・エバーグリーン | 約950万TEU |
| Gemini Cooperation | マースク・ハパックロイド | 約370万TEU |
| MSC(単独) | MSC | 約710万TEU |
| Premier Alliance | ONE・HMM・Yang Ming | 約380万TEU |
Premier AllianceはGemini Cooperationとほぼ同規模。Ocean AllianceやMSCとは大きな規模差があり、ONE 2030での300万TEU達成がPremier Alliance全体の競争力維持に不可欠だ。
M&Aアドバイザー・投資家への実務的示唆
ONEの設立・統合から学ぶM&Aの教訓
- IT・システム統合を先行させよ:設立初年度の「shambles」は予約・追跡ITシステムの不統合が主因だった。同業統合では顧客インターフェース(予約・追跡・請求)の統合が最優先のPMI課題であり、Day 1に機能しなければ顧客離れが不可逆的に進む
- ブランド統合の決断は早いほどよい:3社のブランドを廃して「ONE」に完全統一した決断は、短期的な顧客混乱を招くリスクがある一方、統合の本気度を市場に明示し、組織内の「自社意識」の払拭にも有効だった
- 外部人材によるトップ起用:3社の既存役職者ではなく外部人材(英国人)を起用したことで、旧組織の「政治」を排除できた。出身母体の異なる3社が関わる案件では、独立した仲介者的CEO起用という選択肢を積極的に検討すべきだ
- サイクル調整後のバリュエーション:ONEの価値はFY2018の赤字期(USD▲5.86億)とFY2021・FY2022の記録的利益期(各USD+150億超)で天と地ほど異なる。コンテナ業界のCyclic Normalized EBITDAを用いた評価と、Net Asset Value(船舶価値+長期契約価値)の双方で検証することが不可欠だ
- 持分法投資先としての特性:ONEへの出資は3社にとって持分法適用関連会社であり、連結財務諸表に含まれない。スタンドアロン財務(有利子負債・発注残・用船契約総額)の別途取得・分析が、M&Aデューデリジェンスでは必須の論点となる
まとめ
ONEは「存亡の危機」に瀕した日本海運3社が生き残りをかけてコンテナ事業を統合した世界第6位のコンテナキャリアだ。ハンジン海運破綻という業界ショックを背景に2016年に統合決断し、2018年4月に営業開始。設立初年度の混乱から2年で黒字転換し、コロナ禍のコンテナバブル期には記録的利益を達成して3社親会社に巨額配当を還元した。
2026年時点ではFY2025の利益急落という試練に直面しているが、「ONE 2030」計画に基づきUSD 250億超の投資でメタノール対応船・艦隊拡張・デジタル化を進め、2030年度に300万TEU・利益USD 38億を目指している。その成否は3社親会社の財務戦略・Premier Allianceの競争力・グリーン規制への対応速度に大きく依存する。
日本のM&A史においてONEは、同業3社が完全にブランド・経営を統合した民間主導の産業再編の成功事例として記録される。その教訓はコンテナ海運に限らず、過剰競争・スケール不足に悩む産業全体に普遍的な示唆を与えている。
引用元
本稿の主要な事実・財務数値は、2026年8月時点で以下の情報源に基づき確認済みである。
- FreightWaves「ONE reports $586 million loss in 2018-19 fiscal year」(設立初年度の赤字USD 5.86億の確認)
- Ocean Network Express「Financial Results for FY2021 Full-year」(FY2021純利益US$16,756百万の確認)
- Ocean Network Express「FINANCIAL RESULTS FOR FY2023」(FY2023純利益US$974百万・前年比較からFY2022純利益を算出)
- Ocean Network Express「FINANCIAL RESULTS FOR FY2024」(FY2024純利益US$4,244百万の確認)
- Ocean Network Express「FINANCIAL RESULTS FOR FY2025」(FY2025純利益USD 3.38億・売上高USD 166.2億の確認)
- Ocean Network Express「CEO Succession Plan – Mr Till Ole Barrelet Appointed as Chief Executive Officer-Designate」(CEO交代の公式発表)
- Floship「A simple guide to understanding the Hanjin Bankruptcy」(ハンジン海運破綻の負債総額・貨物価値の確認)
ONEの設立経緯・出資比率・アライアンス変遷等の記述は、執筆時点で入手可能な公開情報を総合した内容であり、投資判断の根拠とせず必ず最新の一次情報をご確認いただきたい。
【免責事項】
本記事は、公開情報・報道・業界レポート等をもとに執筆者が独自に調査・分析した情報提供を目的としたものであり、特定の投資・M&A取引・経営判断を推奨・勧誘するものではありません。記事内に記載された数値・企業名・取引情報・規制内容・市場予測等は情報収集時点のものであり、その後の変化により実態と異なる場合があります。当サイトは記事の正確性・完全性・最新性について一切の保証を行わず、本記事を参照したことによって生じたいかなる損害についても責任を負いません。具体的な取引・判断にあたっては、弁護士・公認会計士・M&Aアドバイザー等の専門家に個別にご相談ください。本記事で言及する企業・商品・サービス等の名称は各社の商標または登録商標です。