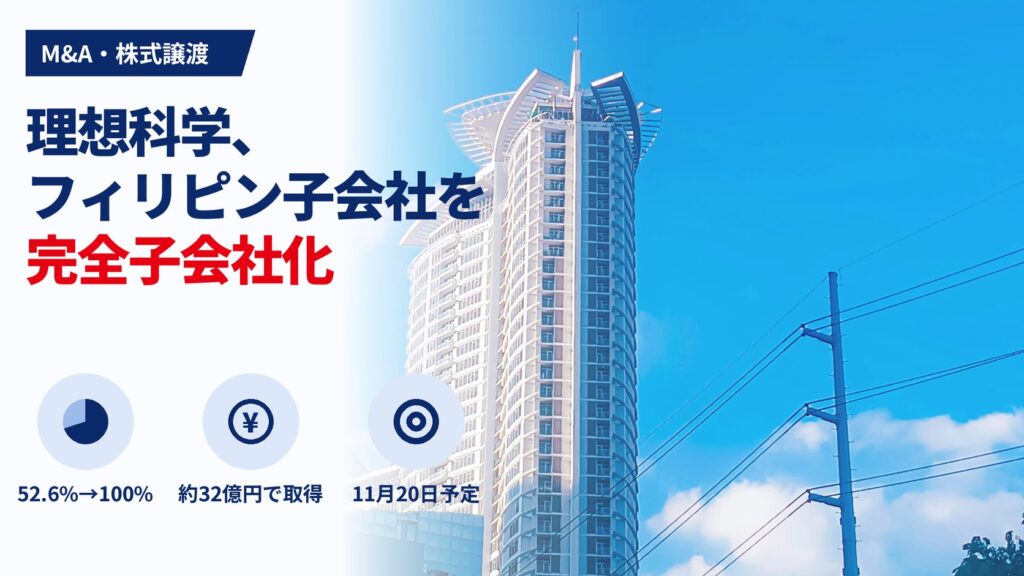
理想科学工業(6413、東証プライム)は2026年11月5日、フィリピンの連結子会社RISO Copylandia Philippines Corp.(以下RCP社)の株式56,889株(議決権の47.4%)を20,308千米ドル(約3,199百万円)で追加取得し、完全子会社にすると発表しました。株式譲渡契約の締結は11月6日、実行は11月20日の予定です。RCP社は、フィリピンで長く理想科学の販売店だったCopylandia Office Systems Corporationの事業を承継した会社で、理想科学は2026年5月22日に51%を取得して連結子会社にしたばかりでした。
半年で過半数取得から100%まで進んだこと自体より、本件で注目したいのは2つの数字です。1つは価格で、今回の1株あたり取得価額は約357米ドルと、5月に支配権を取ったときの約360米ドルとほぼ同じです。もう1つは会計処理で、本件を5月の取得と「一体の取引」として扱うため、追加取得なのに約3,199百万円ののれんが発生し、9年で償却されます。初年度は第3四半期に9か月分をまとめて計上する予定です。
本記事では、取引条件と段階取得の経緯を整理したうえで、5月と11月の1株単価を並べ、のれん償却が理想科学の営業利益に占める重さを編集部の計算で示します。あわせて、同じ日に公表された中間決算・通期予想の上方修正・自己株式取得との関係と、旧販売店を直営化する意味を検討します(情報は2026年11月5日時点)。
目次
取引の概要:52.6%から100%へ、取得価額は約32億円
| 項目 | 内容 |
|---|---|
| 買い手 | 理想科学工業(6413、東証プライム) |
| 対象会社 | RISO Copylandia Philippines Corp.(所在地:フィリピン・マニラ首都圏マンダルヨン市、設立2025年12月5日) |
| 対象会社の事業 | 製品の輸入・流通・販売、管理業務 |
| 取得する株式 | 56,889株(議決権の47.4%) |
| 取得価額 | 20,308千米ドル(約3,199百万円、1米ドル=157円54銭で換算) |
| 保有割合 | 63,111株(52.6%)→ 120,000株(100%) |
| 譲渡人 | 開示なし |
| 目的 | グループ内における意思決定の迅速化 |
| 日程 | 取締役会決議 2026年11月5日、株式譲渡契約締結 11月6日(予定)、株式譲渡実行 11月20日(予定) |
| 会計処理 | 2026年5月22日付の一部取得と一体の取引として処理。のれん概算3,199百万円、償却期間9年 |
換算レートは2026年10月30日時点。本件は東京証券取引所の適時開示基準に該当しない任意開示で、開示内容の一部が省略されています。
開示が挙げる目的は、RCP社を完全子会社にすることで「グループ内における意思決定の迅速化」を図ることです。完全子会社化の後、法定の手続を経て、RCP社の代表者はFeliciano A. Juarez, Jr.氏から理想科学の執行役員である冨山文弥氏に代わる予定です。
一方で、譲渡人が誰か、価格をどう算定したか、第三者の算定を取ったか、RCP社の売上高や純資産はいくらかは、いずれも開示されていません。価格の妥当性を倍率で検証する材料はなく、以下の分析は、開示されている株数と金額から読み取れる範囲にとどまります。
1年足らずで3段階:旧販売店の事業承継から完全子会社化まで
理想科学がフィリピンの販売体制を自社に取り込む動きは、2025年12月から段階的に進んできました。
| 時期 | 出来事 | RCP社の保有割合 |
|---|---|---|
| 2025年12月5日 | RCP社設立 | — |
| 2025年12月18日 | 「フィリピン共和国に本拠を置く企業の株式取得に関するお知らせ」を公表 | — |
| 2026年5月22日 | RCP社とCopylandia Sales Corp.(以下CSC社)の株式の一部を取得し連結子会社化 | 59,211株(51.0%) |
| 2026年10月2日 | RCP社の増資を引き受け(引受資本金11,610,000ペソ→12,000,000ペソ) | 63,111株(52.6%) |
| 2026年11月20日(予定) | 残り56,889株を取得 | 120,000株(100%) |
中間期決算短信の企業結合に関する注記によると、5月の取得でRCP社は議決権の51%、CSC社は39%を取得しています。CSC社は議決権39%でも連結子会社とされており、第1四半期決算短信は連結範囲の変更として両社を新規2社に挙げています。本件の開示はRCP社だけを対象としており、CSC社の残りの株式をどうするかには触れていません。
株数の動きを追うと、10月の増資は発行済株式116,100株に対して3,900株の新株を発行し、理想科学がその全部を引き受けたものと計算できます(63,111株−59,211株=3,900株、120,000株−116,100株=3,900株)。引受資本金の増加額390,000ペソは3,900株×100ペソに当たります(編集部計算)。開示されているのは引受資本金の変化だけで、払込金額の総額は開示されていません。増資で保有割合を51.0%から52.6%に上げた理由も説明がなく、完全子会社化の前に運転資金などを手当てした可能性がありますが、推測の域を出ません。
1株単価を並べる:支配権を取った5月とほぼ同じ価格
5月の取得価額は、中間期決算短信の注記にRCP社の取得原価として21,337千米ドル(3,396百万円)と記載されています。これと本件を株数で割ると、次のようになります。
| 取得 | 株数 | 取得価額 | 1株あたり(米ドル) | 1株あたり(円) |
|---|---|---|---|---|
| 2026年5月22日(51.0%、支配権の取得) | 59,211株 | 21,337千米ドル(3,396百万円) | 約360.36米ドル | 約57,354円 |
| 本件(47.4%、残りの全部) | 56,889株 | 20,308千米ドル(約3,199百万円) | 約356.98米ドル | 約56,232円 |
| 合計(増資分を除く) | 116,100株 | 41,645千米ドル(約6,595百万円) | — | — |
1株あたりは編集部計算(取得価額÷株数)。5月の取得原価には取得関連費用を含まない。合計の円額は2つの開示額の単純合計で、換算時点が異なる。10月の増資3,900株の払込金額は開示がないため含めていない。
米ドル建ての1株単価は、本件が5月を約0.9%下回るだけで、ほぼ同じ水準です。一般に、支配権を取得する株式には上乗せ(コントロール・プレミアム)が付き、支配権のない少数株式は割り引かれることが多いとされます。本件では、5月の過半数と11月の少数株式がほぼ同じ単価で取引されたことになります。
この一致には2つの読み方があります。1つは、5月の時点で残りの株式の取得価格(またはその算定方法)まで合意していたという見方です。半年で残りの株式を取得し、会計上も「一体の取引」として扱うことは、当初から2段階で100%にする計画だったことと整合します。もう1つは、5月以降の業績や為替を反映して改めて算定した結果がたまたま近くなったという見方です。開示には譲渡契約の条件や算定方法の記載がないため、どちらかは判断できません。
少数株主の側から見ると、支配権を手放した5月の売り手と同じ単価で売却できたことになり、価格の公平性は説明しやすい構造です。同じ単価で100%(120,000株)を評価すると約42,837千米ドル、1米ドル=157.54円で約67億円になります(編集部計算、20,308千米ドル÷56,889株×120,000株)。ただし、RCP社の利益や純資産が開示されていないため、この評価額が何倍の水準なのかは検証できません。
のれん約32億円・9年償却は営業利益の何%か
追加取得なのにのれんが生じる理由
すでに支配している子会社の株式を追加で取得する場合、日本の会計基準では非支配株主との取引として扱い、新たなのれんは計上しないのが原則です。差額は資本剰余金で処理されます。
本件は、5月22日付の一部取得と「一体の取引として会計処理を行う予定」とされています。2回に分けた取得を1つの企業結合とみなすため、11月の取得分も取得の対価に含め、のれんとして計上する整理と考えられます。開示は本件に伴うのれんを概算3,199百万円としており、取得価額(約3,199百万円)とほぼ同額です。
5月の取得でも、中間期決算短信ではRCP社・CSC社の株式取得に伴うのれん発生額を3,698百万円(暫定額)としており、RCP社の取得原価3,396百万円を上回っています。取得価額のほとんどがのれんになっているのは、RCP社が2025年12月に設立されたばかりで、帳簿上の純資産が小さいためとみられます。もっとも、取得原価の配分(PPA:取得した資産・負債を時価で評価し直し、顧客関連資産などの無形資産を識別する手続)は終わっておらず、いずれも暫定的な会計処理です。PPAで無形資産が切り出されれば、のれんの額と償却期間は変わる可能性があります。
償却負担の大きさ
のれん3,199百万円を9年で均等に償却すると、年間の償却額は約355.4百万円です。開示によれば、償却は2026年4月1日に遡って始め、2027年3月期第3四半期に上期6か月分と第3四半期3か月分の合計9か月分を計上します。
| 項目 | 金額 | 修正後の通期営業利益予想(5,600百万円)に対する比率 |
|---|---|---|
| 年間の償却額(3,199百万円÷9年) | 約355.4百万円 | 約6.3% |
| 2027年3月期に計上する9か月分 | 約266.6百万円 | 約4.8% |
編集部計算。本件の追加取得に伴うのれん(概算)だけを対象とし、5月取得分ののれん3,698百万円(暫定)の償却は含めていない。PPAの結果で金額は変わり得る。
本件ののれんだけで、年間で営業利益予想の約6%に当たる償却費が9年間続く計算です。5月取得分ののれん3,698百万円(暫定)と単純に足すと、フィリピンの2社に関するのれんは約6,897百万円になります(編集部計算。償却が進んだ後の残高ではなく、発生額の合計)。中間期末(2026年9月30日)の連結ののれん残高は4,986百万円で、本件の概算3,199百万円はこの約64%に当たります。
完全子会社化で変わるのは、RCP社の利益の47.4%が非支配株主に配分されなくなることです。のれん償却は5月の段階でもすでに全額が親会社株主の負担でしたが、今回からはRCP社の利益も全額を取り込めます。のれん償却を上回る利益をRCP社が生むかどうかが投資回収の分かれ目ですが、RCP社の業績は開示されていないため、現時点では外部から判断できません。
同じ日の中間決算と上方修正:のれん償却を織り込んでも営業利益は5,600百万円へ
理想科学は本件と同じ11月5日16時に、2027年3月期中間期の決算短信、通期業績予想の修正、自己株式取得の3件を開示しています。
| 項目 | 2026年3月期(実績) | 2027年3月期(期初予想) | 2027年3月期(修正後予想) | 修正率 |
|---|---|---|---|---|
| 売上高 | 78,990 | 80,900 | 84,100 | +4.0% |
| 営業利益 | 5,111 | 4,900 | 5,600 | +14.3% |
| 経常利益 | — | 5,100 | 5,600 | +9.8% |
| 親会社株主に帰属する当期純利益 | 4,378 | 4,100 | 4,500 | +9.8% |
単位:百万円。修正率は編集部計算(修正後÷期初予想−1)。経常利益の2026年3月期実績は本記事では扱わない。
期初予想は営業利益が前期比4.1%減の4,900百万円で、減益の見通しでした。修正後の5,600百万円は前期実績5,111百万円を約9.6%上回ります(編集部計算)。修正の理由として挙げられているのは、日本の消耗品の価格改定に伴う前倒し需要と円安で中間期が増収増益になったこと、下期も一部部品の価格高騰による原価上昇を見込む一方で価格改定による売上総利益の押し上げを見込むことです。そのうえで、本件の完全子会社化による連結業績への影響は「本業績予想に織り込んでおります」と明記しています。のれん償却額そのものは修正の説明に記載されていません。
中間期の実績は、売上高41,550百万円(前年同期比10.4%増)、営業利益3,382百万円(同33.1%増)、親会社株主に帰属する中間純利益2,513百万円(同40.4%増)です。中間期決算短信は、5月の取得に関する取得関連費用(アドバイザリーへの報酬・手数料等)として320百万円を記載しています。決算短信の報告セグメントは印刷機器関連事業・不動産事業・その他で、フィリピンや東南アジアの地域別の業績は確認できません。
同日に決議した自己株式取得は、上限210,000株(自己株式を除く発行済株式総数の0.34%)・上限2億円、取得期間は2026年11月19日〜12月23日、東京証券取引所での市場買付です。目的は「経営環境の変化に対応した機動的な資本政策の遂行及び株主への利益還元」とされています。規模は本件の取得価額約3,199百万円の16分の1程度で、本件と直接の関係は説明されていません。
編集部の見方では、のれん償却という減益要因を伴う買収を、上方修正と同じ日に公表したことで、償却負担を本業の利益改善で吸収できることを示す形になっています。ただし、上方修正の主な要因は国内の価格改定と為替で、フィリピン事業の貢献ではありません。本件の効果は、別の要因で生まれた利益の余力に支えられている点に注意が必要です。
なぜ販売店を買い、なぜ100%にするのか
理想科学は、高速インクジェットプリンター「オルフィス」を中心とするインクジェット事業と、デジタル印刷機「リソグラフ」を中心とする孔版事業からなる印刷機器事業を、世界190以上の国・地域で展開しています。開示はフィリピン市場での事業拡大のために販売店の事業を承継した会社の株式を取得したと説明しており、本件はその延長線上にあります。
印刷機器のビジネスは、本体を売った後のインクやマスターなどの消耗品と保守で継続的に収益を得る構造です。独立した販売店を通じて売る場合、その収益の一部は販売店の取り分になり、価格設定やサービスの水準もメーカーが直接決めにくくなります。販売店の事業を自社グループに取り込めば、消耗品と保守の収益をグループ内に残し、販売方針を本社の戦略に合わせやすくなると考えられます。ただし、開示が明示している目的は「フィリピン市場での事業拡大」と「意思決定の迅速化」で、収益構造の改善を数値で示しているわけではありません。
52.6%の保有でも連結子会社として経営を支配できますが、47.4%を持つ株主がいれば、投資や取引条件を決めるたびに少数株主への配慮が必要になります。完全子会社化と同時に代表者を本社の執行役員に交代させることからみて、理想科学は現地の経営判断を本社の直接の管理下に置く体制を選んだと読めます。旧販売店の経営者から本社の役員への交代は、意思決定を速める一方で、現地の顧客との関係や営業人材をどう引き継ぐかという課題も伴います。
経営者への示唆
段階取得の2回目の価格を、1回目と整合させる
本件では、支配権を取った5月と残りを取得する11月の1株単価がほぼ同じでした。段階的に100%にする場合、後の段階の価格を上げれば先に売った株主との公平性が問われ、下げれば残った株主の同意を得にくくなります。最初の取得時に、残りの株式を取得する時期と価格の決め方を契約で決めておけば、後の交渉を短くでき、会計上も一体の取引として説明しやすくなります。他社が海外の販売店や合弁相手を段階的に取り込む場合も、1回目の契約に残りの株式の取得条件(コールオプションなど)を盛り込むかどうかを、最初の交渉で検討する価値があります。
のれん償却の重さを買収前に営業利益と比べておく
本件ののれん償却は年間約355百万円で、修正後の営業利益予想の約6%に当たります。対象会社の純資産が小さい事業承継会社を買うと、取得価額のほとんどがのれんになり、日本の会計基準では毎期の償却費として営業利益を押し下げます。海外の販売会社を買収する経営者は、取得価額を決める前に、のれん償却を上回る利益を対象会社がいつまでに生むかを試算し、社内の投資判断の資料に残しておくことが重要です。
100%化の効果を開示で示す
本件の開示は目的を「意思決定の迅速化」とし、シナジーの数値やRCP社の業績を示していません。任意開示で省略が許されるとしても、約32億円の投資で、のれん償却が9年間続く案件です。株主から見れば、フィリピン事業の売上規模や利益の見通しが分からなければ、投資の妥当性を評価できません。決算説明の場などで、直営化した市場の売上と利益の推移を示していくことが、次の海外買収への理解にもつながります。
M&A実務者への示唆
段階取得では、各段階の契約とガバナンスの設計を確認する
専門書は、海外の販売網や事業を段階的に取得し、出資比率を引き上げて最終的に直轄化する手法を、リスクを抑えながら支配権を得る方法として紹介しています(M&A戦略の立案プロセス)。過渡期(50%超100%未満)には、非支配株主との利益の対立や意思決定の停滞が起こりやすいとされます。本件では、51%取得から約半年、増資から約1か月で完全子会社化を決めていますが、当初の契約に残りの株式の取得条件があったかどうかは開示されていません。実務者が確認すべきなのは、1回目の契約にコールオプションやプットオプション、価格算定の方式が定められていたか、そして増資で保有割合を引き上げた理由です。
「一体の取引」とする会計処理と、PPAの影響
複数回に分けた取得を一体の取引として扱うかどうかで、追加取得分がのれんになるか資本剰余金になるかが変わります。のれんは日本の会計基準では20年以内の期間で規則的に償却され、営業利益の減少要因になります(持株会社の実務)。本件はのれんとして計上し、償却期間を9年としています。PPAが終わっていないため、顧客関連資産などの無形資産が識別されれば、のれんの額と償却費の内訳が変わる可能性があります。実務者は、2027年3月期の第3四半期以降の決算短信の企業結合に関する注記で、取得原価の配分の確定額と償却期間を確認する必要があります。
旧販売店を承継した会社のPMI
海外子会社の統合では、本社の統制と現地のオペレーションの維持をどう両立させるかが鍵になるとされます(持株会社の実務、M&A戦略の立案プロセス)。本件のRCP社は旧販売店の事業を引き継いだ会社で、顧客との関係や営業・保守の人材が事業の価値の中心です。代表者を旧販売店系の経営者から本社の執行役員に代えることは、統制を強める一方で、現地の主要な人材が離れるリスクもあります。開示には人材の処遇や報酬の仕組みなど具体的な統合策の記載はありません。実務者が確認すべきなのは、キーマンの雇用継続の条件と、旧販売店時代の取引慣行を本社の管理ルールにどう切り替えるかです。
買収と同日の資本政策の開示
専門書は、自己株式の取得を資本政策の一環として、M&Aを含むコーポレート・ファイナンスと密接に関わるものと位置づけています(エクイティ・ファイナンスの理論と実務)。本件では、完全子会社化、上方修正、上限2億円の自己株式取得が同じ時刻に開示されました。ただし、自己株式取得の規模は取得価額の16分の1程度で、本件による利益の押し下げを相殺する性格のものではありません。同日に開示したことと、資本政策として一体で設計したことは別であり、両者の関係は開示からは確認できない点に注意が必要です。
本件のまとめ
本件の要点は、理想科学工業がフィリピンの旧販売店の事業を承継したRCP社の残り47.4%を20,308千米ドル(約3,199百万円)で取得し、2026年11月20日(予定)に完全子会社にすることです。2025年12月の公表、2026年5月の51%取得、10月の増資、11月の完全子会社化と、1年足らずで3段階を踏みました。完全子会社化の後は代表者を本社の執行役員に代え、現地の意思決定を本社の直接の管理下に置きます。
戦略面では、消耗品と保守で継続的に稼ぐ印刷機器のビジネスで、販売店に流れていた収益と販売方針の決定権をグループ内に取り込む直営化と考えられます。この合理性が成り立つ条件は、旧販売店の顧客と人材を維持したまま、のれん償却を上回る利益をRCP社が生むことです。RCP社の業績が開示されていないため、現時点ではこの条件を外部から確かめることはできません。
価格と条件の面では、11月の1株単価は約356.98米ドルで、支配権を取った5月の約360.36米ドルとほぼ同じです(編集部計算)。支配権の有無で単価に差を付けていない点は、当初から2段階での100%化を想定していた可能性を示唆しますが、契約条件は開示されていません。会計上は5月の取得と一体の取引として扱うため、本件だけでのれん約3,199百万円が生じ、年間約355百万円の償却が9年間続きます。これは修正後の営業利益予想の約6%に当たり、国内の価格改定と円安による上方修正の余力で吸収する形です。
今後の注目点は、11月20日の株式譲渡の実行、2027年3月期第3四半期決算での9か月分ののれん償却の計上と企業結合に関する注記、PPAの確定によるのれんの額と償却期間の変化、そしてCSC社の残りの株式の扱いです。フィリピン事業の売上や利益が決算説明などで示されるかどうかも、この投資の成果を判断する材料になります。
ディスクロージャー
本記事は、理想科学工業の公表資料(適時開示、決算短信、業績予想の修正、自己株式取得に関する開示)をもとに編集部が分析したものです。1株あたりの取得単価、100%換算の株式価値、のれん償却額とその営業利益予想に対する比率、のれんの単純合計、株数の差から求めた増資の株数などは、編集部の計算または仮定に基づく試算であり、会社が公表した数値ではありません。分析や見通しは編集部の見解であり、特定の有価証券の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- RISO Copylandia Philippines Corp.の完全子会社化に関するお知らせ(理想科学工業、2026年11月5日)
- 業績予想の修正に関するお知らせ(理想科学工業、2026年11月5日)
- 自己株式取得に係る事項の決定に関するお知らせ(理想科学工業、2026年11月5日)
決算説明資料・IR資料
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(理想科学工業、2026年11月5日)
- 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(理想科学工業、2026年7月31日)
- 2026年3月期 決算短信〔日本基準〕(連結)(理想科学工業、2026年5月8日)
参考書籍
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第4章・第7章
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1章・第2章・第4章
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ 編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第1章・第8章
関連記事