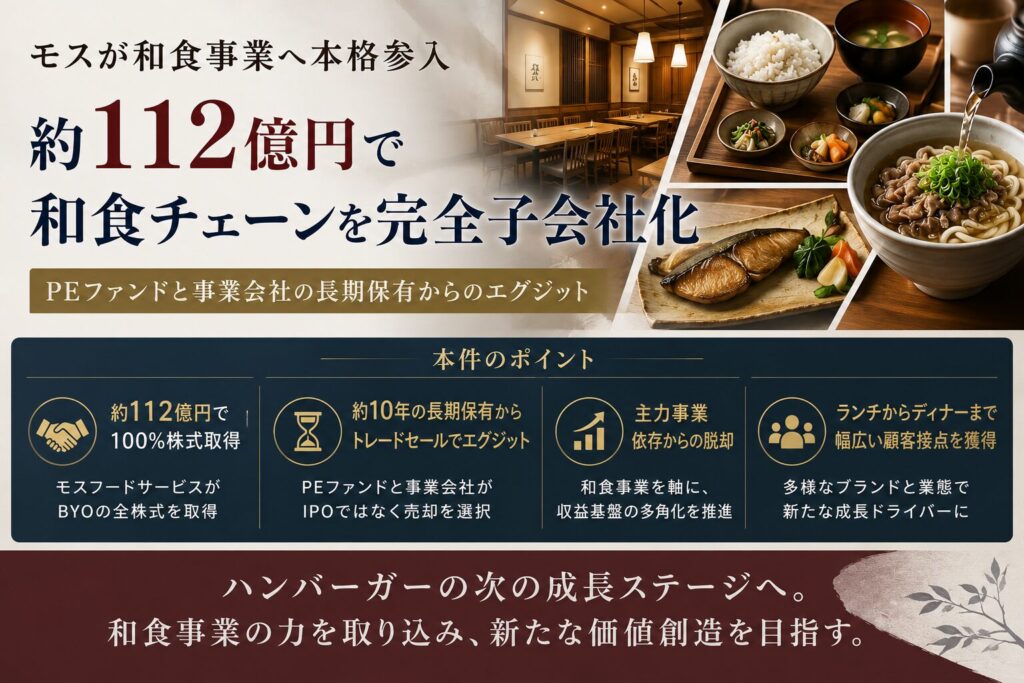
株式会社モスフードサービスは2026年6月30日、和食チェーン「和食・酒 えん」「おぼん de ごはん」「だし茶漬け+肉うどん えん」などを展開する株式会社ビー・ワイ・オー(以下BYO)の全株式を、11,197百万円(約112億円)で取得すると発表した。株式譲渡は予定どおり7月31日に完了し、BYOは2027年3月期第2四半期からモスの連結子会社になる。
ハンバーガーチェーンが和食チェーンを買った多角化案件に見えるが、売手側の顔ぶれに特徴がある。株式の約4割を持っていたのは、2015年からBYOに投資してきたPEファンドのクレアシオン・キャピタル系の組合などである。25%を持っていたのは日本ケンタッキー・フライド・チキン(日本KFC)で、残りの約3割は創業家だった。性格の異なる三種類の株主が、同じタイミングで持分を手放したことになる。本記事では、モスの開示と完了時の補足説明資料をもとに、価格の水準、モスにとっての位置づけ、売手それぞれの事情を整理する。
※情報基準日:2026年10月4日(2026年7月31日公表の取得完了の開示・補足説明資料を反映)
目次
案件の概要
| 項目 | 内容 |
|---|---|
| 案件名 | 株式会社ビー・ワイ・オーの株式の取得(子会社化) |
| 開示会社(買手) | 株式会社モスフードサービス(東証プライム、証券コード8153) |
| 対象会社 | 株式会社ビー・ワイ・オー(東京都豊島区、2015年7月設立、従業員473名、2026年6月末時点で国内125店・台湾5店) |
| 売手と取得株式数 | WIN1号・WIN3号・WIN戦略投資1号投資事業有限責任組合、WINプリンシパル投資事業組合(いずれも業務執行組合員はクレアシオン・キャピタル)計3,807,248株、クレアシオン・ホールディングス493,301株、日本KFC 2,666,667株、創業家の個人株主3名3,127,587株、クレアシオン・ホールディングスがその他の少数株主から取得した株式571,864株 |
| 取得株式数・取得価額 | 10,666,667株(議決権所有割合100.0%)、11,197百万円 |
| 日程 | 取締役会決議2026年6月24日(最終決定を社長に一任)、契約締結6月30日、株式譲渡実行7月31日(完了) |
| のれん | 金額・償却方法は精査中(日本基準に基づき定期償却の予定) |
112億円は高いのか:開示数値から見た価格水準
開示資料には、BYOの直近3期の連結業績が記載されている。
| 決算期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 売上高 | 14,891百万円 | 16,464百万円 | 18,380百万円 |
| 営業利益 | 423百万円 | 546百万円 | 534百万円 |
| 当期純利益 | 341百万円 | 163百万円 | 411百万円 |
| 調整後EBITDA | 1,023百万円 | 1,150百万円 | 1,268百万円 |
| 純資産 | 2,723百万円 | 2,881百万円 | 3,301百万円 |
| 店舗数(期末) | 117店 | 120店 | 124店 |
※調整後EBITDAは、デュー・ディリジェンス等の結果を踏まえ、IPO準備費用や一過性損益等を調整した参考値。店舗数は7月31日付の補足説明資料による。
取得価額11,197百万円を取得株式数で割ると、1株あたり約1,050円になる。2026年3月期末の1株当たり純資産は309.5円なので、純資産の約3.4倍で買ったことになる。当期純利益411百万円に対しては約27倍、調整後EBITDA1,268百万円に対しては約8.8倍だ。
ただし、8.8倍は株式の取得価額をEBITDAで割った数字である。企業価値(EV)ベースの倍率を出すには、BYOが抱える有利子負債から現預金を差し引いた純有利子負債を加える必要がある。BYOの総資産10,311百万円に対し純資産は3,301百万円で、負債は約70億円ある。その内訳は開示されていないため、EV/EBITDAは8.8倍より高い水準になる可能性がある。
もう一つ注意したいのは、営業利益と調整後EBITDAの開きである。2026年3月期の営業利益率は2.9%にとどまるが、調整後EBITDAの売上高比率は6.9%ある。この差は減価償却費と、IPO準備費用などの一過性費用の調整から生じている。店舗型の外食業は出店投資に伴う償却負担が重いため、EBITDAでは収益力が大きく見えやすい。モスがのれんを定期償却する点も考えると、連結後の会計上の利益への貢献は、EBITDAの印象ほど大きくならないだろう。
モスにとっての位置づけ:M&A枠200億円の半分以上を投じた案件
開示資料は本件の目的を、2025年5月に公表した2025〜2027年度の中期経営計画に結びつけている。同計画は、既存事業の成長に加えて、M&Aや業務提携による国内外の外食ポートフォリオの拡充を重要な戦略の一つに位置づけている。
補足説明資料によれば、モスは2026〜2027年度のキャピタルアロケーションで成長投資に320億円を割り当て、そのうちM&Aに200億円の枠を設けている。本件の約112億円は、その枠の半分を超える。資金の出し手側では、営業キャッシュフロー142億円に加えて借入金124億円を見込んでいる。手元資金と借入を組み合わせて、計画期間中の最大級の案件に充てた形だ。
規模の変化も大きい。2026年3月期実績の単純合算で、グループ売上高は1,027億円から1,211億円へ約18%増え、BYOはグループ売上高の15%を占める。国内モスバーガー事業の構成比は82%から69%に下がる。モスバーガー一本足の収益構造を和らげる効果は、数字の上ではっきり出る。
一方、EBITDAの増加率は約12%(106億円→118億円)と、売上高の伸びを下回る。モスのEBITDA率が約10%であるのに対し、BYOの調整後EBITDA率は約7%にとどまるためだ。短期的には、利益率を薄めながら規模を取りにいく買収といえる。買収後に利益率をどこまで引き上げられるかが、価格の妥当性を左右する。
シナジーの中身:FC化、台湾、調達
モスが掲げるシナジーは、新規出店とFC展開の加速、海外展開機会の拡大、コスト抑制の三つである。
第一のFC展開は、モスの本業そのものだ。モスバーガーは国内1,308店(2026年6月末)をフランチャイズ中心に運営してきた。BYOの和食業態にこのFC運営力を適用できれば、自己資本の負担を抑えながら店舗網を広げられる。ただし、ハンバーガーと比べて調理工程の多い和食業態を、加盟店で同じ品質で再現できるかは未知数である。
第二の海外展開では、台湾が具体的な接点になる。モスは台湾で297店を展開しており、台湾の新工場も今期中に稼働する予定だ。BYOも台湾に5店を持つ。モスの現地基盤を使って和食業態を広げる余地は、構想段階の話ではなく、既存の拠点同士の組み合わせとして存在する。
第三の調達・物流では、店舗数の拡大がそのまま購買量の拡大につながる。補足説明資料によれば、BYOの売上高は2年で約23%伸びた。この間に店舗数は117店から124店への約6%増にとどまっている。単純計算では1店舗あたり売上高が約1.27億円から約1.48億円へ上がっており、既存店の集客力や価格改定が成長を支えてきたことがうかがえる。原材料費が上がる局面で、モスの調達網を通じて原価を抑えられれば、利益率改善の余地は大きい。
なぜ三種類の売手が同時に手放したのか
売手の内訳を株式数で見ると、クレアシオン・キャピタルが業務執行組合員を務める4つの組合とクレアシオン・ホールディングスで約40%、日本KFCが25%、創業家3名が約29%を占める。残る約5%は、クレアシオン・ホールディングスが他の少数株主から買い集めたうえでモスに譲渡した。性格の違う株主がそろって売却に応じた背景は、それぞれ異なると考えられる。
PEファンド:約11年の長期保有と「IPO準備費用」
クレアシオン・キャピタルの公表実績によれば、同社がBYOに投資したのは2015年10月である。BYOの設立日は2015年7月で、投資の受け皿として設立された会社とみられる。株式譲渡が実行された2026年7月までの保有期間は約11年に及ぶ。一般的なバイアウトファンドの保有期間を大きく超える長さだ。
開示資料の注記は、調整後EBITDAの算出にあたって「IPO準備費用」を調整したと明記している。BYOが株式上場の準備を進め、その費用を計上していたことを示す記載である。最終的な出口は上場ではなく事業会社への売却(トレードセール)になった。2025年3月期の当期純利益が163百万円と前後の期を大きく下回っている点も、一過性費用の影響を示唆する。ただし、その内訳は開示されていない。
日本KFC:オーナー交代後のノンコア資産の整理
日本KFCがBYOに25%を出資したのは2018年である。日本KFCは2017年にピザハット事業をファンドに売却しており、BYOへの出資は、フライドチキン以外の業態に足場を築く意味合いを持っていた。その後、親会社の日本KFCホールディングスは2024年に米カーライル・グループのTOBを受け入れて非公開化された。新しいオーナーのもとで、経営権を持たない25%の持分は保有を続ける理由が薄れていたとみられる。開示資料は日本KFCの売却理由に触れていないため、これは経緯からの推測である。
創業家:全株主がそろう機会
創業家3名も約29%を売却した。PEファンドと日本KFCが売却に動く局面で、100%の取得を望む買い手が現れれば、少数株主として残るより同じ条件で売るほうが合理的である。開示資料は、クレアシオン・ホールディングスが少数株主の株式を集約したうえで譲渡したと記載し、さらに「取得状況等を踏まえ」モスが追加取得を行う可能性にも触れている。相対取引で100%の取得を実現するには、多数の株主の合意を一つの価格にまとめる必要がある。その実務の難しさがうかがえる記載だ。
今後の注目ポイント
第一に、のれんの金額と償却年数である。純資産33億円の会社を112億円で買っているため、PPA(取得原価の配分)の結果次第ではあるが、数十億円規模ののれんが計上される可能性が高い。日本基準では定期償却が必要なため、その負担が連結の営業利益をどれだけ押し下げるかが、2027年3月期の決算で明らかになる。
第二に、FC化の成否である。補足説明資料によれば、BYOのブランドは「大型レストラン&和食ダイニング」「ライフスタイルカジュアルダイニング」「ファストフードダイニング&デリ」の3つの業態群に分かれる。国内店舗数が多いのは「おぼん de ごはん」(40店)と「だし茶漬け えん」(31店)だ。モスのFC運営ノウハウをどの業態から適用するのか、具体的な出店計画が示されるかが注目点になる。
第三に、M&A枠の残り約88億円の使い道だ。補足説明資料は、M&Aの類型として垂直型(サプライチェーン)・機能軸型(外食サポート)・水平型(同業他社)を示し、本件を水平型に位置づけている。残りの枠が続けて外食ブランドの取得に向かうのか、調達や物流の機能強化に向かうのかで、モスのポートフォリオ戦略の方向性が見えてくる。
まとめ:規模と多角化を取りにいった、利益率では割高に見える買収
モスは本件で、グループ売上高の15%を占める和食事業を一度に手に入れ、モスバーガー依存の収益構造を数字の上で大きく変えた。価格は純資産の約3.4倍、調整後EBITDAの約8.8倍(株式価値ベース)で、営業利益率2.9%の会社に対する対価としては強気の部類に入る。その分、FC化と台湾展開、共同調達による利益率の改善が前提になっている。
売手側から見れば、本件は長期保有のPE投資先と事業会社のノンコア持分、創業家の持分を、一つの買い手がまとめて引き受けた取引である。PEファンドが育てた事業の受け皿として事業会社が登場する構図は、ブラックストーンからあゆみ製薬を取得したGNIグループの案件とも共通する。買収ではなく資本業務提携で業態の幅を広げる選択肢との比較では、コーナン商事とバローHDの資本業務提携も参考になる。
引用元
一次情報
株式会社モスフードサービス「株式会社ビー・ワイ・オーの株式の取得(子会社化)に関するお知らせ」(2026年6月30日)
https://tdnet-pdf.kabutan.jp/20260630/140120260630584903.pdf
株式会社モスフードサービス「(開示事項の経過)株式会社ビー・ワイ・オーの株式の取得(子会社化)完了に関するお知らせ」(2026年7月31日、日経会社情報DIGITAL)
https://www.nikkei.com/nkd/disclosure/tdnr/20260731504681/
株式会社モスフードサービス「株式会社ビー・ワイ・オーの株式取得(子会社化)完了に関する補足説明資料」(2026年7月31日)
https://tdnet-pdf.kabutan.jp/20260731/140120260731504962.pdf
クレアシオン・キャピタル株式会社 主な実績
https://www.crea-cp.com/works/
関連情報・報道
日本経済新聞「モスフード、和食『おぼんdeごはん』のBYO買収 112億円で」
https://www.nikkei.com/article/DGXZQOUC306IX0Q6A630C2000000/
M&A Online「ケンタッキーフライドチキンが『えん』出資で和食・居酒屋業態参入へ」(2018年)
https://maonline.jp/articles/kfc_byo20180302
日本経済新聞「日本KFC、ピザハットを売却 全株式ファンドに譲渡」(2017年)
https://www.nikkei.com/article/DGXLASDZ10I7O_Q7A510C1TI1000/
M&A Online「日本KFCホールディングス、米投資ファンドのカーライル・グループによるTOBを受け入れ、株式を非公開化」(2024年)
https://maonline.jp/db/tob/2024/1366
ディスクロージャー
本記事は、株式会社モスフードサービスが公表した適時開示資料・補足説明資料、および報道機関等による公開情報をもとに作成した分析・見解です。特定の銘柄への投資を勧誘する目的のものではありません。株価倍率や1店舗あたり売上高など開示数値から筆者が算出した部分、売手各社の事情など開示情報にもとづく推測を含み、その旨を本文中に明記しています。投資判断やM&A実務の検討にあたっては、必ず一次情報をご確認のうえ、公認会計士・弁護士・M&Aアドバイザー等の専門家にご相談ください。

2件のフィードバック