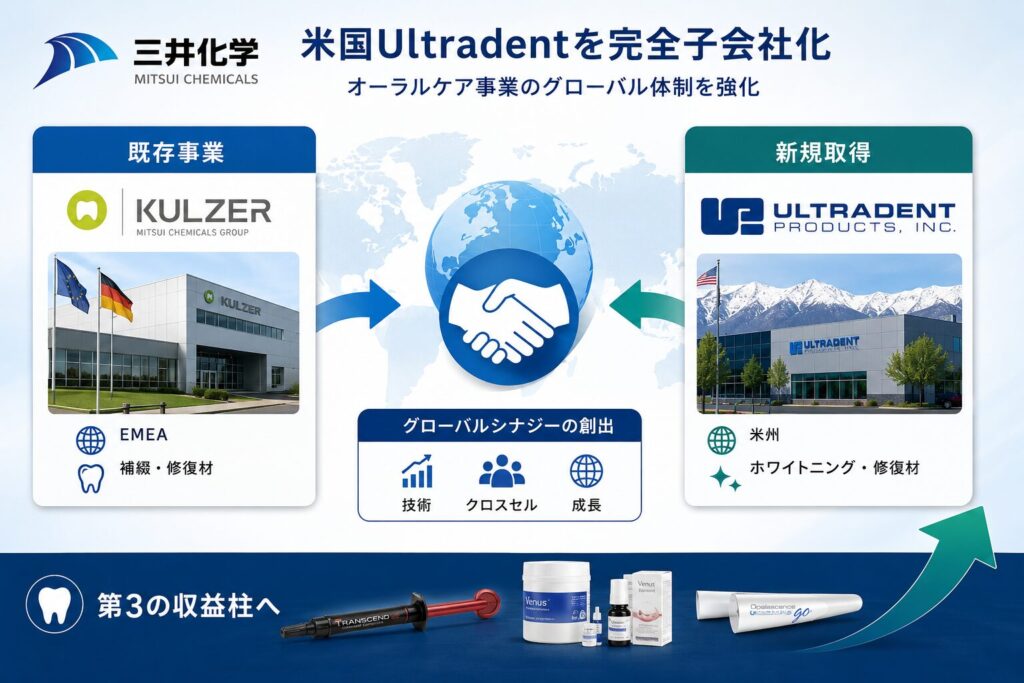
2026年6月12日、三井化学株式会社(東証プライム、コード:4183)は、米国の歯科材料メーカーUltradent Products, Inc.を完全子会社化する買収を決定したと発表した。取得価額は900百万USドルで、買収完了時に正味運転資本や純有利子負債等を考慮した一般的な調整が行われる。当初は2026年9月完了の予定だったが、競争法・投資規制法上の手続が想定より早く終わり、8月14日(現地時間)に買収手続が完了した。
この買収は、単純な「米国事業の拡大」ではない。EMEAを重点地域とするKulzer社と、米国に基盤を持つUltradent社の地理的・製品的な補完であり、オーラルケア事業のグローバル本社機能を日本から米国へ移すという経営体制の転換を伴う。2013年のKulzer買収から13年を経てたどり着いたこの案件を、開示資料をもとに検証する。
※情報基準日:2026年10月5日。
目次
案件概要
| 項目 | 内容 |
|---|---|
| 買い手 | 三井化学株式会社(東証プライム:4183)。完全子会社Mitsui Chemicals America, Inc.(MCA)が100%出資する持株会社を通じて取得 |
| 持株会社 | MC Dental Holdings America, Inc.(MCDHA、米国ユタ州。2026年7月設立、資本金は買収完了までに900百万USドルへ増資予定と開示) |
| 対象会社 | Ultradent Products, Inc.(米国ユタ州、1978年設立、President and CEO:Dirk Jeffs) |
| 事業内容 | 歯科製品の開発・製造・販売(ホワイトニング、修復材など) |
| 売り手 | 創業者Dr. Dan Fischerを含む複数の株主(出資比率は守秘義務により非開示) |
| 取得対象 | 株式及び事業用資産(取得株式数1,318千株、議決権所有割合100%) |
| 取得価額 | 900百万USドル(事業用資産を含む。完了時に正味運転資本・純有利子負債等で調整) |
| 日程 | 5月13日 取締役会決議(最終決定は執行側に一任)/6月12日 買収決定・契約締結/7月 MCDHA設立/8月14日 買収完了 |
Ultradent社の直近3期の経営成績は次のとおりだ(単位:百万USドル。売上高・営業利益は非継続事業を除く)。
| 決算期 | 2023年12月期 | 2024年12月期 | 2025年12月期 |
|---|---|---|---|
| 連結売上高 | 346.0 | 351.8 | 372.1 |
| 連結営業利益 | 29.4 | 25.6 | 30.9 |
| 親会社株主に帰属する当期純利益 | 13.2 | 20.6 | 24.0 |
| 連結純資産 | 221.7 | 201.0 | 220.5 |
| 連結総資産 | 376.5 | 365.1 | 386.5 |
筆者試算:900百万ドルの倍率と、営業利益率8%という現実
以下は開示数値に基づく筆者の試算である。取得価額は完了時に調整されるため、あくまで発表時点の900百万ドルを基準とした目安だ。
(1)倍率は高い
2025年12月期の実績で見ると、900百万ドルは売上高の約2.4倍、営業利益の約29倍、当期純利益の約37.5倍、純資産の約4.1倍にあたる。製造業のM&Aとしては高い水準だ。
(2)利益率は「高収益」とまではいえない
Ultradent社の営業利益率は、2023年12月期8.5%、2024年12月期7.3%、2025年12月期8.3%と、8%前後で推移している。売上高は3年で約7.5%増とゆるやかな成長だ。三井化学はオーラルケア事業を、ライフ&ヘルスケア・ソリューションの「第3の柱となる高収益・高効率な事業体」にすると掲げている。現状の利益率のままでは、営業利益の約29倍という価格を回収するのに時間がかかる。価格の妥当性は、Kulzer社とのクロスセルや機能集約で利益率をどこまで引き上げられるかに懸かっている。
(3)円換算の規模
仮に1ドル=150円で換算すると、900百万ドルは約1,350億円になる(為替前提による目安)。
13年越しの「地理×製品」補完——なぜ今なのか
三井化学は「ライフ&ヘルスケア・ソリューション」「モビリティソリューション」「ICTソリューション」の3つの成長領域に資源を投じ、M&Aや提携も積極的に使う方針を掲げる。ライフ&ヘルスケアでは、ビジョンケア材料・農業化学品に続く第3の収益の柱としてメディカル分野を育てるとしており、オーラルケア事業をそのコアに位置付けている。2013年にドイツのHeraeus社からKulzerグループを買収して以降、オーラルケア事業への理解を深めながら収益性の向上に取り組み、ヘルスケアの最大市場である米州での事業強化を図ってきたと開示している。
Kulzer社はEMEAを重点地域とし、修復材に強みを持つ。Ultradent社は米国に開発・製造拠点を持ち、ホワイトニング・修復材でグローバルトップ企業とされ、歯科医院への直販ルートを確立している。ホワイトニング分野は、口腔健康や審美への意識の高まりを背景に、高い成長率での拡大が期待されているという。会社は両社を「地域だけではなく製品ポートフォリオの観点からも補完関係にある」と説明する。筆者の見方では、13年という期間は、オーラルケア市場での地歩を固めながら、次に埋めるべき地域と製品の空白を見極めてきた時間と読める。
スキームとガバナンス——なぜ本社機能を米国に移すのか
本買収では、MCAが100%出資する持株会社MCDHAを設立し、同社がUltradent社の株式と事業用資産を取得・管理する。MCDHAの社長には、三井化学のオーラルケア事業部長である小野真吾氏が兼務で就く予定とされた(設立時点はMCA社長のAntonios Grigoriou氏が兼務)。MCDHAは三井化学の特定子会社に該当する。
本件で最も踏み込んだ経営判断は、オーラルケア事業のグローバル本社機能を日本から米国の持株会社に移管すると明言した点だ。7月14日の開示では、Kulzer社、Ultradent社、日本のサンメディカル株式会社等が、それぞれの製品・技術・地域の強みを生かしながら組織統合効果の最大化を図るとしている。
現地に意思決定の権限を移すことで、欧米の顧客・規制・競合への対応を速める狙いがある。一方で、日本本社によるコントロールとのバランス、そして日本・ドイツ・米国の三拠点・三文化の統合をどう進めるかは、開示だけでは検証できない今後のPMI(買収後統合)の課題として残る。日本企業が海外で上場子会社の完全子会社化を進める事例として、味の素によるマレーシア子会社AMBの完全子会社化提案も参考になる。
結論——価格の答えはPMIが出す
三井化学は2013年のKulzer買収を起点に、地域と製品の両面で空白を埋める形でUltradent社の買収にたどり着いた。EMEAの修復材に強いKulzer社と、米国のホワイトニング・直販チャネルに強いUltradent社という組み合わせは、同じ領域への長期的なコミットメントの延長線上にある。
ただし、営業利益率8%前後の会社を営業利益の約29倍で買った以上、900百万ドルという価格の妥当性は単年の倍率では説明しきれない。グローバル本社の米国移管を含むPMIで利益率を引き上げられるかが、今後の決算で問われることになる。
引用元
三井化学株式会社「米国Ultradent社買収契約締結に関するお知らせ」(2026年6月12日)
https://tdnet-pdf.kabutan.jp/20260612/140120260612569077.pdf
三井化学株式会社「(開示事項の経過)米国Ultradent社買収に伴う新会社設立に関するお知らせ」(2026年7月14日)
https://tdnet-pdf.kabutan.jp/20260714/140120260714592596.pdf
三井化学株式会社「(開示事項の経過)米国Ultradent社買収手続完了に関するお知らせ」(2026年8月17日)
https://tdnet-pdf.kabutan.jp/20260817/140120260817521605.pdf
ディスクロージャー
本記事は公開情報に基づく筆者個人の見解であり、投資勧誘を目的とするものではありません。「筆者試算」「筆者の見方」とした部分は筆者独自の計算・解釈です。記載内容の正確性・完全性を保証するものではなく、投資判断に際しては専門家にご相談ください。