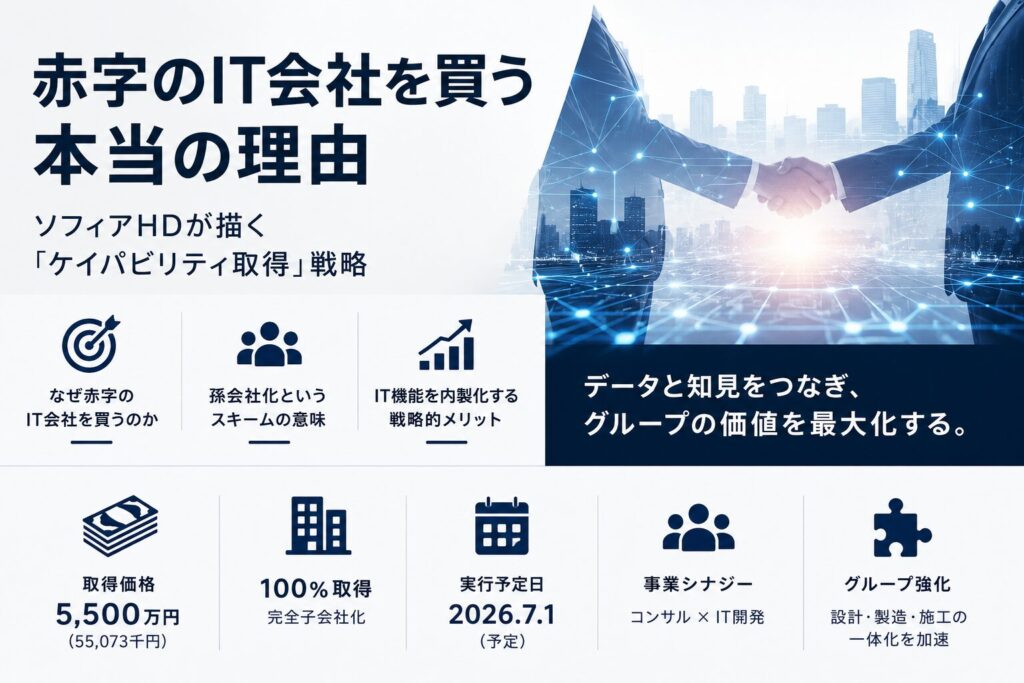
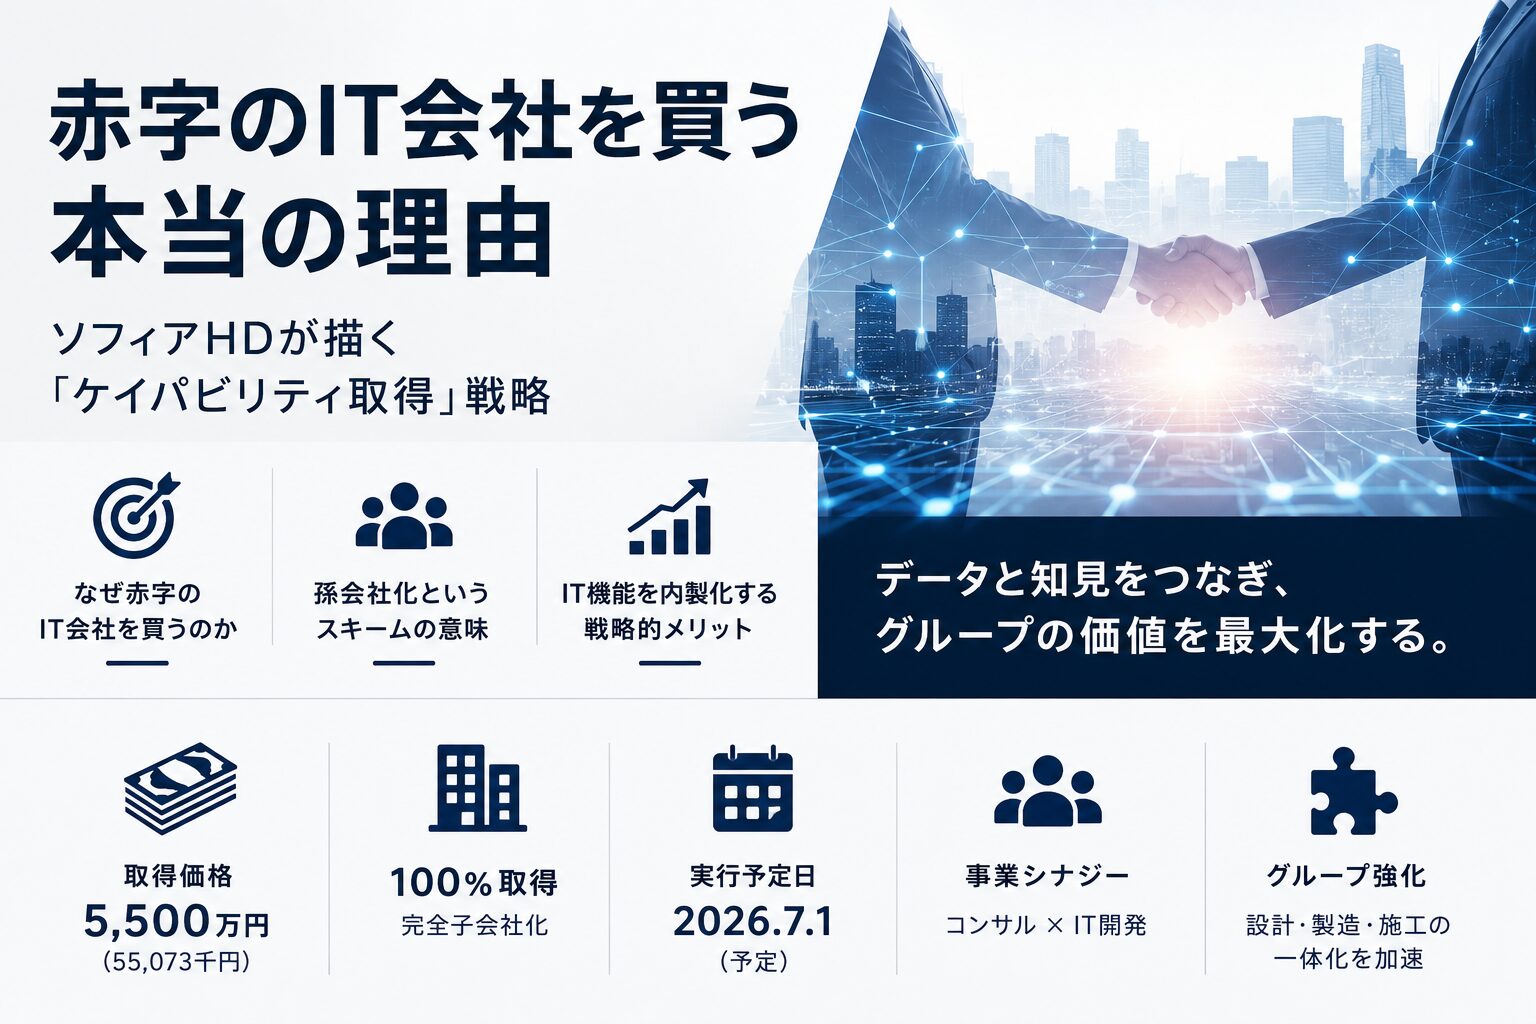
3期連続で営業赤字を計上している会社を、なぜあえて買うのか。株式会社ソフィアホールディングス(証券コード:6942、東証スタンダード)は2026年6月26日、連結子会社のソフィア総合研究所株式会社を通じて株式会社システムフリージアの全株式を取得し、孫会社化すると発表した。取得額は55,073千円(約5,500万円)。
システムフリージアの直近3期の営業損益は一貫してマイナスだ。それでも取締役会がこの案件にゴーサインを出した理由を、開示された財務数値から読み解く。
※情報基準日:2026年10月21日。数値は2026年6月26日付の適時開示と、同年8月14日公表の2027年3月期第1四半期決算短信による。株式譲渡は7月1日に実行予定とされていたが、実行完了を知らせる個別の開示は確認できていない。
目次
案件概要
| 項目 | 内容 |
|---|---|
| 案件名 | 株式会社システムフリージア株式取得(孫会社化) |
| 開示会社 | 株式会社ソフィアホールディングス(コード:6942、東証スタンダード) |
| 対象会社 | 株式会社システムフリージア(東京都千代田区) |
| 取得主体 | ソフィア総合研究所株式会社(ソフィアHDの連結子会社) |
| 売手 | 富山敬氏(システムフリージア代表取締役、100%保有) |
| スキーム | 株式譲渡(100%取得) |
| 取得価額 | 55,073千円(約5,500万円) |
| 実行予定日 | 2026年7月1日(予定) |
| 開示日 | 2026年6月26日 |
システムフリージアの直近3期の財務推移は以下のとおりだ。
| 指標 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 売上高 | 110,200千円 | 114,285千円 | 105,663千円 |
| 営業損失 | △3,692千円 | △3,475千円 | △4,530千円 |
| 経常利益 | 247千円 | 452千円 | 1,518千円 |
| 当期純利益 | 123千円 | 302千円 | 1,114千円 |
| 純資産 | 27,012千円 | 27,314千円 | 28,429千円 |
3期連続で営業段階は赤字だが、経常利益・当期純利益はいずれも黒字で、しかも直近期にかけて拡大している。営業外収益が営業損失を上回って補っている構造で、本業の収益力が弱いというより、営業損失の絶対額自体が数百万円規模と小さいことが背景にあるとみられる。売上高は3期の間で110,200千円→114,285千円→105,663千円と推移し、直近期はやや減少した。
財務インパクトから見る本件の位置づけ
取得価額55,073千円を、システムフリージアの直近期純資産28,429千円で割ると、PBRは約1.94倍となる。中小IT企業の株式譲渡としては、極端な高値でも投げ売りでもない、実務上よく見る水準だ。営業赤字企業に1倍を大きく超えるPBRがついていることから、ソフィアHDが評価しているのは今の損益計算書より、システムフリージアの人材・技術力・開発ノウハウだとみられる(開示資料も取得理由に「技術力および開発ノウハウ」を挙げている)。
当期純利益1,114千円に対しては約49倍となる(筆者計算)。利益で見れば割高だが、純利益は営業外収益に支えられた数字で、利益倍率で価格を説明する案件ではない。
規模感も確認しておく。ソフィア総合研究所が属する「インターネット関連事業」の2027年3月期第1四半期(4〜6月)の売上収益は376百万円だった。単純に4倍すると年約15億円で、システムフリージアの売上高105,663千円はその約7%にあたる(筆者試算)。セグメントの売上を1割近く押し上げる規模の取得を、約5,500万円で行う計算になる。
取得額そのものは上場会社のM&Aとしては小規模だ。ソフィアHDにとっての論点は金額の大小より、「人材と開発ノウハウを5,500万円で取り込めるか」にある。自社で同等の人材を一から採用・育成する場合の時間とコストと比べて判断した取得とみることができる。
なぜ営業赤字を承知で買うのか——コンサルティング機能の補強と2件目の取得
ソフィアHDの報告セグメントは「インターネット関連事業」「通信事業」「調剤薬局及びその周辺事業」の3つで、これらを有機的に結合させてシナジーを生むことを中長期の成長戦略に掲げている。ソフィア総合研究所はインターネット関連事業に属し、システム開発やシステムエンジニアリングサービス(SES)を手がける。開示資料は本件の効果として、ソフィア総合研究所の「コンサルティング機能の強化」と、企業のIT活用・業務効率化に関する課題への対応力向上を挙げている。
システムフリージアは2012年設立で、フリースタイル開発事業・システムソリューション事業・ソーシャルサービス事業・エデュケーション事業を手がける。開示によれば、システム開発を続けながらサービス提供型ビジネスへの事業領域の拡大を進めている。受託開発中心の会社が継続課金型のサービスを育てる途中で、グループの顧客基盤に乗せて受注機会を増やす狙いとみることができる。
ソフィア総合研究所にとって、子会社化は本件が初めてではない。2027年3月期第1四半期決算短信によれば、同社は前期の第3四半期に株式会社セキュリティーエージェントを子会社化しており、この取得の影響もあってインターネット関連事業の第1四半期売上収益は前年同期比42.0%増となった。システムフリージアは、ソフィア総合研究所が小規模なIT企業を続けて取り込む中での2件目にあたる。
調剤薬局事業との組み合わせも考えられる。ソフィアHDは60店舗の調剤薬局を運営しており(2026年6月末時点)、薬局業務のデジタル化はグループ内の需要になり得る。ただし、開示資料は薬局事業との連携には触れておらず、これは筆者の見方である。
スキームの選択——なぜ「孫会社化」なのか
本件で注目すべき実務上のポイントは、取得主体をソフィアHD自身ではなく、事業子会社であるソフィア総合研究所にした点だ。持株会社が直接取得してからグループ内で事業会社に移管する方法もあり得たが、最初からシナジーが最も発揮される事業会社を取得主体にすることで、PMI(統合後の経営)の議論の単位を「グループ全体」ではなく「事業単位」に絞り込める。案件連携や顧客紹介といった現場レベルの統合を、持株会社を介さず直接進められる利点がある。
一方で、親会社(ソフィアHD)→子会社(ソフィア総合研究所)→孫会社(システムフリージア)という管理階層が生まれるため、ガバナンス上の報告ラインは複雑になる。この設計は、統合効果を優先し、管理の煩雑さを許容したトレードオフの結果と読める。
残る論点——黒字化の道筋と経営者の残留
取得後の最大の課題は、3期連続で続く営業損失をどう解消するかだ。営業外収益が損失を補っている現在の構造は、単独では成長投資の原資を生み出しにくいことの裏返しでもある。ソフィア総合研究所との案件連携・顧客紹介によってトップラインを伸ばせるかどうかが、黒字化の分岐点になる。
また、売主である富山敬代表取締役がM&A後も経営に残留するかどうかは、開示資料に記載がない。IT企業のM&Aでは、技術・顧客関係・人材のいずれもキーパーソン個人に紐づいていることが多く、経営者の離脱は買収価値そのものを毀損しかねない。この点は、今後の統合の進捗を見ていく上で注視すべきポイントだ。
小規模なIT企業の取得価格を純資産と利益の倍率で検証した例として、グローバルウェイ、BI分析のLHitを75百万円で子会社化もある。
引用元
株式会社ソフィアホールディングス「当社連結子会社による株式取得(孫会社化)に関するお知らせ」(2026年6月26日、TDnet)
https://tdnet-pdf.kabutan.jp/20260626/140120260626581110.pdf
株式会社ソフィアホールディングス「2027年3月期 第1四半期決算短信[IFRS](連結)」(2026年8月14日、TDnet)
https://tdnet-pdf.kabutan.jp/20260814/140120260813518882.pdf
ディスクロージャー
本記事は公開情報をもとに筆者個人の見解を述べたものです。特定の銘柄への投資を勧誘・推奨するものではありません。情報の正確性・完全性を保証するものではなく、投資判断は必ず専門家にご相談のうえ、ご自身の責任でお行いください。