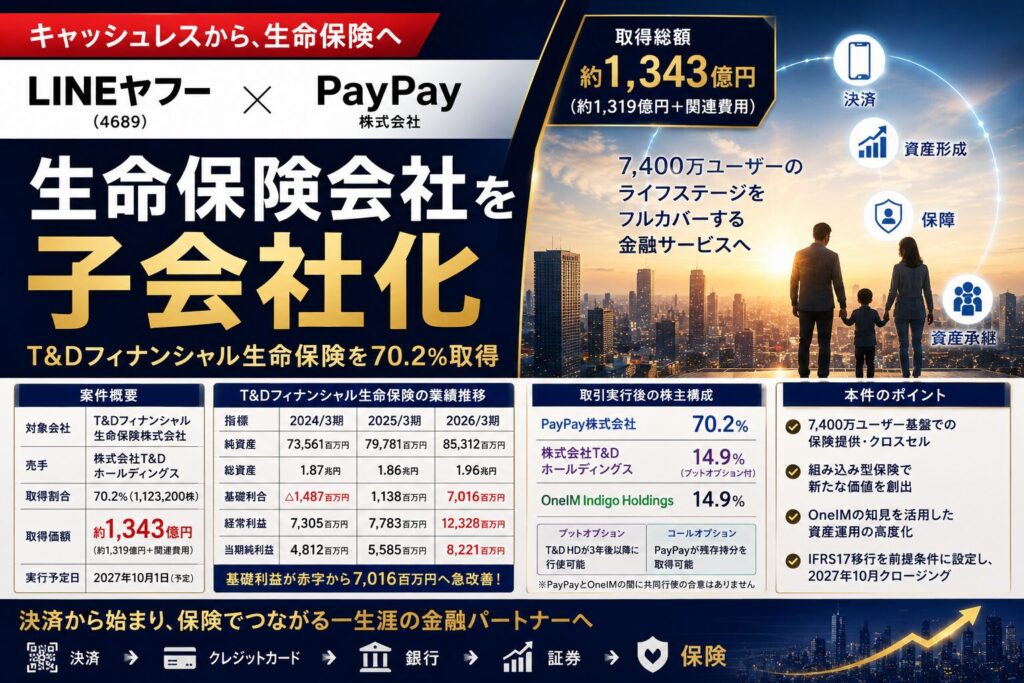
LINEヤフーの連結子会社であるPayPayは2026年6月4日、T&Dホールディングスから傘下のT&Dフィナンシャル生命保険の株式70.2%を取得し、子会社化すると発表した。取得価額は普通株式分で131,985百万円、アドバイザリー費用などの取得関連費用(概算)を含めると134,338百万円、約1,343億円にのぼる。同じ日に、アブダビの資産運用会社OneIMの関連法人も14.9%を取得する契約を結び、T&Dは残る14.9%を保有し続ける。株式譲渡の実行は2027年10月1日の予定だ。
決済アプリから出発したPayPayが、クレジットカード・銀行・証券に続いて生命保険会社を傘下に収める。デジタル金融の拡大という見出しで語られやすい案件だが、開示資料を読み込むと論点はそれだけではない。売手のT&Dはなぜ銀行窓販の生保を手放すのか。価格は純資産の何倍なのか。1年4か月先の実行日と「IFRS移行」という前提条件は何を意味するのか。本記事では、LINEヤフーとT&Dホールディングス双方の開示をもとに、取引の設計と価格を整理する。
※情報基準日:2026年10月4日(株式譲渡は未実行。実行予定日は2027年10月1日)
目次
案件概要:三者で株式を分け合う構成
| 項目 | 内容 |
|---|---|
| 開示会社 | LINEヤフー株式会社(東証プライム、証券コード4689)/株式会社T&Dホールディングス(東証プライム、証券コード8795) |
| 取得主体 | PayPay株式会社(LINEヤフーの連結子会社) |
| 対象会社 | T&Dフィナンシャル生命保険株式会社(資本金560億円、総資産1兆9,601億円〔2026年3月末〕) |
| 売手 | 株式会社T&Dホールディングス(対象会社の100%株主) |
| 譲渡後の株主構成 | PayPay 70.2%(1,123,200株)、OneIM Indigo Holdings 14.9%、T&Dホールディングス 14.9%(238,400株) |
| PayPayの取得価額 | 普通株式131,985百万円+取得関連費用(概算)2,352百万円=134,338百万円(現金対価、PayPayの手元資金で充当予定) |
| T&D側の譲渡価額 | 85.1%(1,361,600株)の譲渡で約1,600億円(2027年10月1日に完了した場合の想定額、調整後に確定) |
| 株主間契約 | T&Dが継続保有する14.9%について、PayPayのコールオプション(実行日以降)とT&Dのプットオプション(実行日から3年経過後) |
| 前提条件 | 関係当局の許認可の取得、T&Dフィナンシャル生命におけるIFRS移行計画の実施など |
| 日程 | 取締役会決議・契約締結2026年6月4日、株式譲渡実行2027年10月1日(予定) |
LINEヤフーの開示によれば、本件の公表時点でPayPayとOneIM Indigoの間には、共同での議決権行使や株式の共同取得・譲渡に関する合意はない。OneIMは、ソフトバンク・ビジョン・ファンドの運営に関わったRajeev Misra氏が共同創業者兼CEOを務める投資運用会社で、開示上の資本金は約100億米ドルとされる。OneIM Indigoは2026年1月設立の特別目的会社だ。
売手T&Dの論理:銀行窓販の生保を「一部」手放す
T&Dフィナンシャル生命は、1947年設立の東京生命保険相互会社が更生手続きを経て2001年にT&Dグループに加わった会社である。グループには中小企業市場の大同生命と、家庭市場の太陽生命という二つの主力生保がある。T&Dフィナンシャル生命は、金融機関などの乗合代理店を通じた販売、とりわけ銀行窓販を担ってきた。
T&Dの開示は譲渡の理由を「近年の事業環境の変化等を踏まえ」同社の成長の在り方を検討した結果、株式の一部を譲渡することが最善と判断した、と説明している。具体的な変化には触れていないが、業績の中身にはヒントがある。
| 決算期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 保険料等収入 | 917,540百万円 | 921,711百万円 | 784,664百万円 |
| 資産運用収益 | 106,264百万円 | 6,361百万円 | 123,090百万円 |
| 基礎利益 | △1,487百万円 | 1,138百万円 | 7,016百万円 |
| 経常利益 | 7,305百万円 | 7,783百万円 | 12,328百万円 |
| 当期純利益 | 4,812百万円 | 5,585百万円 | 8,221百万円 |
| 純資産 | 73,561百万円 | 79,781百万円 | 85,312百万円 |
2026年3月期は、生保の本業の収益力を示す基礎利益が70億円まで改善し、当期純利益も82億円と3期で最高だった。一方、保険料等収入は前期の9,217億円から7,847億円へ約15%減っている。資産運用収益も年によって63億円から1,231億円まで大きく振れる。銀行窓販の主力である一時払いの年金・保険商品は、金利や市場環境、販売金融機関の方針によって販売量が変わりやすい。業績が改善した局面で売却を決めたことは、売手にとって価格を引き出しやすいタイミングを選んだとも読める。
T&Dは売却資金の使い道も示している。全株式を譲渡したと仮定した場合の税引後資金のそれぞれ50%程度を、グループ長期ビジョンに向けた戦略投資と自己株式の取得に配分する方針で、自己株式の取得は譲渡完了後に実施する想定だ。資本効率の改善を求める市場に対して、子会社売却の資金を株主還元にも回すと明示した形である。さらに同日、T&DはPayPayとAIやデジタル技術を活用したサービスの共同検討に関する包括業務提携の基本合意も結んだ。売って終わりではなく、14.9%の株主として関与を残し、提携先としての関係も築く設計になっている。
価格は純資産の約2.2倍:開示数値から見た水準
PayPayの普通株式の取得価額131,985百万円を取得株式数1,123,200株で割ると、1株あたり約117,500円になる。2026年3月期末の1株当たり純資産は53,320円なので、PBRは約2.2倍だ。同じ単価で100%の株式価値を逆算すると約1,880億円で、2026年3月期の当期純利益82億円に対しては約23倍になる。
T&D側の開示とも整合する。T&Dは85.1%を約1,600億円で譲渡すると開示している。PayPay分の約1,320億円を差し引くと、OneIM Indigoの14.9%分は約280億円となり、1株あたりの単価はPayPayとほぼ同じ水準になる。OneIMもPayPayと同じ条件で参加していると推定できる。
ただし、生命保険会社の価値は会計上の純資産だけでは測れない。保有契約から将来生まれる利益を織り込んだエンベディッド・バリュー(EV)などで評価するのが一般的であり、開示資料にはEVの数値がない。PBR2.2倍が高いか安いかは、保有契約の質と、PayPayの顧客基盤を使った新契約の上乗せをどう見込むかで評価が分かれるだろう。
なぜ実行が1年4か月先なのか:許認可とIFRS移行
株式譲渡の実行は2027年10月1日で、契約締結から約1年4か月先になる。LINEヤフーの開示は前提条件として、関係当局等からの必要な許認可の取得と並んで、T&Dフィナンシャル生命における「IFRS移行計画の実施」を挙げている。T&D側の開示も「PayPayグループ連結のための国際財務報告基準(IFRS)対応」と表現している。
LINEヤフーはIFRSで連結財務諸表を作成しており、子会社となる生保の財務も同じ基準で取り込む必要がある。日本の生保は日本基準で決算をしているため、保険契約の会計処理(IFRS第17号)を含めて、数値の作り方を大きく変えなければならない。取得関連費用の概算2,352百万円には、このIFRS導入対応のアドバイザリー費用も含まれると明記されている。買い手が会計基準の移行準備の費用まで負担し、移行が済むまで実行を待つ設計は、連結後の財務報告の混乱を避けるための手当てといえる。
許認可の面では、生命保険会社の議決権の大半を事業会社が取得することになるため、保険業法に基づく当局の審査を経る必要がある。審査の進捗によって実行日がずれる可能性は、開示資料でも明記されている。
70.2%とオプションの設計:PayPayの最大持分は85.1%
PayPayは70.2%で子会社化し、T&Dの残る14.9%にコールオプションを持つ。行使すれば最大85.1%まで持分を高められる。一方、T&Dは実行日から3年が経てばプットオプションで残りの持分をPayPayに売れる。T&Dにとっては、提携の成果を株主として見届けたうえで確実に売り切る出口が用意されている。PayPayにとっては、追加取得の時期をある程度自分で選べる。
残るOneIM Indigoの14.9%にはオプションの定めが開示されておらず、独立した株主として残る。T&Dの開示は、OneIMについて「オルタナティブ投資に強み」があり、資産運用の高度化への貢献が期待されると記載している。2兆円近い運用資産を持つ生保に、決済プラットフォームの事業会社と、オルタナティブ投資の運用会社が株主として並ぶ構成である。保険の販売面と資産運用面で、それぞれ異なる役割の株主を組み合わせたとみることができる。
PayPayにとっての意味:金融サービスの「最後の一枠」
LINEヤフーの開示によれば、PayPayの登録ユーザーは2026年5月時点で7,400万人を超える。PayPayはこの基盤にクレジットカード、銀行、証券を展開してきた。生命保険を加えることで、日常の決済から資産形成、保障、資産運用、資産承継までをライフステージに応じて提供することを目指すという。T&Dフィナンシャル生命の乗合代理店チャネルでの事業を伸ばしつつ、PayPayのデジタルプラットフォームやUI/UX、組み込み型保険のノウハウを使って、デジタル生命保険の新しい顧客体験をつくるとしている。
T&Dの開示は、譲渡後も商品・サービス内容や契約条件に変更はなく、金融機関などの乗合代理店チャネルでの販売を継続するとしている。既存の契約者と代理店との関係を維持しながら、PayPayのアプリという新しい販売チャネルを加えられるかが、買収の成否を分けることになる。銀行窓販で主に販売されてきた商品群と、スマートフォンで完結する少額・シンプルな保険とでは、求められる商品設計が大きく異なる。新しい商品開発にどれだけ早く取り組めるかも論点だ。
デジタル金融グループの再編という点では、楽天銀行が楽天カード・楽天証券HDを完全子会社化した案件が、ライバル陣営の動きとして参考になる。金融ライセンスを持つ会社を買収で取り込む発想は、メタプラネットによるSiiibo証券の買収とも共通する。
今後の注目ポイント
第一に、許認可とIFRS移行の進捗である。実行日は前提条件の充足状況によって変わりうる。移行作業の遅れや当局審査の長期化があれば、実行が後ろにずれる可能性がある。
第二に、LINEヤフーの連結への影響だ。総資産約2兆円の生保を連結することで、グループの貸借対照表の規模と構成は大きく変わる。開示時点では業績への影響は「精査中」とされており、実行後の資本効率指標がどう変わるかが注目される。
第三に、T&Dの自己株式取得の規模と時期である。売却資金の約半分を自己株式の取得に充てる方針が示されているため、2027年10月の実行後に具体的な取得枠が公表されるかがポイントになる。
まとめ:デジタル金融と保険グループ、双方の「選択と集中」
本件は、PayPayが生命保険のライセンスと保有契約を一度に手に入れる買収であると同時に、T&Dが銀行窓販の生保を外部の成長資本に委ね、売却資金を戦略投資と株主還元に振り分ける事業再編でもある。価格は純資産の約2.2倍で、基礎利益が黒字化し最高益を記録した局面での取引だった。1年4か月先の実行日と、IFRS移行を前提条件に組み込んだ設計からは、異なる会計基準で動く業界同士を統合する実務の重さも読み取れる。
買い手にとっては、7,400万人の顧客基盤を保険の販売にどうつなげるかが、PBR2.2倍という価格を正当化できるかの分かれ目になる。売り手にとっては、14.9%の持分とプットオプション、包括提携を通じて、売却後も価値創造の一部を取り込む設計だ。M&Aを検討する経営者にとっては、支配権の移転と、オプションや提携による関与の残し方を組み合わせた事例として参考になる。
引用元
一次情報
LINEヤフー株式会社「当社連結子会社によるT&Dフィナンシャル生命保険株式会社の株式の取得(子会社化)に関するお知らせ」(2026年6月4日)
https://tdnet-pdf.kabutan.jp/20260604/140120260602558857.pdf
株式会社T&Dホールディングス「連結子会社(T&Dフィナンシャル生命)の異動(株式譲渡)に関するお知らせ」(2026年6月4日)
https://tdnet-pdf.kabutan.jp/20260604/140120260604562625.pdf
株式会社T&Dホールディングス「T&DホールディングスとPayPay 包括業務提携に合意」(2026年6月4日)
https://tdnet-pdf.kabutan.jp/20260604/140120260604562985.pdf
PayPay株式会社 プレスリリース(2026年6月4日)
https://about.paypay.ne.jp/pr/20260604/01/
ディスクロージャー
本記事は、LINEヤフー株式会社および株式会社T&Dホールディングスが公表した適時開示資料、PayPay株式会社のプレスリリースをもとに作成した分析・見解です。特定の銘柄や取引への投資を勧誘・推奨する目的のものではありません。1株あたり価額・PBR・OneIM分の推定額など開示数値から筆者が算出した部分や、売手の事情などの推測を含み、その旨を本文中に明記しています。本件は2026年10月4日時点で未実行であり、取得価額・日程は今後変更される可能性があります。投資判断や経営判断にあたっては、必ず一次情報をご確認のうえ、公認会計士・弁護士・M&Aアドバイザー等の専門家にご相談ください。

1件のコメント