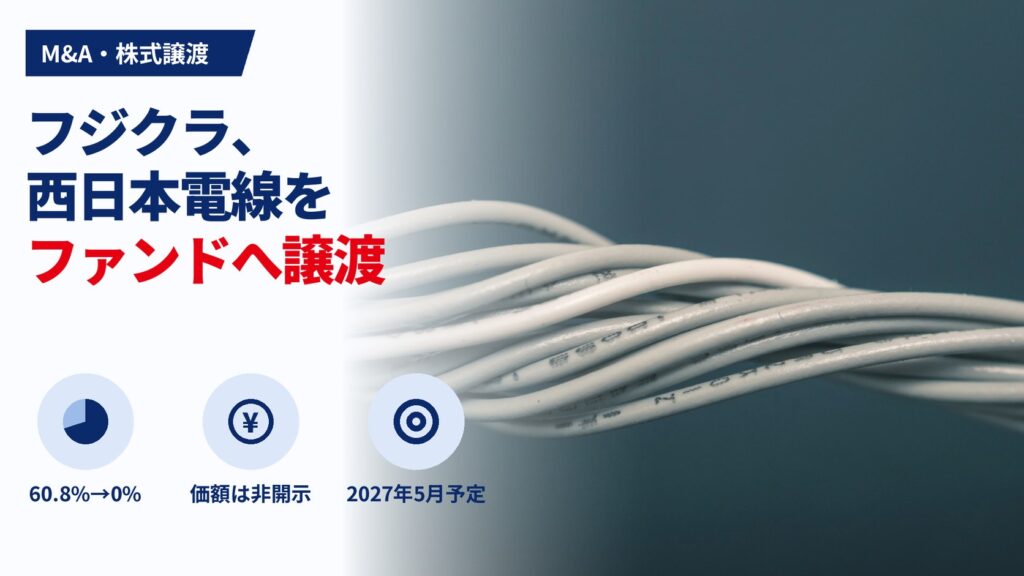
株式会社フジクラ(証券コード5803)は2026年11月5日、連結子会社の西日本電線株式会社(大分市)について、フジクラが保有する全株式(発行済株式の60.8%、11,545,430株)を、アスパラントグループ株式会社が運営または提携するファンドが全額出資する特別目的会社(SPC)「株式会社AGSPC43」へ譲渡すると決定しました。同日に株式譲渡契約を結び、譲渡の実行は2027年5月6日の予定です。実行後、西日本電線はフジクラの連結子会社から外れ、その完全子会社である株式会社西電デンソーもフジクラの子会社ではなくなります。譲渡価額は開示されていません。
西日本電線は1950年設立で、熔銅から圧延、伸線までを一貫して手がける電線・ケーブルメーカーです。2026年3月期の単体売上高は368億円、営業利益は25億円、純資産は197億円あり、赤字事業の整理ではありません。フジクラは2026年8月31日にも販売子会社の藤倉商事を因幡電機産業へ全株譲渡すると決めており、半年足らずの間に、国内電線事業の周辺で売上300億円台の子会社を2社手放すことになります。
この記事では、開示された業績から「西日本電線はフジクラにとってどの程度の存在だったのか」「価額非開示の譲渡を、簿価や類似案件からどう読むか」を編集部の計算で整理します。そのうえで、PEファンドへのカーブアウト(親会社グループからの事業の切り出し)に伴う実務論点と、開示が触れていない三井金属・九州電力など残る約39%の株主の論点を検討します。数値は2026年11月5日時点の開示資料に基づきます。
目次
取引の骨格:60.8%全株をSPCへ、実行まで半年
開示された取引条件は次のとおりです。
| 項目 | 内容 |
|---|---|
| 開示日・契約締結日 | 2026年11月5日 |
| 譲渡者 | 株式会社フジクラ |
| 譲受者 | 株式会社AGSPC43(アスパラントグループが運営または提携するファンドが全額出資するSPC) |
| 対象会社 | 西日本電線株式会社(本社 大分市、資本金9億6,000万円)と完全子会社の株式会社西電デンソー |
| スキーム | 株式譲渡(現金対価とみられるが、対価の種類の明示はない) |
| 譲渡株式数 | 11,545,430株(議決権所有割合 60.8% → 0.0%) |
| 譲渡価額 | 非開示(「公正なプロセスを経て決定しており、企業価値に見合った価額」と説明) |
| 譲渡実行日 | 2027年5月6日(予定) |
| 目的 | フジクラグループの経営資源の効率化と事業ポートフォリオの最適化(2020年からのエネルギー事業構造改革の一環) |
西日本電線の異動前の株主は、フジクラ60.8%、三井金属株式会社19.2%、九州電力株式会社16.8%、株式会社クラフティア3.2%です。開示はフジクラ保有分の譲渡だけを対象としており、ほかの3社の持株がどうなるかは書かれていません。
譲受者のAGSPC43は2026年9月15日にアスパラントグループの100%出資で設立され、設立時の資本金は500円、純資産・総資産は1,000円です。開示によると、譲渡実行までにアスパラントグループが運用する「AG4号投資事業有限責任組合」(以下AG4号)などへSPCの全株式を移し、第三者割当増資などで資本金を増やす予定です。買収資金は実行日までにファンドから入る設計で、契約時点のSPCは受け皿にすぎません。
AG4号を含む「AG4号シリーズ」は、AG4号投資事業有限責任組合、AG Duet Limited Partnership、AG Dance Limited Partnershipの3ファンドで構成され、アスパラントグループは2024年12月18日に総額867億円で組成を完了したと発表しています。AG4号単体の規模は公表資料からは確認できません。
契約から実行まで約6か月あります。開示はこの期間の理由を説明していません。一般に、競争法上の届出、取引先との契約の承継、親会社の資金管理からの切り離しなどに時間を要する例は多いものの、本件でどの手続が実行の前提になっているかは分かりません。
西日本電線の実力:3期で売上21%増、営業利益は1.8倍
開示資料に載った西日本電線の単体業績は次のとおりです。
| 決算期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 売上高(百万円) | 30,437 | 36,226 | 36,871 |
| 営業利益(百万円) | 1,381 | 2,899 | 2,534 |
| 経常利益(百万円) | 1,430 | 2,928 | 2,568 |
| 当期純利益(百万円) | 981 | 1,785 | 2,621 |
| 純資産(百万円) | 16,628 | 17,884 | 19,752 |
| 総資産(百万円) | 25,073 | 25,798 | 26,325 |
| 1株当たり配当金(円) | 26 | 47 | 69 |
| 売上高成長率 | ― | +19.0% | +1.8% |
| 営業利益率 | 4.5% | 8.0% | 6.9% |
売上高成長率・営業利益率は編集部が計算(例:2026年3月期の営業利益率=2,534÷36,871)。
数字から読み取れることは三つあります。第一に、2025年3月期に売上が19.0%伸び、営業利益が約2.1倍になった後、2026年3月期は売上が横ばい、営業利益率が8.0%から6.9%へ下がっています。成長の勢いは一服しています。
第二に、財務は厚めです。2026年3月期末の純資産は総資産の75.0%(編集部の計算)を占めます。一方で、開示はフジクラとの間に「グループ資金一括管理(金銭の預入)」の関係があると記しており、西日本電線の手元資金の一部はフジクラに預けられているとみられます。譲渡後は、この資金をどう戻し、運転資金をどう確保するかが論点になります。
第三に、2026年3月期の当期純利益(2,621百万円)が経常利益(2,568百万円)を上回っています。特別利益や税金費用の変動があったと考えられますが、内訳は開示されていません。利益を基準に価値を考えるとき、この期の純利益をそのまま使うと実力を上に見積もるおそれがあります。
配当も増えています。1株当たり配当は3期で26円から69円になり、2026年3月期の配当性向は50.0%(69円÷1株当たり当期純利益137.97円、編集部の計算)です。フジクラの保有株数で計算すると、2026年3月期の配当でフジクラが受け取る額は約8億円(69円×11,545,430株)になります。
フジクラの中での重み:連結売上の約3%、利益では約1%
フジクラの2026年3月期の連結業績は、売上高1兆1,823億円(前期比20.7%増)、営業利益1,887億円(同39.2%増)、親会社株主に帰属する当期純利益1,571億円(同72.5%増)でした。2027年3月期第1四半期も、売上高4,020億円(前年同期比50.1%増)、営業利益1,048億円(同155.1%増)と拡大が続いています。
この規模と並べると、西日本電線の位置づけがはっきりします。
| 指標(2026年3月期) | 西日本電線(単体) | フジクラ(連結) | 比率 |
|---|---|---|---|
| 売上高(百万円) | 36,871 | 1,182,358 | 3.1% |
| 営業利益(百万円) | 2,534 | 188,707 | 1.3% |
| 当期純利益(百万円) | 2,621(うちフジクラ持分60.8%相当 1,594) | 157,163(親会社株主帰属) | 1.0% |
比率は編集部が計算。西日本電線の数値は単体で、フジクラ向けの取引は連結上相殺されるため、連結への実際の寄与はこの比率より小さい可能性がある。
連結の利益に占める比率は約1%で、フジクラにとって西日本電線は「利益を生むが、全社の成長を左右しない」事業だったといえます。フジクラの成長が大きく伸びている間に、こうした事業を残す理由は弱まります。経営陣の時間、設備投資の配分、グループ資金の管理といった本社の資源を、伸びている事業に集中させたいという判断は、開示の「経営資源の効率化」という言葉と整合的です(どの事業に資源を回すかは本件開示では示されていません)。
譲渡によるフジクラの連結業績への影響額は、本件開示の範囲では示されていません。2027年3月期の通期予想は、2026年8月の第1四半期決算短信で売上高1兆7,550億円、営業利益4,320億円へ引き上げられました(5月時点の予想は売上高1兆2,430億円、営業利益2,110億円)。譲渡の実行予定日は2028年3月期の期中にあたります。
価額は非開示:簿価持分約120億円を基準に考える
譲渡価額が開示されていないため、PERやEV/EBITDAといった倍率は計算できません。そこで、西日本電線の純資産を手がかりに「いくらなら売却益、いくらなら売却損か」の目安を置きます。
2026年3月期末の純資産19,752百万円にフジクラの持分60.8%をかけると、簿価持分は約12,009百万円です(1株当たり純資産1,039.84円×11,545,430株でも約12,005百万円)。連結財務諸表上のフジクラの帳簿価額はこれに近いと考えられるため、編集部の分析では、譲渡価額が約120億円を上回れば連結で売却益、下回れば売却損が出る構図になります。ただし、譲渡までの利益の積み上げ、配当、連結上の調整によって実際の帳簿価額は変わります。
前提を置いた試算は次のとおりです。
| 仮定するPBR(株式価値÷純資産) | 100%株式価値(百万円) | フジクラ持分60.8%相当(百万円) | 2026年3月期純利益に対するPER |
|---|---|---|---|
| 0.34倍(大和紡績案件の水準) | 6,716 | 4,083 | 2.6倍 |
| 0.5倍 | 9,876 | 6,005 | 3.8倍 |
| 1.0倍 | 19,752 | 12,009 | 7.5倍 |
前提:純資産は2026年3月期末の19,752百万円、PERの分母は2026年3月期の当期純利益2,621百万円。少数株主の持株を同じ単価で評価したと仮定。いずれも編集部の計算で、実際の譲渡価額ではない。
PBR1.0倍でもPERは7.5倍にとどまります。純利益に特殊要因があった可能性を考えて2025年3月期の純利益1,785百万円で割ると、1.0倍のときのPERは11.1倍です。営業利益率6.9%、自己資本比率75%の会社を純資産以下で評価する理由は見当たりにくく、編集部の見立てでは、簿価前後かそれ以上で合意された可能性があります。ただしこれは推測で、電線事業は銅価格の変動を受けやすく、設備の更新負担も重いため、ファンドが簿価を大きく上回る価格を提示したとも限りません。
類似案件との比較:藤倉商事売却、大和紡績のアスパラント案件
本件と比べやすい案件は、同じフジクラによる藤倉商事の売却と、同じアスパラントグループによる大和紡績の取得です。
| 項目 | 本件(西日本電線) | 藤倉商事 | 大和紡績 |
|---|---|---|---|
| 売り手 | フジクラ | フジクラ | ダイワボウホールディングス |
| 買い手 | AGSPC43(アスパラント系) | 因幡電機産業 | アスパラントグループ SPC11号 |
| 決定日 | 2026年11月5日 | 2026年8月31日 | 2023年11月22日 |
| 対象の事業 | 電線・ケーブル製造 | 電子部品・電線等の販売 | 繊維製品の製造・加工・販売など |
| 譲渡割合 | 60.8%(全保有分) | 100.0% | 85.0%(15.0%は継続保有) |
| 譲渡価額 | 非開示 | 非開示 | 95.4億円(株式価値112.2億円の85.0%) |
| 対象の売上高 | 36,871百万円(単体) | 34,490百万円(単体) | 62,788百万円(連結) |
| 対象の営業利益率 | 6.9% | 5.4% | 2.2% |
| 株式価値÷純資産 | 算出不能 | 算出不能 | 0.34倍 |
| 実行(予定)日 | 2027年5月6日 | 2027年3月1日 | 2024年1月18日(当初予定) |
対象の売上高・営業利益は各社の開示資料に基づく。営業利益率と大和紡績の株式価値÷純資産(112.2億円÷連結純資産325.53億円)は編集部が計算。3件のうち価額を開示したのは1件だけで、倍率の比較には限界がある。
藤倉商事の売却と並べると、フジクラが国内電線事業の周辺を順に切り出していることが分かります。藤倉商事は販売機能で、同業の商社に統合して販売力と物流・システムの効率を上げる狙いでした。西日本電線は製造会社で、同業他社ではなくPEファンドに託し、独立した会社として価値を高める道を選んでいます。売り先の性格が違うのは、販売機能は既存の商流に統合しやすく、製造会社は単独で運営できる規模と収益力があるためと考えられます(理由は開示されていません)。
大和紡績の案件は、アスパラントグループが上場企業の製造子会社を取得した前例です。大和紡績の株式価値は連結純資産の0.34倍、企業価値は248億円で、企業価値を営業利益で割ると約17.7倍でした(編集部の計算)。純資産に対して低く、利益に対して高い評価になったのは、営業利益率が2.2%と低かったためと読めます。西日本電線は営業利益率が高く、同じ物差しを当てはめると評価の出方は大きく変わるはずです。ダイワボウは入札(フーリハン・ローキーをFAとするマーケット・チェック)を経たと開示していますが、本件のフジクラは選定手続きの詳細を示していません。
もう一つの違いは持分の残し方です。ダイワボウは15.0%を当面保有し、移行期の関係を保ちました。フジクラは保有分をすべて手放します。資本関係を完全に切ることで、西日本電線はフジクラの方針に左右されずに経営判断ができる一方、フジクラ製品の仕入・販売取引や出向者の扱いは、資本関係がない取引先として結び直すことになります。
開示が触れていない約39%:三井金属・九州電力・クラフティアの持株
本件で開示が最も語っていないのは、残る株主の扱いです。三井金属19.2%、九州電力16.8%、クラフティア3.2%の合計39.2%について、譲渡に参加するのか、持ち続けるのかは書かれていません。
この点は西日本電線の事業に直結すると考えられます。九州電力は九州の電力会社で、西日本電線が手がける電力用ケーブルや配電機材の需要家となりうる立場にあるとみられます。三井金属は非鉄金属メーカーで、銅を扱う電線メーカーとの資本関係には素材面の意味があったとみられます。各社が出資した経緯や現在の取引関係は、本件開示には書かれていません。これらの株主が残れば、ファンドは60.8%の多数株主として経営を主導しつつ、地元の大口需要家と株主関係を保つ形になります。他方で、ファンドが最終的に株式を売却して投資を回収する際、少数株主の持株をどう扱うかを事前に取り決める必要が生じます。
逆に、他の株主もAGSPC43へ売却するなら、ファンドは100%を取得し、意思決定は単純になりますが、九州電力などとの資本関係は切れます。どちらになるかで、譲渡後の西日本電線の受注基盤とガバナンスの見え方は変わります。現時点では推測の域を出ず、追加開示を待つ必要があります。
経営者への示唆:好業績期のポートフォリオ整理
黒字の子会社こそ「最適な持ち主か」を問う
本件の特徴は、赤字の整理ではなく、営業利益率6.9%の黒字子会社を、本体の利益が前期比で大きく伸びている局面で売っている点です。業績が悪化してから売れば、買い手との交渉力は落ち、選べる相手も限られます。フジクラは2020年から構造改革を進め、その一環として「ベストパートナーへの譲渡を模索してきた」と開示しています。
他社への応用として、連結利益に占める比率が小さく、本体の成長分野と設備・顧客の重なりが少ない子会社は、業績が良いうちに「自社が持ち続けるべきか」を点検する対象になります。実践としては、子会社ごとに連結利益への寄与、本社が割いている管理負担、成長投資の必要額を並べ、他の持ち主の方が投資を回せるかを毎年確認することが考えられます。
売り先の性格を事業の性格に合わせる
フジクラは販売子会社を同業の商社に、製造子会社をPEファンドに売っています。統合で効率が上がる機能は事業会社へ、単独で成長余地がある会社はファンドへ、という使い分けとして読むことができます。売却の際は、価格だけでなく、譲渡後に誰がその事業へ投資し、従業員と取引先を守るのかという観点で買い手の種類を選ぶことが、売り手の評判にも関わります。
親会社との取引・資金の結び目を早く洗い出す
開示は、役員兼任(取締役1名、監査役1名)、従業員の出向、製品・原材料の取引、資金の一括管理という四つの関係を挙げています。カーブアウトでは、これらの一つひとつが譲渡後の契約や運営体制に置き換わります。実行まで約6か月という期間は、その整理にあてられる時間でもあると考えられます。子会社の売却を考える経営者は、意思決定の前に、親会社に依存している機能と取引を一覧にしておくと、交渉と移行の両方が速くなります。
M&A実務者への示唆:非開示価額、資金管理、少数株主
価額非開示の子会社売却をどう評価するか
一般に、非上場株式の価格は純資産法、DCF法、類似会社比較法などを組み合わせて合意され、契約締結から実行までの財務変動は、基準となる貸借対照表との差額で調整する条項や、基準日以降の資金流出を禁じるロックド・ボックス方式で扱われるとされます(戸嶋浩二ほか『M&A契約 モデル条項と解説』)。本件は価額も調整方式も開示されていません。約6か月の期間中に配当や資金の預入残高が動けば実質的な価値も動くため、どちらの方式を採ったかは本来重要ですが、外部からは確認できません。実務者が同種の案件を評価するときは、簿価持分に対する損益の発生有無を決算で確かめ、開示がない部分は推測で補わない姿勢が必要です。
グループ資金管理からの切り離し
親会社グループから離れる会社は、グループ内の資金融通や資金管理の仕組みから抜け、業務の一部は移行期間の役務提供契約(TSA)で補うのが一般的とされます(藤原総一郎編著『M&Aの契約実務(第2版)』)。本件で開示されているのは資金一括管理(金銭の預入)の存在までで、預入金の返還時期やTSAの有無は分かりません。PEファンド傘下では買収資金の一部を借入で賄い、対象会社の資金を返済に充てる設計も一般的なため、預入金の返還と新たな借入の条件は、西日本電線の財務の安定性を左右する点として確認する価値があります。
一部株主が残る場合のガバナンス設計
一般に、ファンドによる買収後は、ガバナンスの強化や事業改善計画を通じて企業価値を高め、将来の売却で回収を図るとされます(木俣貴光『M&A戦略の立案プロセス』)。本件で他の株主が残る場合、取締役の指名、重要事項の拒否権、将来の売却時に少数株主も同条件で売れる権利(タグアロング)や、多数株主が少数株主にも売却を求められる権利(ドラッグアロング)といった株主間の取り決めが要になります。これらは一般論で、本件で採用されているかは開示上確認できません。
本件のまとめ
本件は、フジクラが保有する西日本電線の全株式(議決権割合60.8%)を、アスパラントグループ系のSPCに譲渡する取引です。西日本電線は2026年3月期に売上高368億円、営業利益率6.9%、自己資本比率75%の黒字企業ですが、フジクラの連結に占める比率は売上で約3%、当期純利益で約1%にすぎません(編集部の計算)。8月の藤倉商事に続く2件目の子会社売却で、フジクラが国内電線事業の周辺を整理していることが、二つの開示から読み取れます。
戦略面では、本体の成長が続く間に、資源配分の優先度が低い黒字子会社を、単独で投資を回せる持ち主に移す判断と考えられます。この合理性が成り立つ条件は、西日本電線がフジクラとの取引・資金管理・人員の関係を切り離した後も、受注と収益性を保てることです。そのためには九州電力など地元の株主・需要家との関係、ファンドが用意する資金の条件が重要になります。
価格は非開示で、倍率は計算できません。簿価持分は約120億円で、編集部の試算ではPBR1.0倍でもPERは7.5倍にとどまるため、純資産を大きく下回る価格は利益水準から見て考えにくいと推測されます。ただし銅価格の影響や設備更新の負担があり、価額の水準は断定できません。比較した3案件のうち価額を開示したのは大和紡績だけで、比較には限界があります。
今後の確認点は、三井金属・九州電力・クラフティアの持株の扱い、2027年5月6日の実行予定どおりに進むか、そしてフジクラの決算で計上される譲渡損益の額です。譲渡損益は実行日が属する2028年3月期の決算で明らかになるとみられます。
ディスクロージャー
本記事は、株式会社フジクラが公表した適時開示資料、決算短信、関係各社の公表資料をもとに、Asset Salon編集部が作成した分析記事です。比率・試算などの数値には編集部の計算を含み、計算の前提は本文に記載しています。「考えられる」「とみられる」と記した部分は編集部の解釈・推測であり、当事者の公式見解ではありません。本記事は情報提供を目的としたもので、特定の有価証券の売買や投資を勧誘するものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 連結子会社の異動(株式譲渡)に関するお知らせ(株式会社フジクラ、2026年11月5日)
- 連結子会社の異動(株式譲渡)に関するお知らせ(藤倉商事株式会社)(株式会社フジクラ、2026年8月31日)
決算説明資料・IR資料
- 2026年3月期 決算短信〔日本基準〕(連結)(株式会社フジクラ、2026年5月14日)
- 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(株式会社フジクラ、2026年8月)
- AG4号シリーズファンドの組成完了について(アスパラントグループ株式会社、2024年12月18日)
類似M&A案件の資料
- 子会社の異動(株式譲渡)に関するお知らせ(大和紡績株式会社)(ダイワボウホールディングス株式会社、2023年11月22日)
参考書籍
- 戸嶋浩二・内田修平・塩田尚也・松下憲『M&A契約 モデル条項と解説』商事法務、2018年、第2部第3章・第2部第7章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第2編第3章
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第4章・第5章・第9章
関連記事