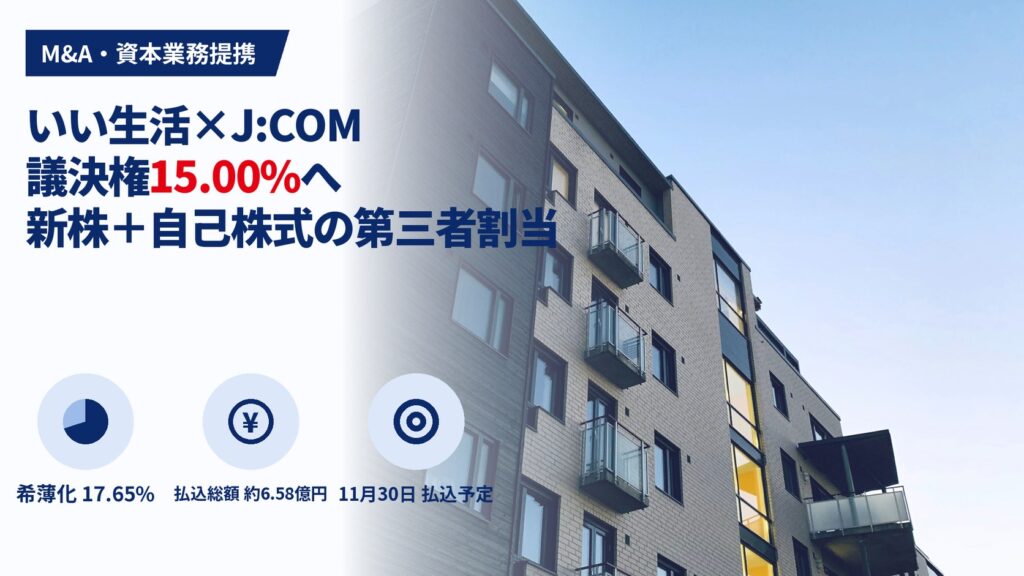
不動産会社向けSaaS(ソフトウェアをクラウドで月額提供するサービス)の株式会社いい生活(東証スタンダード、3796)は2026年11月12日、JCOM株式会社(J:COM)との業務資本提携を発表しました。新株式1,677,600株の発行と自己株式758,200株の処分をあわせた計2,435,800株を、1株270円でJ:COMに割り当てます。払込金額の総額は約6.58億円、払込期日は2026年11月30日(予定)です。払込後、J:COMは議決権の15.00%を持つ筆頭株主となる見込みです。
この取引には、少数出資の資本業務提携として見ると珍しい条件が付いています。価格は直近1か月の終値平均で、3か月平均より9.26%低い水準です。割り当てる株式の約3割は手元の自己株式でまかなっています。さらに、創業経営陣の離職などを引き金に、いい生活がJ:COMの保有株を市場価格で買い取る義務まで定めています。
本稿では、開示資料と同日公表の2027年3月期中間決算をもとに、①270円という価格の水準、②15.00%という比率がどう組み立てられたか、③契約条項が両社に何を約束させたか、④6.55億円の使途と回収の条件、を順に検証します。数値は特記のない限り2026年11月12日公表の資料にもとづきます。
目次
- 1 何が決まったか:243.58万株を1株270円、J:COMは議決権15.00%の筆頭株主へ
- 2 270円は高いのか安いのか:3か月平均比9.26%のディスカウントとPBR約1.87倍
- 3 15.00%と17.65%:自己株式を3割充てた設計と株主構成の変化
- 4 J:COMは何を得て、何を約束したか:指名権・追加取得制限・買取義務
- 5 いい生活の足元:中間期の営業利益30百万円と、提携が業績予想に入っていない意味
- 6 J:COMにとっての意味:営業利益の0.6%に満たない出資で「入居の入口」に席を得る
- 7 調達6.55億円の使い道:年平均約1.5億円の投資を何で回収するか
- 8 経営者への示唆:先行協業、出口条項、資本政策の自由度
- 9 M&A実務者への示唆:価格、比率設計、契約条項、シナジーの検証
- 10 本件のまとめ
- 11 ディスクロージャー
- 12 引用元・参考資料
- 13 関連記事
何が決まったか:243.58万株を1株270円、J:COMは議決権15.00%の筆頭株主へ
割当先のJ:COMは、KDDIと住友商事が50%ずつ出資する合弁会社で、ケーブルテレビ・通信などの生活インフラサービスを全国で展開しています。いい生活とは資本関係・人的関係がなく、関連当事者にも当たらないと開示されています。
| 項目 | 内容 |
|---|---|
| 発行会社 | 株式会社いい生活(東証スタンダード、3796) |
| 割当先 | JCOM株式会社(KDDI 50.0%・住友商事 50.0%) |
| スキーム | 業務資本提携+第三者割当(新株発行と自己株式処分の併用) |
| 割当株式数 | 新株式1,677,600株+自己株式758,200株=計2,435,800株 |
| 払込金額 | 1株270円(総額657,666,000円) |
| 差引手取概算額 | 655,418,668円(諸費用2,247,332円控除後) |
| 割当後の議決権比率 | 15.00%(24,358個) |
| 希薄化率 | 発行済株式総数比16.73%、総議決権数比17.65% |
| 取締役会決議・契約締結 | 2026年11月12日 |
| 申込期日・払込期日 | 2026年11月30日(予定) |
| 主な前提条件 | 有価証券届出書の効力発生、提携契約上の前提条件の充足 |
提携期間は5年で、以後1年ごとに自動延長されます。J:COMは取締役候補者1名の指名権を持ちます。本提携の2027年3月期業績への具体的な影響額は「未定」とされ、同日公表の通期業績予想(期初から修正なし)には織り込まれていません。
270円は高いのか安いのか:3か月平均比9.26%のディスカウントとPBR約1.87倍
払込金額は、取締役会決議日の前営業日(2026年11月11日)までの1か月間の終値平均270円を、J:COMとの協議で採用したものです。第三者算定機関の起用は開示されていません。
| 比較対象 | 株価 | 270円との乖離 | 同株価の90% |
|---|---|---|---|
| 前営業日終値(11月11日) | 268円 | +0.75% | 241.2円 |
| 直近1か月平均 | 270円 | 0.00% | 243.0円 |
| 直近3か月平均 | 297.54円 | △9.26% | 267.8円 |
| 直近6か月平均 | 287.78円 | △6.18% | 259.0円 |
注:乖離率は開示値。「同株価の90%」は編集部が計算(株価×0.9)。
会社は、払込金額が日本証券業協会の「第三者割当増資の取扱いに関する指針」に準拠しており、「特に有利な金額」には当たらないと判断しました。出席した監査等委員3名(全員が社外取締役)も、同じく有利発行に当たらず適法である旨の意見を出しています。エクイティ・ファイナンスの実務書によれば、同指針の下では決議直前日の株価、または直前日までの一定期間(最長6か月)の平均株価に0.9を掛けた額以上で決める実務が定着しています。270円は上表のどの株価の90%も上回っています。
一方で、3か月平均297.54円を基準にすれば価格は1割近く低くなります。直近の株価が3か月平均を下回る局面で1か月平均を採用したことは、結果として割当先に有利な方向に働いています。もっとも、前営業日終値268円に対しては0.75%のプレミアムがあり、ルール上も市場慣行上も説明のつく水準です。
| 指標(払込金額270円ベース) | 値 | 計算の前提 |
|---|---|---|
| PBR | 約1.87倍 | 270円÷2026年3月期の1株当たり純資産144.13円 |
| 参考時価総額 | 約39.3億円 | 270円×発行済株式総数14,561,400株(自己株式を含む) |
| PSR | 約1.22倍 | 参考時価総額÷2026年3月期売上高3,232百万円 |
| PER(実績) | 約26.0倍 | 参考時価総額÷2026年3月期純利益151百万円 |
| PER(会社予想) | 約20.2倍 | 参考時価総額÷2027年3月期予想純利益195百万円 |
注:編集部が計算。1株当たり純資産は2026年4月1日付の1対2の株式分割を反映した開示値。参考時価総額は払込金額で機械的に計算したもので、市場の時価総額は日々変動する。
純資産の約1.9倍、売上高の約1.2倍という水準は、J:COMが「解約されにくい月額収益の束」に対価を払った構図とみることができます。いい生活の2027年3月期中間期のサブスクリプション売上高比率は92.2%で、ARR(年間経常収益。2026年9月の月次経常収益を12倍したもの)は2,895百万円です。ただしこれは市場株価を基準にした価格で、J:COMが支配権に対するプレミアムを払ったわけではありません。15%の少数持分である以上、プレミアムが付かないのは自然です。
15.00%と17.65%:自己株式を3割充てた設計と株主構成の変化
割り当てる2,435,800株のうち31.1%(758,200株)は、いい生活が保有していた自己株式758,646株から充てています。処分後に残る自己株式は446株で、手元の自己株式をほぼ使い切った計算です(編集部計算)。
新株だけで15.00%の議決権を渡そうとすると、発行株数はもっと多くなり、既存株主の希薄化も大きくなります。開示上の希薄化率は総議決権数比17.65%で、東証の有価証券上場規程第432条が独立第三者の意見入手か株主の意思確認を求める25%を下回ります。支配株主の異動もないため、これらの手続は不要と整理されています。自己株式を併用したのは希薄化の抑制が目的とみられますが、15.00%という比率そのものの理由は開示されていません。
| 主な株主 | 割当前(2026年9月30日) | 割当後 |
|---|---|---|
| JCOM株式会社 | — | 15.00% |
| 前野善一 | 12.68% | 10.78% |
| 北澤弘貴 | 12.68% | 10.78% |
| 塩川拓行 | 12.68% | 10.78% |
| 中村清高 | 12.68% | 10.78% |
| 創業者4名の合計 | 50.72% | 43.12% |
| いい生活従業員持株会 | 8.40% | 7.14% |
| 光通信KK投資事業有限責任組合 | 5.22% | 4.44% |
| いい生活役員持株会 | 4.52% | 3.84% |
注:開示の大株主表による。合計は編集部が計算。
この表から分かるのは、筆頭株主が入れ替わっても経営の主導権は動かないことです。創業者4名の合計は割当後も43.12%で、株主総会の特別決議を単独で否決できる3分の1を上回ります。J:COMの15.00%は、それだけでは重要事項を左右できません。ガバナンス上の影響力は、議決権ではなく次に見る契約条項に置かれています。
J:COMは何を得て、何を約束したか:指名権・追加取得制限・買取義務
提携契約の主な条項は次のとおりです。
| 条項 | 内容 | 主に守られる側 |
|---|---|---|
| 取締役指名権 | J:COMが取締役候補者1名を指名 | J:COM |
| 譲渡制限 | 契約期間中、いい生活の事前承諾なくJ:COMは第三者に譲渡しない(重大な違反時などを除く) | いい生活 |
| 追加取得制限 | 提携期間中、J:COMは事前の書面承諾なく株式を買い増さない | いい生活 |
| 先買権 | 契約終了後にJ:COMが株式を売る場合、いい生活(または指定する第三者)が優先して買い取れる | いい生活 |
| 事前承諾事項 | 議決権比率が維持されている間、役職員向けの新株予約権・株式報酬(完全希薄化後10%以内)を除く希薄化行為と、直接の競合との資本業務提携にJ:COMの事前承諾が必要 | J:COM |
| 買取請求 | 提携が更新されずに終了した場合や特定の事由が起きた場合に、いい生活による買取を求められる | J:COM |
最も重い条項は買取請求です。特定の事由には、代表取締役の前野善一氏・塩川拓行氏・北澤弘貴氏と専務取締役の松崎明氏の離職、重大なコンプライアンス違反、法改正などによる提携目的の達成不能が挙がっています。協議が調わなければ、いい生活は法令の範囲内で、直前取引日の終値でJ:COMの保有全株式を買い取るか、第三者に買い取らせる義務を負います。なお引き金となる4名は大株主の創業者4名と一部異なり、中村清高氏ではなく松崎明氏が入っています。
編集部の分析では、この条項は「下落からの保護」ではなく「出口の確保」です。買取価格は取得価格の270円ではなく直前の終値なので、株価が下がっていればJ:COMはその損失を負います。一方、15%の株式を市場で売ろうとすれば株価を押し下げやすく、相対で一括して引き取ってもらえる道を確保した意味は小さくありません。
いい生活の側から見ると、この条項は資金の負担になり得ます。仮に株価が270円前後のときに発動すれば、必要な資金は約6.6億円です(2,435,800株×270円)。これは今回の調達額とほぼ同じで、2026年3月末の現金及び現金同等物608百万円を上回ります。自己株式の取得は会社法の財源規制(分配可能額の範囲内)を受けるため、「法令の範囲内」という限定や第三者に買い取らせる選択肢が置かれているとみられます。経営陣の任期や後継の計画は、この条項を通じて提携の存続とつながったことになります。
事前承諾事項は、将来の資本政策の自由度にも関わります。役職員向けの株式報酬の枠を除けば、新たなエクイティ調達や他社との資本提携にはJ:COMの同意が必要です。契約上、不合理な拒絶はできないとされていますが、いい生活が他のインフラ企業と資本関係を結ぶ選択肢は、提携期間中は事実上狭まると考えられます。
いい生活の足元:中間期の営業利益30百万円と、提携が業績予想に入っていない意味
| 期間(連結) | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
| 2024年3月期 | 2,808 | 176 | 146 | 6.3% |
| 2025年3月期 | 3,028 | △37 | △39 | — |
| 2026年3月期 | 3,232 | 229 | 151 | 7.1% |
| 2027年3月期 中間期 | 1,548 | 30 | 17 | 2.0% |
| 2027年3月期 会社予想 | 3,415 | 319 | 195 | 9.3% |
注:単位は百万円。純利益は親会社株主に帰属する当期(中間)純利益。営業利益率は編集部が計算。
中間期は売上高が前年同期比0.9%減、営業利益が54.3%減でした。サービス別に見ると、月額収益のサブスクリプション売上は1,427百万円(同7.7%増)と伸びた一方、初期設定や受託開発などのソリューション売上が121百万円(同49.0%減)と半減しています。サブスクリプション比率が前年同期の84.8%から92.2%に上がったのは、ストック収益の伸びに加えて一時的な収益の減少によるところも大きいとみられます。
KPIでは、有料課金法人数が1,580法人(前年9月比10法人増)、利用店舗数が4,828店舗(同20店舗減)です。2026年9月のMRR解約率は△0.63%で、既存顧客のアップセルが解約による減少を上回る「ネガティブチャーン」の状態にあります。単価の上昇で伸びる一方、顧客数の伸びは鈍い構図です。会社は中長期の目標として顧客法人数5,000社を掲げており、J:COMの地域営業網は、この顧客数の壁を越えるための販路として位置づけられていると考えられます。
通期予想の営業利益319百万円を達成するには、下期だけで約289百万円を稼ぐ必要があります(319−30、編集部計算)。この予想は提携の影響を含んでいません。後述する専任体制の費用が下期から発生すれば、予想に対して下押し要因となる可能性があります。
財務面では、2026年3月末の総資産2,669百万円、純資産1,989百万円、自己資本比率74.5%、有利子負債154百万円です。会社は負債ではなく自己資本で資金を確保する理由として、財務の健全性を保ちながら提携領域に機動的に投資するためと説明しています。
J:COMにとっての意味:営業利益の0.6%に満たない出資で「入居の入口」に席を得る
J:COMの2026年3月期連結業績(国際会計基準)は、売上高788,756百万円、営業利益119,618百万円です。今回の払込総額6.58億円は、営業利益の0.55%にすぎません(編集部計算)。J:COMにとって本件は財務的な賭けではなく、事業上の接点を確保するための小さな投資です。
両社の協業は2024年に始まっています。J:COMの子会社JCOMマーケティングが展開する電子回覧板「回覧ポータル」に、いい生活の入居者向けアプリ「いい生活 Home」をベースにした専用アプリを提供し、2026年9月時点で124超の自治会に導入されました。2026年1月からは、業者間の物件流通プラットフォーム「いい生活 Square」で、J:COMのライフラインサービスをワンストップで紹介する連携機能を運用しています。
編集部の分析では、J:COMの狙いは転居と入居申込の時点、つまりインターネットやケーブルテレビの契約先が決まる「入口」にデジタルで関わることにあると考えられます。いい生活のシステムは、賃貸管理会社の基幹業務から仲介の入居申込、入居後の住民向けアプリまでをつないでいます。J:COMが自社で同じ仕組みを作るには時間がかかり、いい生活を子会社化すれば、他のインフラ事業者とも組む中立的な立場が損なわれかねません。15%の少数出資と取締役1名という設計は、その中間を選んだものとみることができます。ただし、両社とも出資比率をこの水準にした理由は開示していません。
J:COMによる他の少数出資について、本件と価格指標で比べられる類似案件は開示資料で確認できず、本件の価格水準を他の案件と比べることはできません。
調達6.55億円の使い道:年平均約1.5億円の投資を何で回収するか
| 資金使途 | 金額 | 支出予定時期 |
|---|---|---|
| 提携推進の専任体制の整備・プロモーション費用 | 436百万円 | 2026年12月〜2031年3月 |
| J:COMサービスとの連携などの追加開発費用 | 186百万円 | 2026年12月〜2031年3月 |
| 予備費 | 33百万円 | 2026年12月〜2031年3月 |
| 合計(差引手取概算額) | 655百万円 | — |
支出期間は52か月(約4.3年)です。均等に使うと仮定すると、年平均は約151百万円、うち専任体制・プロモーションが約101百万円、追加開発が約43百万円になります(編集部計算)。年平均額は2027年3月期の予想営業利益319百万円の約47%に相当します。
開発費の一部はソフトウェア資産として計上され、数年かけて償却される可能性があり、年平均額がそのまま損益に乗るわけではありません。それでも、マーケティング・営業・サポートの人件費は費用として先に出ます。提携が業績に貢献するには、J:COM経由の新規顧客と、ライフライン紹介などに伴う取引収益が、この先行費用を上回る必要があります。会社がその見通しを数値で示していない以上、提携の採算は今後の決算で確かめるしかありません。
希薄化の面でも同じことがいえます。議決権ベースで17.65%の希薄化を既存株主が受け入れる見返りは、1株当たり利益がそれ以上に伸びることです。2027年3月期の予想純利益195百万円を前提にすれば、今回増える株式分だけ1株当たり利益は薄まります。提携による増益がその差を埋められるかが、少数株主にとっての判断材料になります。
経営者への示唆:先行協業、出口条項、資本政策の自由度
業務の実績を積んでから資本を入れる
本件の両社は、2024年の回覧ポータル、2026年1月のSquare連携と、資本関係のない協業を2年近く続けてから出資に進みました。導入自治会数という目に見える成果があったからこそ、J:COMは15%の出資と5年の提携期間を約束できたと考えられます。大企業と中堅企業が組む場合、最初から出資比率を交渉するより、限られた範囲の協業で現場の相性と成果を確かめ、その実績を出資の根拠にするほうが失敗の確率を下げられます。実務上は、協業段階からKPIを決めておき、出資交渉ではその数字を価格や期間の議論に使うことが有効です。
出口条項は「誰が、いくらで、どの財源で」買うかまで詰める
買取義務は、少数出資者に出口を与える一方、発行会社に資金負担を残します。本件では引き金に経営陣の離職が含まれ、買取価格は直前の終値です。資本提携を受け入れる側の経営者は、条項が発動したときに必要な資金が手元資金や分配可能額で足りるか、第三者に引き受けてもらえる当てがあるかを、契約前に試算しておく必要があります。経営陣の交代が条項の引き金になるなら、後継者計画は提携の存続に直結する経営課題になります。
筆頭株主の同意権が将来の資本政策を縛る
事前承諾事項によって、いい生活は提携期間中、株式報酬の枠を除く新株発行や競合との資本提携にJ:COMの同意が必要になります。15%の出資と引き換えに、将来の資金調達や提携の選択肢を一部手放した形です。少数出資を受け入れる経営者は、出資額だけでなく、同意権の範囲と存続期間が5年後の選択肢をどこまで狭めるかを比べて判断すべきでしょう。
M&A実務者への示唆:価格、比率設計、契約条項、シナジーの検証
価格:どの平均株価を選ぶかで説明の重さが変わる
先に見たとおり、本件の270円は実務書が示す「0.9を掛けた額以上」の目安をどの株価でも満たしています。一方で、3か月平均より9.26%低い1か月平均を選んだ理由は「協議の結果」とされるだけです。実務者は、適法性だけでなく、複数の期間の平均と比べたときの位置を開示で確かめ、既存株主への説明として足りているかを見るべきです。第三者算定機関を使わず、監査等委員の意見で手続を固めた点も確認しておきたい論点です。
比率設計:自己株式の併用で希薄化を抑える
第三者割当は新株発行と自己株式の処分を組み合わせて実施でき、自己株式を充てれば発行済株式数の増加を抑えられます。実務書が示すこの一般論どおり、本件では割当株式の31.1%を自己株式でまかない、議決権ベースの希薄化を17.65%にとどめました。ただし、専門書は筆頭株主が入れ替わる割当では、希薄化率が25%未満でも資金使途や企業価値向上の筋道を丁寧に説明する必要があるとしています。本件で15.00%を選んだ理由が開示されていない点は、その説明として弱い部分です。
契約条項:役員指名と離職時の買取を一体で読む
M&A契約の実務書は、一部の株式を取得する資本提携で、出資者の経営関与のための役員指名権や、経営体制を維持するための誓約、離職時の買取などを株主間の契約で定める実務を紹介しています。本件は、取締役1名の指名権、事前承諾事項、経営陣の離職を引き金とする買取義務が開示で具体的に示された例です。実務者は、買取価格の算定方法(本件は直前の終値)、協議期間の有無、財源規制にかかった場合の扱いを確かめる必要があります。一般論として、こうした条項は株価の変動や経営陣の交代時に紛争の種になりやすいためです。
シナジー:クロスセルは仕組みと数値目標で検証する
M&A戦略の専門書は、顧客基盤や販売網を相互に使うクロスセルを売上シナジーの典型としつつ、顧客の足し算だけでは成果が出にくく、推進体制とKPIによる監視が必要だと指摘しています。本件で会社は専任体制の整備に436百万円を充てると開示していますが、送客件数や新規顧客数の目標は示していません。実務者が提携の進捗を測るなら、有料課金法人数、利用店舗数、ソリューション売上の推移が当面の手がかりになります。
本件のまとめ
本件は、不動産SaaSのいい生活が、2年近い協業の実績をもとにJ:COMを15.00%の筆頭株主として迎える取引です。新株と自己株式を組み合わせて希薄化を17.65%に抑え、上場規程上の追加手続を要しない範囲に収めました。創業者4名の議決権は割当後も合計43.12%で、経営の主導権は変わりません。
戦略面では、J:COMは営業利益の0.6%に満たない出資で、転居・入居申込というサービス契約の入口に関わる足場を得ます。いい生活は地域の営業網と、提携推進に充てる6.55億円を手にします。この合理性が成り立つのは、J:COM経由の新規顧客や取引収益が、年平均約1.5億円の投資を上回る場合に限られます。足元では有料課金法人数の伸びが鈍く、その条件はまだ数字で示されていません。
価格は1か月平均の270円で、日証協指針の基準は満たしています。ただし3か月平均を9.26%下回り、PBRは約1.87倍の水準です。より重要なのは価格よりも契約条項で、経営陣の離職などを引き金とする市場価格での買取義務と、資本政策に対するJ:COMの同意権が、5年の提携期間中のいい生活の自由度を左右します。
今後の確認点は、2026年11月30日の払込の完了、J:COMが指名する取締役候補者の選任時期、そして提携の業績影響を「未定」とした会社が、2027年3月期の決算や次期の業績予想でどこまで数値を示すかです。
ディスクロージャー
本稿は、株式会社いい生活が公表した適時開示・決算資料、JCOM株式会社の公表資料などの公開情報をもとに、asset salon編集部が分析したものです。倍率や比率などの計算と、取引の意図に関する解釈を含み、会社が公表した見解ではない部分があります。記載内容の正確性には注意を払っていますが、その完全性を保証するものではありません。本稿は特定の有価証券の売買を勧誘するものではなく、投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 業務資本提携、第三者割当による新株発行及び自己株式の処分並びに主要株主及び主要株主である筆頭株主の異動の見込みに関するお知らせ(株式会社いい生活、2026年11月12日)
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(株式会社いい生活、2026年11月12日)
- 2026年3月期 決算短信〔日本基準〕(連結)(株式会社いい生活、2026年5月14日)
決算説明資料・IR資料
- 2027年3月期 第2四半期 決算説明資料(株式会社いい生活、2026年11月12日)
- 2026年3月期 通期 決算説明資料(株式会社いい生活、2026年5月14日)
参考書籍
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第1章・第3章
- 藤原総一郎編著『M&Aの契約実務(第2版)』中央経済社、2018年、第1編第3章・第2編第6章
- 戸嶋浩二・内田修平・塩田尚也・松下憲『M&A契約 モデル条項と解説』商事法務、2018年、第2部第5章・第7章
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第1編第3章・第4章
関連記事