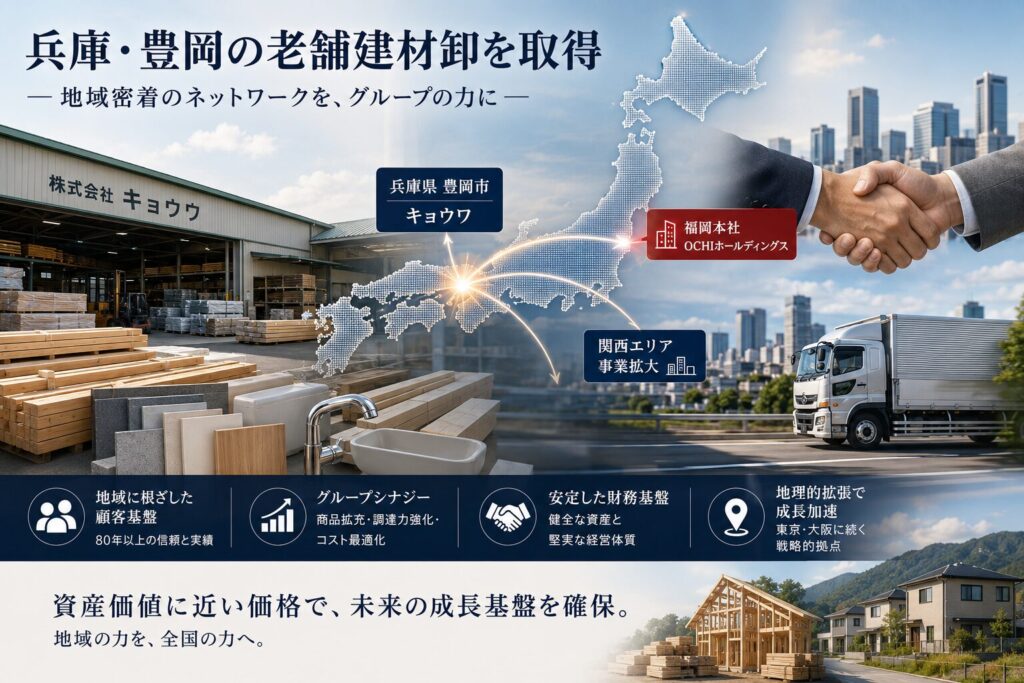
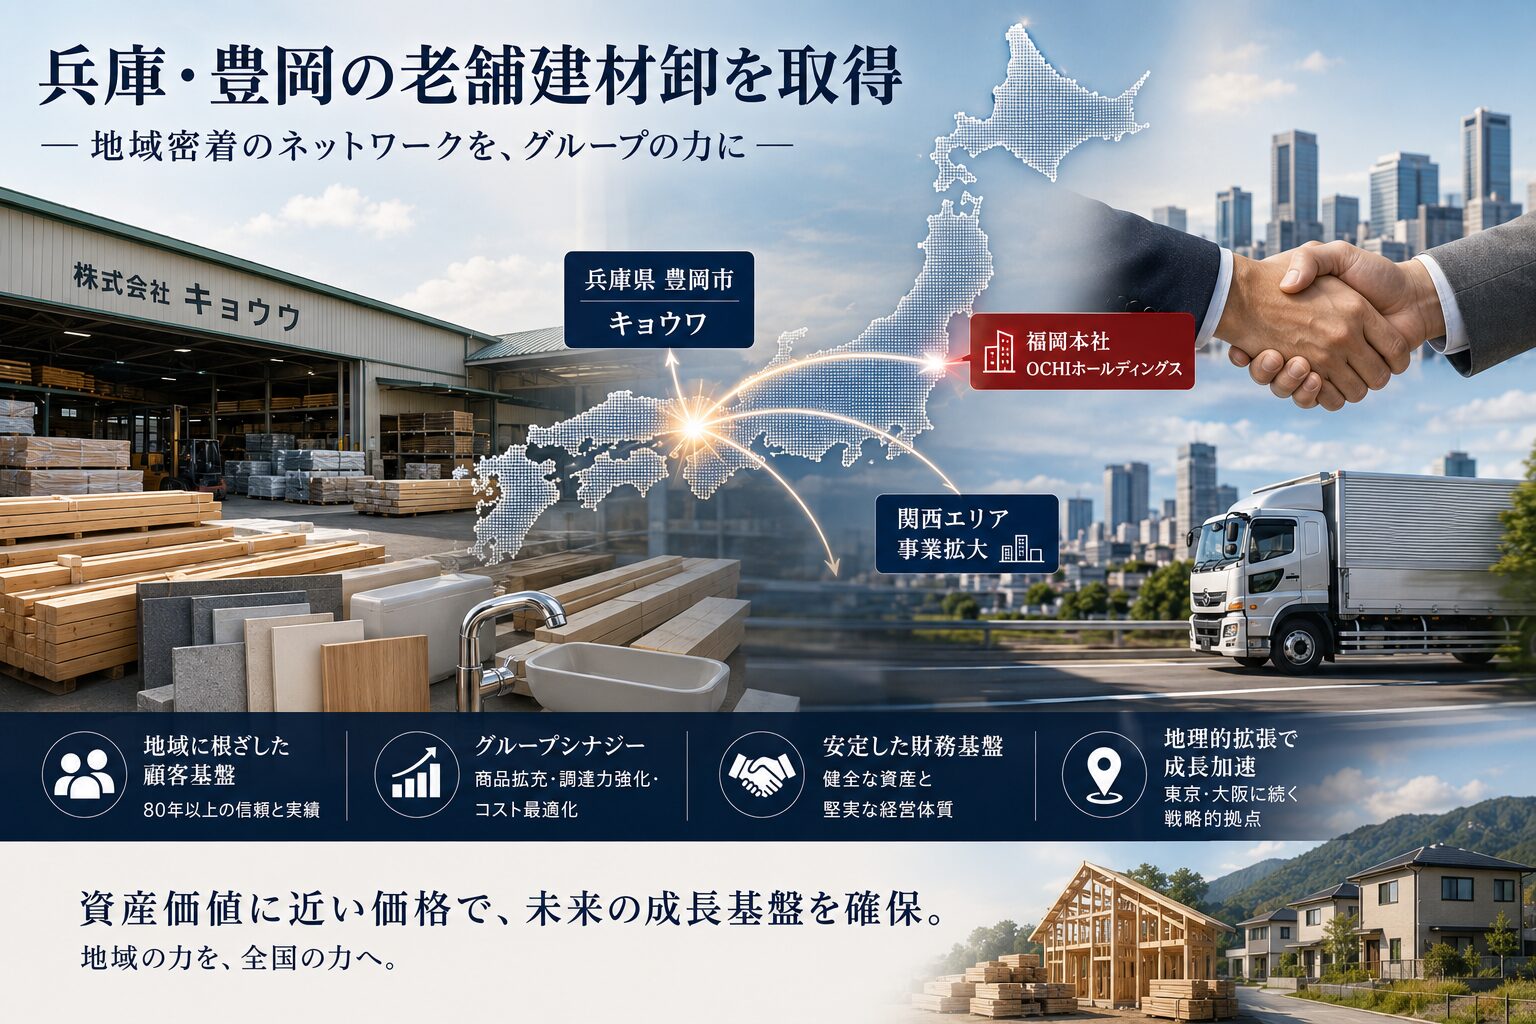
2026年6月24日、OCHIホールディングス(東証スタンダード・福証:3166)が取締役会でキョウワ子会社化を決議した。対象は兵庫県豊岡市の木材・建材・住宅設備流通業者である株式会社キョウワだ。取得価額は株式部分で9億5,400万円、アドバイザリー費用を含めた概算総額は10億2,400万円。対象会社の直近純資産9億8,800万円に対し、株式の取得価額は約0.97倍——簿価並みの水準での取得である。株式の取得は7月24日に完了し、キョウワの子会社である株式会社グリーンハウスもOCHIの連結子会社になった。
本記事の問いは「なぜ売上が減り続ける地方の建材卸に10億円を投じるのか」ではない。開示資料のキョウワ3年分の財務データを子細に見ると、そこには「売上は減っているのに、なぜか財務体質だけは一貫して強くなっている」という、より具体的な謎がある。この謎を解くことが、地方流通M&Aの「売り時」を見極める手がかりになる。
※情報基準日:2026年10月21日。数値は2026年6月24日付の適時開示と、8月5日公表の2027年3月期第1四半期決算短信(重要な後発事象の注記)による。
目次
1. 取得条件と、キョウワの3年分の数字が語ること
| 項目 | 内容 |
|---|---|
| 開示会社 | OCHIホールディングス株式会社(3166、東証スタンダード・福証) |
| 対象会社 | 株式会社キョウワ(兵庫県豊岡市、1945年設立、資本金90百万円) |
| 売手 | 株式会社K・wood GAホールディングス(開示時点で99.71%を保有。残る0.29%は株式等売渡請求で取得し、100%を譲渡する前提) |
| スキーム | 株式譲渡(発行済株式1,800,000株の100%取得) |
| 取得価額 | 株式954百万円+アドバイザリー費用等70百万円=概算1,024百万円(第1四半期決算短信ではアドバイザリー費用等71百万円・概算) |
| 株式譲渡実行日 | 2026年7月24日(取得完了) |
| のれん | 第1四半期決算短信の時点で未確定 |
| 開示日 | 2026年6月24日 |
2. 「純資産は増えるのに総資産は減る」——キョウワの静かな脱レバレッジ
開示資料が示すキョウワの直近3期(2024年2月期〜2026年2月期)の数値を並べると、次のようになる。
| 決算期 | 2024年2月期 | 2025年2月期 | 2026年2月期 |
|---|---|---|---|
| 売上高 | 3,536百万円 | 3,363百万円 | 3,071百万円 |
| 営業利益 | 110百万円 | 108百万円 | 87百万円 |
| 当期純利益 | 64百万円 | 73百万円 | 61百万円 |
| 純資産 | 882百万円 | 931百万円 | 988百万円 |
| 総資産 | 2,734百万円 | 2,632百万円 | 2,554百万円 |
売上高は3年で約13%減少し、営業利益は110百万円から87百万円へ約21%減った(筆者計算)。ここまでは「縮小均衡」という表現が当てはまる。だが、総資産と純資産を差し引いた負債の推移を計算すると、興味深い事実が浮かび上がる。負債総額は2024年2月期の1,852百万円から、2025年2月期1,701百万円、2026年2月期1,566百万円へと、3年連続でほぼ一定のペースで減少している。売上が縮小する中で、負債は年135〜151百万円のペースで減り続けている。配当は1株2円50銭(年4.5百万円、筆者計算)で3期とも据え置かれ、純利益61〜73百万円の大半が社内に残ってきた。自己資本比率は約32%から約39%に上がっている(筆者計算)。ただし、開示資料は負債の内訳を示しておらず、減少の一部は売上減に伴う仕入債務の縮小である可能性もある。「売却を見据えて財務を整えた」と言い切ることはできないが、売り手にとって条件を整えやすい状態だったとはみることができる。
3. K・wood GAホールディングスという持株会社の正体
売手であるK・wood GAホールディングスは、資本金150,000円、純資産11百万円、総資産54百万円という小規模な会社だ。設立は2020年12月25日、代表者は柿仲宗浩氏。売上高30億円規模のキョウワを保有するだけの器としては、あまりに小さい。開示資料も、同社の事業内容を「木材の市売、建材、住宅設備機器の販売等を営む会社の株式を所有することによる当該会社の事業活動の支配・管理」としており、所在地はキョウワと同じである。キョウワ株式を保有・管理するための持株会社とみられる。持株会社の設立から売却まで約5年半で、事業承継に向けた準備の一環だった可能性がある(開示資料に記載はなく、筆者の見方)。
4. なぜ「今」だったのか——住宅着工の逆風とオーナーの出口設計
木材・建材の需要は住宅の新設・リフォームに左右される。開示資料は売上減少の理由を説明していないが、キョウワの売上と利益の減少は、地方の建材流通を取り巻く需要環境を反映したものと考えられる。財務が改善している間に、収益がさらに落ちる前に売却するという判断は、売り手にとって合理的なタイミングだったとみることができる。開示資料には「その他1名(0.29%)」への株式等売渡請求の手続きが記載されており、売主側がクリーンな100%売却を志向していたことも分かる。
5. スクイーズアウトを前提条件に組み込むという実務上の工夫
本件の株式譲渡実行は、「株式取得の相手先(K・wood GA)が、その他1名の株主に対する株式等売渡請求の手続きを執っており、株式譲渡実行日時点で対象会社の株式を100%保有していること」を前提としている。0.29%でも少数株主が残れば、キョウワは完全子会社にならない。連結上は非支配株主持分が残り、将来のグループ内再編や意思決定でも少数株主への配慮が必要になる。売主側がクロージング前にスクイーズアウトを完了させる設計は、買主にとって取得後のガバナンスリスクを最小化する実務上の工夫だ。
6. バリュエーションの二つの読み方——PBR0.97倍と営業利益の約11倍
取得価額954百万円に対し、キョウワの直近純資産988百万円で除するとPBR換算で約0.97倍。資産価値にほぼ近い価格での取得であり、のれんの計上額は小さく、将来の減損リスクは抑えられる。一方、直近の営業利益87百万円に対しては、954百万円は約10.97倍、概ね11倍の水準になる。収益力だけを見ればやや高く映る計算だ(なお、取得価額954百万円は株式部分のみであり、対象会社の有利子負債の開示がないため、正確なEV/EBITDA倍率は算出できない。ここでは株式取得価額ベースの参考値として倍率を示した)。資産価値では簿価並み、収益力ではやや高め、という二つの見え方が併存する取引である。OCHIは収益の水準より、80年の取引基盤と関西地区での事業拡大の足場を評価したと考えられる。
7. 但馬という地理が持つ、再現不可能な資産価値
OCHIホールディングスは福岡を本拠とする木材・建材・住宅設備の流通グループだ。開示資料は取得の理由を、キョウワとその子会社を迎え入れることで「同地区(関西地区)における事業拡大を図る」と説明している。1945年設立で80年にわたり築かれた地域の取引先ネットワークは、新規参入では短期間に代替しにくい。この取引基盤を簿価並みで手に入れられることが、収益が落ちている対象会社を買う理由とみられる。
8. この案件が示す、地方M&Aにおける「売り時」の見極め方
キョウワの3年分の数字が語るのは、「収益が悪化する会社ほど売り急ぐ」という単純な図式ではない。むしろ、負債を計画的に圧縮し、財務体質を整えてから売却するという、時間をかけたオーナーの出口設計だ。売上減少という表面上のシグナルだけを見て評価を下げるのではなく、負債推移や持株会社の設立時期といった周辺データを合わせて読むことで、対象会社が「衰退中」なのか「売却準備が整った」のかを見極められる。
自社の周辺で、同じような老舗の卸・代理店が持株会社化を進め、負債を減らしていないか——それは、売却の準備が進んでいるサインかもしれない。
取得価額を対象会社の純資産と比べて検証した例として、ヤマイチエステート、京都南部のホームズと安住コーポレーションを一体取得もある。
引用元
OCHIホールディングス株式会社「株式会社キョウワの株式取得(子会社化)に関するお知らせ」(2026年6月24日、TDnet)
https://tdnet-pdf.kabutan.jp/20260624/140120260623576532.pdf
OCHIホールディングス株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月5日、TDnet)
https://tdnet-pdf.kabutan.jp/20260805/140120260721596588.pdf
ディスクロージャー
本記事はOCHIホールディングス株式会社の適時開示資料および決算短信をもとにした分析です。負債額(総資産−純資産)、自己資本比率、各種倍率、配当総額などは開示数値から筆者が計算したものです。売り手の意図や取引の評価に関する記述は、開示資料に明示されていない筆者の解釈を含みます。特定銘柄の売買を勧めるものではありません。判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。