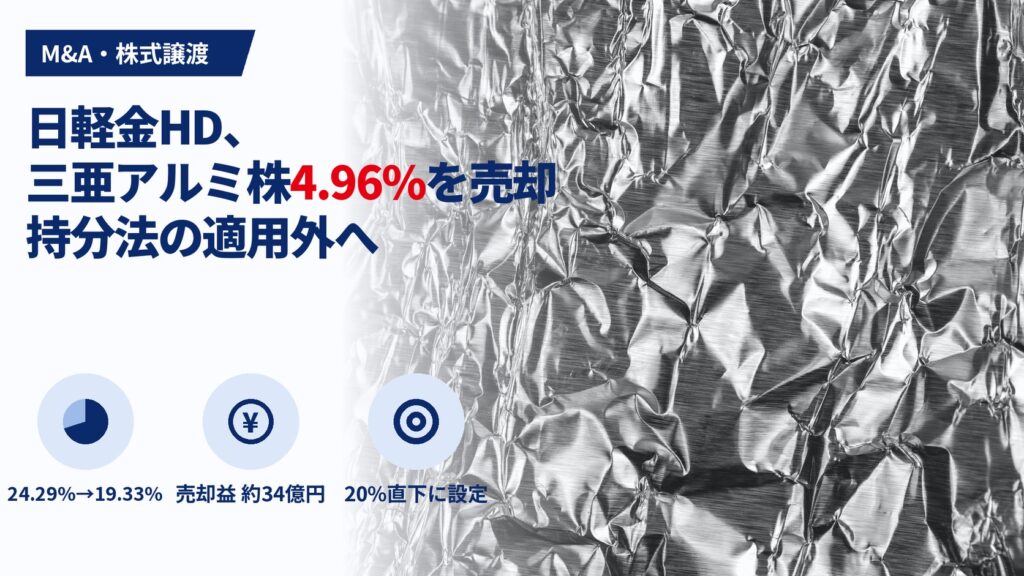
日本軽金属ホールディングス(5703、東証プライム。以下、日軽金HD)は2026年11月2日、100%子会社の東洋アルミニウムが保有する韓国の三亜アルミニウム(以下、三亜アルミ)の株式の一部を、Ulternative Investment Advisory Asset Management Inc.(以下、オルタナティブ社)に譲渡すると発表しました。保有していた3,674,000株(議決権24.29%)のうち750,000株(同4.96%)を手放し、保有比率は19.33%になります。これにより三亜アルミは日軽金HDの持分法適用関連会社から外れ、2027年3月期に関係会社株式売却益として約34億円の特別利益を計上する見込みです。
規模だけを見れば小さな取引です。手放したのは保有株の約2割にすぎず、三亜アルミとの関係は2割弱の株式として残ります。それでも本件を取り上げるのは、売却の幅が「議決権20%」という持分法の基準をわずかに下回る水準に設定されているからです。全株売却でも保有継続でもなく、会計上の位置づけだけを変える部分売却は、海外の関連会社を持つ企業が使い得る手法です。
本記事では、取引条件を整理したうえで、20%直下にとどめた設計の意味、売却益約34億円が日軽金HDの業績予想と資本配分の中でどの程度の大きさか、同日に公表された自己株式取得とどう関係するかを、開示資料と編集部の計算から検討します。譲渡価額と買主の概要は適時開示の本文に記載がなく、価格の妥当性の評価には限界があります(情報は2026年11月3日時点)。
目次
取引の概要:保有株の約2割を売り、24.29%から19.33%へ
| 項目 | 内容 |
|---|---|
| 開示会社 | 日本軽金属ホールディングス(5703、東証プライム) |
| 売り手 | 東洋アルミニウム(日軽金HDの100%子会社、大阪府) |
| 買い手 | Ulternative Investment Advisory Asset Management Inc.(概要は開示なし) |
| 対象会社 | 三亜アルミニウム(韓国・平沢市、1969年6月設立、韓国取引所上場) |
| 譲渡株式数 | 750,000株(議決権4.96%) |
| 保有の変化 | 3,674,000株(24.29%)→ 2,924,000株(19.33%) |
| 譲渡の時期 | 適時開示は「本日(11月2日)譲渡」と記載。決算短信の注記は売却の時期を2026年11月4日(予定)と記載 |
| 譲渡価額 | 適時開示の本文には記載なし |
| 会計上の影響 | 持分法適用関連会社から除外。2027年3月期に関係会社株式売却益 約34億円(特別利益)を計上する見込み |
| 譲渡の理由 | グループ全体最適での資本配分・資本投下の観点をはじめ、保有意義を検討した結果 |
売却したのは保有株の20.4%(750,000株÷3,674,000株、編集部計算)で、8割弱は引き続き保有します。譲渡の時期は資料によって書き方が異なります。適時開示は公表日の11月2日に「本日」譲渡すると記載している一方、同日公表の決算短信の注記は売却の時期を2026年11月4日(予定)としています。本記事では、株式の受渡しは2026年11月4日(予定)として扱います。価格の算定方法、第三者による評価、契約条件(表明保証や残存株式の扱いなど)についての記載もありません。
一方、同日公表の中間期決算短信は、この株式売却を「重要な後発事象」として注記しており、2027年3月期第3四半期に関係会社株式売却益約34億円を特別利益に計上する予定と記載しています。
対象会社:韓国のアルミ箔・ペーストメーカーと株主構成
三亜アルミは1969年設立の韓国企業で、開示上の事業はアルミニウム箔・板の圧延と加工製品の製造販売、アルミニウムペーストの製造販売です。資本金は7,561,727,500ウォンです。
| 大株主(譲渡前) | 議決権比率 |
|---|---|
| 東洋アルミニウム | 24.29% |
| 豊田通商 | 9.92% |
| LG Energy Solution | 9.92% |
| その他 | 55.87% |
韓国の電池大手であるLG Energy Solutionが約1割を持っていることから、電池関連の用途との関係がうかがえますが、用途別の売上構成は開示されていません。
日軽金HDグループとの関係は、資本関係(東洋アルミが24.29%を保有)のほか、東洋アルミの取締役2名が三亜アルミの取締役を兼務する人的関係と、東洋アルミが三亜アルミにアルミニウム板を販売する取引関係です。いずれも譲渡前の関係として記載されたもので、譲渡後に見直すかどうかは開示されていません。
適時開示には、対象会社の直近3期の経営成績・財政状態が記載されていません。参考として、海外の株式情報サイトに掲載された三亜アルミの業績を示します(二次情報で、韓国の電子開示の原本では確認していません)。
| 期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
| 2022年12月期 | 312,056 | 22,579 | 17,207 |
| 2023年12月期 | 268,023 | 3,771 | 3,406 |
| 2024年12月期 | 251,733 | △9,591 | △9,355 |
| 2025年12月期 | 271,459 | △17,662 | △24,889 |
単位:百万ウォン。二次情報の掲載値。
売上高は2024年12月期を底に持ち直していますが、利益は2024年12月期から営業赤字・最終赤字が続いています。2025年12月期の営業利益率は△6.5%(△17,662÷271,459、編集部計算)です。仮にこの純損失に24.29%を掛けると約△60億ウォン(△24,889百万ウォン×24.29%、編集部計算)で、持分法で取り込む損失の目安になります。ただし実際の持分法投資損益は、会計基準の差の調整などで変わります。
なお、日軽金HDの中間連結損益計算書には、持分法による投資損益が独立した科目として表示されていません。中間連結包括利益計算書の「持分法適用会社に対する持分相当額」は△12百万円(前中間期△350百万円)でした。日軽金HD全体から見て、三亜アルミの持分法損益の影響が大きくなかった可能性がありますが、三亜アルミ単独の金額は開示されていません。
20%直下にとどめた設計:何が変わり、何が残るか
日本の会計基準では、議決権の20%以上を持つ会社は原則として関連会社となり、持分法(投資先の純損益のうち持分に当たる額を、投資会社の連結損益に取り込む方法)が適用されます。本件は売却の幅を4.96%にとどめ、保有比率を20%から0.67ポイント下の19.33%にしました。
| 選択肢 | 持分法 | 三亜アルミとの資本関係 | 売却で得る資金 |
|---|---|---|---|
| 保有を続ける(24.29%) | 適用が続く | 残る | なし |
| 本件(19.33%へ) | 外れる | 筆頭株主として残る | 一部 |
| 全株売却 | 外れる | なくなる | 最大 |
表は編集部が整理した比較です。
持分法から外れると、三亜アルミの損益は日軽金HDの連結損益に取り込まれなくなります。対象会社の赤字が続く局面では、損失の取り込みが止まる効果があります。残る19.33%の株式は、上場株式であれば一般には時価で評価され、評価差額は純資産の側で処理されます。株価の変動が損益計算書に出にくくなる点も、持分法との違いです。
一方で、譲渡後も東洋アルミは19.33%を持ち、開示された大株主の中では最も大きな比率です。アルミニウム板の販売先としての関係も、少なくとも開示の時点では残っています。全株を売れば販売先との資本のつながりを失い、保有を続ければ赤字の取り込みが続く。その間をとった設計とみることができますが、20%直下を選んだ理由は開示されていません。
ここで実務上の注意点があります。20%未満でも、役員の派遣や重要な取引を通じて財務・営業の方針に重要な影響を与えられる場合は、関連会社と判定されることがあります。本件では取締役2名の兼務とアルミ板の取引が譲渡前の関係として記載されており、会社は持分法から除外されると説明しています。兼務や取引をどう扱ったのかは、今後の有価証券報告書などで確認したい点です。
売却益約34億円の大きさ:業績予想と資本配分の中での位置
業績予想に対する比率
日軽金HDは同日、2027年3月期の通期業績予想を上方修正しました。
| 項目 | 中間期実績 | 通期予想(修正後) | 前回予想(8月3日)からの修正 |
|---|---|---|---|
| 売上高 | 3,378億円(+21.2%) | 7,000億円(+19.6%) | ― |
| 営業利益 | 213億円(+83.5%) | 370億円(+44.4%) | ― |
| 経常利益 | 201億円(+107.0%) | 350億円(+48.0%) | +40億円 |
| 親会社株主に帰属する純利益 | 115億円(+110.8%) | 200億円(+28.3%) | +30億円 |
中間期実績の括弧内は前年同期比、通期予想の括弧内は前期比。億円未満は切り捨て。
通期業績予想の資料は、下期の予想に三亜アルミ株式の一部譲渡による特別利益を織り込んだと記載しています。売却益約34億円は通期の純利益予想200億円の17.0%に当たります(34÷200、編集部計算)。売却益は税引前の金額で、純利益は税引後のため、正確な寄与はこれより小さくなります。それでも、今期の最終利益の伸びの一部が一時的な利益で支えられている点は、来期との比較で意識しておく必要があります。
経常利益は特別利益を含まないため、上方修正(+40億円)は本件と別の、上期の増益を反映したものです。本業の利益は伸びており、売却益に頼らなければならない状況での売却ではありません。
譲渡価額の手がかりと試算
適時開示の本文には譲渡価額が書かれていません。一方、中間期決算短信の重要な後発事象の注記には、譲渡価額を約45億円とする記載があります。この金額を前提にすると、次の試算になります。
| 項目 | 試算値 | 計算式 |
|---|---|---|
| 1株当たり譲渡価額 | 約6,000円 | 45億円÷750,000株 |
| 売却株式の連結上の帳簿価額 | 約11億円 | 45億円−34億円 |
| 譲渡価額÷帳簿価額 | 約4.09倍 | 45億円÷11億円 |
| 保有全体(3,674,000株)の帳簿価額 | 約53.9億円 | 11億円÷750,000株×3,674,000株 |
| 譲渡価額から見た三亜アルミ100%の価値 | 約907億円 | 45億円÷4.96% |
前提:譲渡価額は短信の注記に記載された約45億円、売却益は約34億円で、いずれも概算です。売却益=譲渡価額−帳簿価額とし、売却費用・為替換算調整勘定の取崩しなどは考慮していません。結果は前提が成り立つ場合の目安です。
この試算が正しければ、日軽金HDは帳簿上の価値の約4倍で一部を売ったことになります。三亜アルミは赤字が続いていても市場では一定の評価を受けており、その評価と帳簿価額との差(含み益)の一部を、20%ラインを下回る分だけ実現させた取引とみることができます。なお、取引時点の三亜アルミの株価・為替レートは確認できていないため、市場株価に対するプレミアムやディスカウントは計算していません。
26中計の資本配分との関係
日軽金HDは2026年5月、長期ビジョン「2035ビジョン」と中期経営計画「26中計」(2026〜2028年度)を公表しました。26中計は、期間内の早い段階で経常利益300億円超の安定的な収益基盤を築いたうえでROIC(投下資本利益率)8%以上を目指すとしています。2035ビジョンではROIC10%以上を掲げています。
| 26中計の資金配分(3年間) | 金額 |
|---|---|
| 営業キャッシュ・フロー(創出) | 1,500億円 |
| 設備投資 | △1,000億円 |
| 共創投資・M&A等 | △100億円 |
| 研究開発 | △200億円 |
| 株主還元 | △200億円程度 |
26中計は「アライアンス・出資、機能統合・集約、事業・商品ポートフォリオの見直しの実行」や、低収益品を放熱・半導体・xEV関連・LIB(リチウムイオン電池)向けといった成長分野に入れ替える方針を掲げています。一方で、関係会社株式の縮減や政策保有株式について、直接の記載や数値目標は確認できませんでした。本件の開示理由である「グループ全体最適での資本配分」は、こうした方針と方向が一致しますが、本件が中計のどの施策に当たるかは会社から示されていません。
同日の自己株式取得:売却資金との関係は書かれていない
日軽金HDは同じ11月2日、自己株式取得も決議しました。
| 項目 | 内容 |
|---|---|
| 取得株式数の上限 | 600,000株(自己株式を除く発行済株式の1.0%) |
| 取得価額総額の上限 | 15億円 |
| 取得期間 | 2026年11月4日〜2027年3月31日 |
| 取得方法 | 東京証券取引所での市場買付け |
| 理由 | 2035ビジョン・26中計に基づく資本効率の向上と株主還元の強化 |
同日の業績予想の修正では、2026年度の年間配当予想を100円から110円(中間50円、期末60円)に引き上げました。26中計の総還元性向(配当と自己株式取得の合計が純利益に占める割合)は40%程度です。
株式売却と自己株式取得が同じ日に並んだため、売却資金を自己株式取得に充てると読みたくなります。しかし、自己株式取得の開示に三亜アルミ株式の売却資金との関係は書かれていません。規模を並べると、自己株式取得の上限15億円は売却益約34億円の44.1%(15÷34、編集部計算)ですが、両者を結びつける根拠は開示上ありません。分かるのは、上方修正で純利益予想が増えたこと、総還元性向の目標があること、そのうえで自己株式取得が決まったことまでです。
買い手について分かっていること
適時開示に記載されている買い手の情報は、社名のUlternative Investment Advisory Asset Management Inc.だけです。所在地、代表者、資本金、大株主、日軽金HDとの関係の有無といった概要は記載されていません。同日の決算短信の注記にも、所在地として大韓民国ソウル市とあるだけです。編集部でも英語・韓国語で検索しましたが、会社の概要や関連する報道は確認できませんでした(2026年11月3日時点)。社名からは投資運用に関わる会社と想像できますが、事業内容や取得の目的は推測できないため、本記事では評価しません。
買い手の性格は、残る19.33%の今後に関わります。運用会社であれば将来の売却を前提に保有する可能性がありますし、事業会社と組んでいれば経営への関与を強めることもあり得ます。どちらであるかで、東洋アルミが筆頭株主として持つ意味も変わります。
経営者への示唆
持分比率の「線」を資本政策の道具として使う
本件は、株式をすべて売るか持ち続けるかの二択ではなく、会計上の基準である20%をわずかに下回るところまで売るという選択をしました。赤字が続く関連会社について、持分法による損失の取り込みを止めながら、筆頭株主としての関係と販売先としての関係を残す設計です。海外の関連会社を持つ企業にとっては、関係を断つ前に検討できる中間の選択肢になります。ただし、持分法から外れることは、投資先の業績回復時の利益も取り込めなくなることを意味します。経営者は、関係を保つ価値と、利益を取り込めなくなる損失の両方を比べたうえで線を引く必要があります。
含み益のある関連会社株式は「部分的に」実現できる
試算どおりなら、売却した株式の帳簿価額は譲渡価額の4分の1程度でした。持分法で長く保有している関連会社株式は、市場の評価と帳簿価額が大きく離れていることがあります。本件のように一部だけを売れば、関係を保ちながら含み益の一部を利益と資金に変えられます。自社の関連会社株式について、時価(上場していれば株価)と連結上の帳簿価額を一覧にし、どの程度の含み益があるかを把握しておくことが、資本配分の選択肢を広げる準備になります。
一時的な利益を本業の数字と分けて説明する
本件の売却益は、今期の純利益予想の約17%に当たります(税引前ベースの比較)。日軽金HDの場合は経常利益も伸びており、売却益は上乗せの性格ですが、売却益が業績予想に占める比率が大きい会社では、来期に反動減が生じます。決算説明で、特別利益を除いた利益の水準と、売却で得た資金の使い道を分けて示すことが、投資家との対話では重要になります。
M&A実務者への示唆
20%未満にしても「重要な影響力」の判定は残る
持分法の適用は議決権比率だけで決まるわけではありません。専門書は、持分比率を20%未満に下げる設計を検討する際、役員派遣や重要な取引関係によって実質的な影響力が残っていないかを検証すべきだと指摘しています(持株会社の実務)。本件では、取締役2名の兼務とアルミ板の取引が譲渡前の関係として開示されています。会社は持分法から外れると説明していますが、本件でどのような整理をしたかは開示されていません。同様の設計をする実務者は、株式譲渡と並行して、役員の兼務の解消や株主間の取り決めの見直しが必要かを、監査人と事前に確認しておく必要があります。
売却益と「持分法損益の消失」を両方見る
事業ポートフォリオの見直しで関連会社株式を売る場合、売却益は一度きりで、持分法で取り込んでいた損益は翌期以降なくなります(M&A戦略の立案プロセス)。本件では対象会社が赤字基調のため、損失の取り込みが止まることはプラスに働く可能性がありますが、業績が回復すれば取り込めたはずの利益を失います。売却を判断する際は、売却益、税金、手取りの資金、将来の持分法損益の見通しを並べて比べることが基本です。
残る株式の扱いを契約でどう決めるか
一部だけを譲渡する取引では、残る株式の扱い(追加売却の優先交渉権、買い手が転売するときの扱い、取締役の指名など)を株式譲渡契約や株主間の取り決めで定めるかどうかが論点になります(M&Aの契約実務)。本件では契約の内容は開示されていません。実務者が類似の取引を設計する際は、買い手の属性と保有方針を確認し、残る株式の出口と経営への関与の範囲を、譲渡の時点で決めておくことが重要です。これは一般論であり、本件で同様の条項があるかは分かりません。
売却と自己株式取得を同時に発表するときの説明
株式の売却で得た資金を自己株式取得などの株主還元に充てる資本政策は、資本効率の改善策として説明されることが多いとされます(エクイティ・ファイナンスの理論と実務)。本件では両者が同日に発表されましたが、資金の関係は開示に書かれていません。実務者が同時に開示する場合は、関係があるならその旨を、関係がないなら別々の判断であることを明確にしておくと、市場の誤解を避けられます。
本件のまとめ
本件の要点は、日軽金HDが子会社の東洋アルミを通じて韓国・三亜アルミの株式の4.96%だけを売り、保有比率を24.29%から19.33%に下げて持分法適用から外すことです(決算短信の注記では売却の時期は2026年11月4日(予定))。保有株の約8割は残し、筆頭株主としての立場とアルミ板の販売先としての関係は、開示の時点では続いています。売却益約34億円は2027年3月期第3四半期の特別利益として計上される予定で、修正後の通期業績予想に織り込まれています。
戦略面では、赤字が続く関連会社の損失を連結に取り込む状態を終わらせながら、関係を完全には断たない、中間的な選択とみることができます。この設計が成り立つのは、20%未満でも重要な影響力がないと判断でき、かつ買い手の保有方針が東洋アルミとの取引関係を損なわない場合です。20%直下を選んだ理由と、兼務・取引の扱いは開示されていません。
価格の面では、適時開示の本文に譲渡価額がなく、決算短信の注記にある約45億円を前提にした試算になります。この前提なら、1株当たり約6,000円、帳簿価額の約4倍での売却で、三亜アルミ100%の価値に換算すると約907億円です。一方、取引時点の市場株価と比べた水準は確認できず、買い手の概要も分からないため、価格が有利だったかどうかは判断できません。
今後の注目点は、2027年3月期第3四半期決算での売却益の計上額、有価証券報告書などで示される三亜アルミとの取引・役員兼務の扱い、残る19.33%の保有方針、そして15億円を上限とする自己株式取得(2027年3月31日まで)の進み方です。
ディスクロージャー
本記事は、日本軽金属ホールディングスの公表資料(適時開示、決算短信、業績予想資料、中期経営計画の資料)をもとに編集部が分析したものです。三亜アルミニウムの業績は二次情報の掲載値で、原本では確認していません。売却比率、1株当たり譲渡価額、帳簿価額、100%換算の価値、業績予想に対する比率などは編集部の計算または仮定に基づく試算で、会社が公表した数値ではありません。分析や見通しは編集部の見解であり、特定の有価証券の売買を勧めるものではありません。投資判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 持分法適用関連会社の異動(株式譲渡)に関するお知らせ(日本軽金属ホールディングス、2026年11月2日)
- 自己株式取得に係る事項の決定に関するお知らせ(日本軽金属ホールディングス、2026年11月2日)
決算説明資料・IR資料
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(日本軽金属ホールディングス、2026年11月2日)
- 2026年度中間期決算 通期業績予想(日本軽金属ホールディングス、2026年11月2日)
- 長期ビジョン「2035ビジョン」、中期経営計画「26中計」の策定について(日本軽金属ホールディングス、2026年5月)
その他
- Sam-A Aluminium Financial Statements(KRX:006110)(Stock Analysis、2026年11月3日確認)
参考書籍
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1章
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第2編第9章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第1編
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ 編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第1章・第8章
関連記事