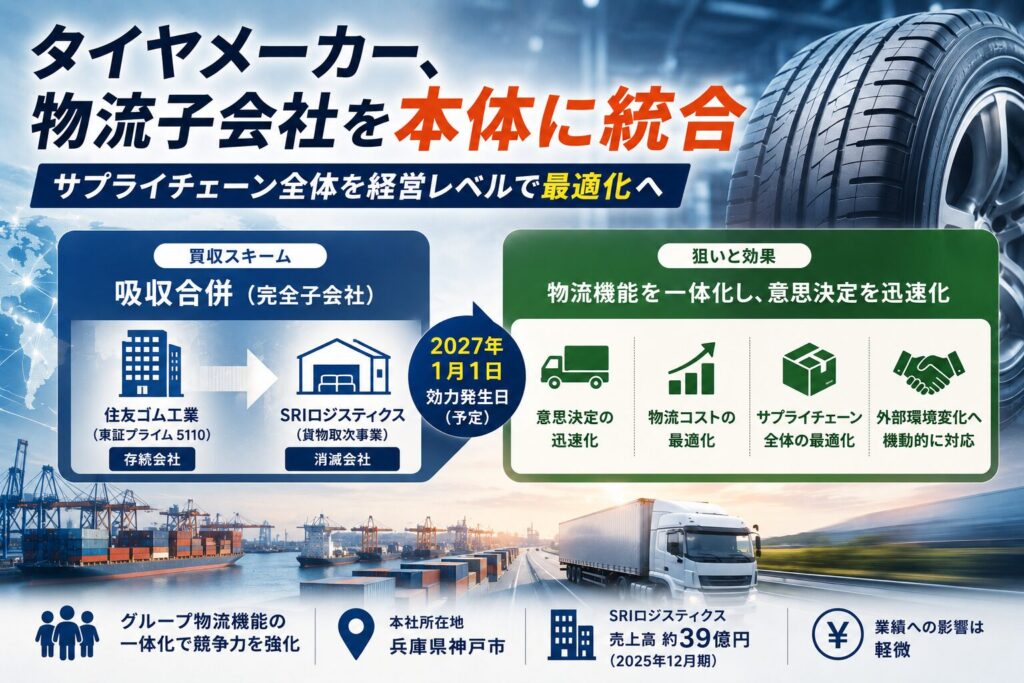
住友ゴム工業株式会社(東証プライム、証券コード5110)が2026年7月1日に発表した「SRIロジスティクス株式会社の吸収合併」は、対価の交付も株式の移転もない、地味な組織再編に見える。完全子会社との合併であり、対外的な買手・売手すら存在しない。だが、この案件が問いかけているのは「なぜ今、物流子会社を本体に統合する必要があったのか」という、サプライチェーン経営における普遍的な論点である。
| 項目 | 内容 |
|---|---|
| 案件名 | SRIロジスティクス株式会社の吸収合併(簡易合併) |
| 存続会社 | 住友ゴム工業株式会社(東証プライム、証券コード5110) |
| 消滅会社 | SRIロジスティクス株式会社(兵庫県神戸市、貨物取次事業、住友ゴム100%子会社) |
| 買手・売手 | 完全親子会社間の合併のため対外的な買手・売手は存在しない |
| スキーム | 吸収合併(住友ゴム側は会社法第796条第2項の簡易合併、SRIL側は会社法第784条第1項の略式合併) |
| 対価 | 完全子会社との合併のため株式その他金銭等の交付なし |
| 効力発生日 | 2027年1月1日(予定) |
| 開示日 | 2026年7月1日 |
※情報基準日:2026年10月21日。数値は2026年7月1日付の適時開示(2025年12月期の数値)による。合併の効力発生は2027年1月1日の予定。
目次
SRILは住友ゴムの何%を占めるのか——「軽微」の中身を数字で見る
開示資料が記す両社の直前期(2025年12月期)の財政状態・経営成績を並べると、SRILの規模感がはっきりする。住友ゴム(連結・IFRS)の売上収益は1兆2,070億61百万円、資産合計は1兆4,599億32百万円。対するSRIL(単体・日本基準)の売上高は39億80百万円、総資産は9億7百万円である。SRILの売上高は住友ゴム連結売上収益のおよそ0.33%、総資産はおよそ0.06%に過ぎない。開示文書が「当社の連結業績に与える影響は軽微」と一文で片づけている背景には、この規模差がある。逆に言えば、財務インパクトがほぼゼロだからこそ、この合併は純粋に「意思決定構造をどう設計するか」という経営判断として読み解く必要がある案件だ。
物流機能を独立法人に置く理由が薄れた——2024年問題という外部環境
SRILは1970年設立、資本金10百万円、貨物取次事業を営む住友ゴムの完全子会社で、本社所在地は住友ゴム本体と同じ神戸市中央区脇浜町三丁目6番9号である。開示文書が示す合併目的は「グループ内における物流機能の一体化を図ることで、業務効率の向上および意思決定の迅速化を実現するとともに、グループ全体での最適な物流体制を構築する」という一文に集約されている。原材料調達から製品出荷までの物流機能をタイヤメーカーが独立法人として運営し続けることには、本体の生産・供給計画部門と物流子会社の間で意思決定に一段階多くの調整コストが生じるという構造的な非効率が伴う。近年の原材料価格の変動、海上輸送コストの上昇、そして国内の物流「2024年問題」(トラックドライバーの時間外労働規制)といった外部環境の変化は、この調整コストを許容し続けるコストを相対的に押し上げた可能性がある。物流機能を本体の意思決定プロセスに統合し、生産計画・在庫戦略・出荷計画を一体で最適化できる体制を整えることは、こうした環境変化への機動的対応という意味を持つ。
決議から効力発生まで半年——株主総会を経ずに進む実務設計
本件は住友ゴム側の取締役会決議(7月1日)から、合併の効力発生日(2027年1月1日)まで約半年間の準備期間が設定されている。住友ゴム側は会社法第796条第2項の簡易合併、SRIL側は同法第784条第1項の略式合併に該当し、両社とも合併契約承認のための株主総会は開催しない。完全子会社を対象とする合併でこの制度を活用することは実務上のスタンダードだが、それでも半年の準備期間を確保している点は、輸送契約・倉庫契約の名義変更、システム統合、従業員の処遇・配置転換といった実務統合の完了を見据えたスケジューリングと考えられる。
純資産172百万円、営業利益41百万円——小さな黒字子会社を、あえて畳む理由
SRILの2025年12月期の経営成績は、売上高39億80百万円、営業利益41百万円、経常利益43百万円、当期純利益24百万円。財政状態は純資産172百万円、総資産9億7百万円。赤字でも業績不振でもない、堅実な黒字子会社である。それでも吸収合併の対象になった理由は、業績の問題ではなく、独立法人として存在すること自体のコストにある。決算・監査・税務対応など独立法人特有の管理間接費に加え、本体との意思決定における「法人間の壁」は、外部環境の変化が速い局面ほど機動力の足かせになりやすい。黒字であっても組織構造上の非効率を理由に統合対象となり得るという点は、グループ内の機能子会社(物流・情報システム・人事等)の存在意義を定期的に点検する必要性を示している。
営業利益率1.0%——利益を残さない「取次」の会社
SRILの数字をもう一段分解すると、性格がはっきりする。売上高39億80百万円に対して営業利益は41百万円で、営業利益率は約1.0%にとどまる(筆者計算)。総資産9億7百万円に対して売上高は約4.4倍で、資産をあまり持たずに大きな金額を回す会社である。事業内容は「貨物取次事業」とされており、運送の手配を取り次ぎ、売上の大部分を外部の運送費として支払う構造とみられる(売上の取引先構成は開示されていない)。
純資産172百万円に対する当期純利益24百万円は、ROEにすると約14%になる(筆者計算)。利益率は低いが、資本が小さいため資本効率は悪くない。ただし、グループ内の物流を取り次ぐ会社であれば、その利益は連結では内部取引として消える部分を含む。本体に取り込めば取次の層が一段減り、物流費の管理を本体が直接行うことになる。合併の効果は利益の上積みよりも、物流費の把握と意思決定の短縮に現れるとみるのが自然である。
合併後の経営体制という、開示からは読み取れない残論点
SRILの代表取締役社長は安井一男氏である。開示文書には合併後の同氏や従業員の処遇についての記載はない。住友ゴム本体の商号・所在地・代表者の役職氏名・事業内容・資本金及び決算期に変更はないとされているが、SRILが担ってきた貨物取次事業とそれに従事してきた人員が、合併後に住友ゴム社内でどの部門に位置づけられるかは開示文書からは読み取れない。完全子会社同士の合併は対外的な交渉を伴わない分、経営体制の統合は社内マターとして粛々と進められることが多いが、意思決定の迅速化という合併目的を実際に達成できるかどうかは、この社内的な統合設計の巧拙に左右される。
機能子会社を本体に戻した他の例として、オリコによる事務処理子会社ビジネスオリコの吸収合併や、東邦HDによるシステム子会社の吸収合併もある。
なぜ今、物流子会社を本体に統合する必要があったのか
本件の答えは、SRILの財務内容そのものではなく、物流機能を独立法人として切り出しておくことの相対的なメリットが薄れたという環境変化にある。売上収益で見て住友ゴム全体の0.3%程度に過ぎないSRILを合併しても、連結業績への影響は数字の上ではほぼ生じない。だからこそ本件は、財務インパクトではなく、原材料調達から製品出荷までのサプライチェーン全体を、外部環境の変化に対して機動的に意思決定できる一つの組織として設計し直す、という経営判断そのものが本質である。自社のサプライチェーンを支える機能子会社が、統合によってより機動的になる余地はないか——本件はその点検を促す一つの実例である。
引用元
住友ゴム工業株式会社「SRIロジスティクス株式会社の吸収合併(簡易合併)に関するお知らせ」(2026年7月1日、TDnet)
https://tdnet-pdf.kabutan.jp/20260701/140120260630585162.pdf
同社サイト掲載版:https://www.srigroup.co.jp/newsrelease/2026/sri/dvql4p000011pxok-att/2026_tekiji0701.pdf
ディスクロージャー
本記事は、2026年7月1日に住友ゴム工業株式会社が開示した適時開示資料をもとに作成した個人的な分析・見解であり、同社または関係会社による公式見解ではありません。特定の銘柄への投資を勧誘する目的のものではなく、記載内容の正確性・完全性を保証するものでもありません。本件のM&Aスキームや会計・税務・法務上の論点について実務上の判断が必要な場合は、必ず公認会計士・税理士・弁護士等の専門家にご相談ください。