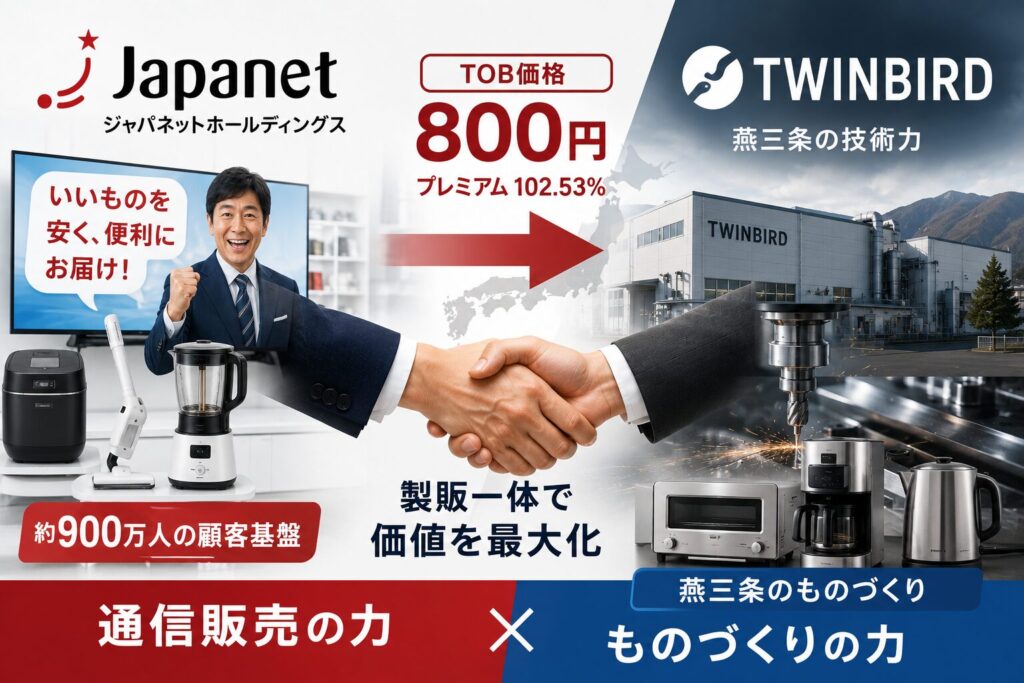
2026年6月19日、株式会社ジャパネットホールディングス(非上場・長崎市)は、株式会社ツインバード(東証スタンダード・6897・新潟県燕市)に対する公開買付け(TOB)の開始予定を、対象会社の合意を得ないまま公表した。提示価格は1株800円、6月18日終値395円に対してプレミアム102.53%。買付総額は約87.2億円に上る。
ツインバードはこの公表を「両社で合意されたものではない」「不正確な内容が含まれている可能性がある」と株主に警告し、独立社外取締役による特別委員会を設置して対抗した。ところが、この記事を書いている時点で確認できる最新の展開は様相が異なる。2026年7月9日、ジャパネットとツインバードは秘密保持確認書を締結したと発表しており、非公開情報のやり取りを前提とした実質的な協議段階に入っている。さらにツインバードは、ジャパネットが設定した「2026年10月30日までに賛同が得られなければ撤回する」という期限を待たず、それより前倒しで意見表明する方針も示した。「合意なき公表」への反発から、わずか3週間で秘密保持契約締結に至ったこの急展開は、何を意味するのか。
目次
「合意していない」から「秘密保持契約」へ——3週間で変わった距離感
時系列を整理すると、ジャパネットは2026年2月6日に両社社長の面談を通じて完全子会社化の可能性を打診し、ツインバードは「まず3分の1程度の出資に留めた資本業務提携から始めたい」と提案した。しかし3月2日、ツインバードは「収益性の高いB2B事業への転換を最優先課題として決定し、新年度の経営方針に従って改革を進めるスタートを切った直後」を理由に、資本構成の変更を前提とする提案には応じられないと回答した。この時点で協議は事実上途絶えている。
ジャパネットは5月11日に法的拘束力のない意向表明書を単独で提出し、6月19日にはツインバードの賛同がないまま公表に踏み切った。ここまでは対立的な構図だが、7月9日の秘密保持確認書締結によって、両社はデューデリジェンスを前提とした対話の枠組みに移行したとみられる。3月の「協議打ち切り」から6月の「一方的公表」を経て、7月には「情報開示の合意」に至ったという流れは、公表という強硬手段が、結果的に途絶えていた対話のテーブルに相手を引き戻す機能を果たした可能性を示唆している。ツインバードが10月末の期限を待たずに意見表明する方針を示している点も、検討が実質的に進んでいることの裏付けと考えられる。
なぜ800円だったのか——PBR0.6倍という株価水準からの逆算
ツインバードの2026年2月期末の1株当たり純資産は615.74円。基準日終値395円はこれに対してPBR約0.64倍にとどまり、市場が同社の純資産価値すら十分に評価していなかったことを示す。TOB価格800円はPBR換算で約1.30倍(800÷615.74)となり、純資産を上回る水準で株主に売却機会を提示した形だ。過去7年間(2019年6月〜2026年5月)の完全子会社化目的TOBのプレミアム中央値が44.58〜49.58%とされる中、本件の102.53%という水準は突出している。
ただし、この「突出したプレミアム」は基準株価が長期間にわたり低迷していたことの裏返しでもある。ツインバードの直近1年間の株価は391〜436円のレンジで推移し、直近5年間も軟調だったとされる。プレミアム率だけを見て「気前の良い提案」と評価するのは早計で、むしろ「本来の企業価値に対して株価が過小評価され続けてきた期間の長さ」こそが、高プレミアムの土台になっていると理解する方が実態に近い。
賛同なければ撤回する——ジャパネットが自らに課した「友好的TOBの縛り」
今回のTOBは、対象者取締役会の賛同表明を前提条件とし、2026年10月30日までに賛同が得られない場合は提案を取り下げるとジャパネット自身が公言している。この設計は、対象会社の同意なしに進める「敵対的TOB」ではなく、あくまで「友好的TOBの手続きを、対象会社の事前同意なしに開始する」という、やや変則的な位置づけだ。経済産業省が2023年8月に公表した「企業買収における行動指針」が掲げる株主意思の原則・透明性の原則を根拠に、公表による情報開示自体は正当だとジャパネットは主張しているが、特別委員会の検討プロセスが完了する前の公表が、対象会社に対して事実上の時間的プレッシャーをかける効果を持つことも否定はできない。
結果的に7月9日の秘密保持契約締結という展開を見る限り、この「賛同前提・期限付き」という設計は、ツインバードを対話のテーブルに引き戻す効果を持ったと評価できる。もっとも、対話が始まったことと、最終的にツインバード取締役会が賛同するかどうかは別の問題であり、10月末に向けた特別委員会の判断が本件の帰趨を決める。
66.67%という下限が意味するスクイーズアウトへの布石
買付予定数の下限は7,270,800株、議決権比率にして66.67%(3分の2)に設定されている。これは株式併合など、少数株主を締め出す「スクイーズアウト」手続きに必要な株主総会特別決議(会社法309条2項)の成立要件と一致する。上限を設けていない点と合わせると、ジャパネットはTOB成立後に完全子会社化まで一気に進める設計を最初から織り込んでいると考えられる。決済資金はジャパネットの自己資金(現預金約421億円、2025年12月末時点)で賄う計画とされ、87.2億円の買付総額は同社の手元資金で十分にカバーできる規模だ。
燕三条の技術と雇用、地域経済という第三の当事者
ツインバードは1962年設立、新潟県燕市の家電メーカーで、家電製品事業に加えて、国際宇宙ステーション向け冷凍冷蔵庫や途上国向けワクチン運搬庫にも採用されているFPSC(フリー・ピストン・スターリング・クーラー)技術を持つ。燕三条地域は金属加工・刃物・調理器具で知られる産業集積地であり、本件は単なる資本取引にとどまらず、地域の雇用・協力企業ネットワーク・技術継承のあり方にも波及する。ジャパネットはV・ファーレン長崎の運営等を通じた地域貢献の実績を強調しているが、燕三条という異なる土地でその「地域との向き合い方」がどう再現されるかは、今回の開示だけでは判断できない。
結論——公表という強硬手段は、結果的に対話を再開させた
3月に協議が途絶え、6月に合意なき公表という強硬策に出たジャパネットの判断は、短期的にはツインバードの強い反発を招いた。しかし7月9日の秘密保持確認書締結という事実は、この公表が結果的に途絶えていた対話を再起動させたことを示している。「友好的TOBの建前」と「対象者の同意なき公表という実態」の矛盾は、賛同を前提条件とし期限までに応じなければ撤回するという自己拘束的な設計によって、ジャパネットなりに埋め合わせようとしたものだったと評価できる。
ツインバードが10月末を待たずに意見表明する方針を示している以上、決着はそう遠くない時期に訪れる可能性が高い。PBR0.6倍という長期低迷株価に対する102.53%のプレミアムを、特別委員会が「株主にとって十分な対価」と判断するか、それとも「単独での改革継続に値する将来性がある」と判断するか——この記事の時点でその答えはまだ出ていない。
参照:株式会社ツインバード「株式会社ジャパネットホールディングスによる当社株券等に対する公開買付けの開始予定に関するお知らせ」2026年6月19日(同社開示資料PDF)、株式会社ジャパネットホールディングス「株式会社ツインバード(証券コード:6897)の普通株式に対する公開買付けの開始予定に関するお知らせ」2026年6月19日(同社ニュースリリース)、ネットショップ担当者フォーラム「ジャパネットHD、ツインバードの公開買付に向けて秘密保持確認書を締結」2026年7月14日、日本経済新聞「ツインバード、ジャパネットTOBに10月下旬より前に意見表明へ」
本記事は、株式会社ツインバードおよび株式会社ジャパネットホールディングスの適時開示資料および公開情報をもとに作成した個人的見解であり、投資勧誘を目的とするものではありません。記載内容の正確性・完全性を保証するものではなく、投資判断にあたっては専門家への相談を推奨します。