鈴与シンワート、外注先トッカシステムズを純資産3.6倍で子会社化
鈴与シンワート(9360、東証スタンダード)は2026年10月28日、システム開発会社トッカシステムズの発行済株式の70.0%(28株)を取得して連結子会社にすると発表しました。取得価額は概算238百万円(株式232百万円、デューデリジェンス費用等6百万円)で、このうち約58百万円は、売り手である創業者2名に鈴与シンワートの自己株式20,974株を割り当て、譲渡代金と相殺して支払います。株式譲渡と自己株式処分は、いずれも2026年11月30日に実行する予定です。
この案件で注目すべき点は、買う相手が新しい技術企業ではなく、長年システム開発・運用保守を委託してきたパートナーだという点です。しかも直近期に営業赤字へ転じた会社を、純資産を大きく上回る価格で、100%ではなく70%だけ取得し、対価の一部を自社株で支払います。
本記事では、開示数値から価格水準とのれんの規模を計算し、同時期の小規模なSI会社買収3件と比較します。そのうえで、外注先を「買う」判断がどのような条件で合理的になるのか、経営者と実務家それぞれの視点で整理します。情報基準日は2026年10月28日です。会社が開示した事実と、編集部の計算・分析は区別して記載します。
目次
取引の全体像:232百万円で70%、うち4分の1は自社株で支払う
| 項目 | 内容 |
|---|---|
| 買い手 | 鈴与シンワート株式会社(9360) |
| 対象会社 | 株式会社トッカシステムズ(東京都千代田区、2008年設立、資本金10百万円) |
| 売り手 | 創業経営者2名(代表取締役・取締役、各50%保有) |
| 取得株式 | 28株(議決権の70.0%、取得前0%) |
| 取得価額 | 株式232百万円+DD費用等6百万円=概算238百万円 |
| 支払方法 | 自己株式処分20,974株(1株2,770円、約58百万円)と譲渡代金を相殺し、残り174百万円を現金で支払う |
| 処分価格の根拠 | 取締役会決議日の前営業日の終値 |
| 希薄化 | 発行済株式総数に対し0.70%(議決権ベース0.74%) |
| 実行日 | 2026年11月30日(株式譲渡・自己株式処分とも) |
支払内訳の「残り174百万円」は、232百万円−58百万円で編集部が計算しました。希薄化率0.70%は、東証の規則で独立した第三者の意見の入手や株主の意思確認が必要になる25%を大きく下回ります。
対象会社の株主は創業者2名のみ(各50%)のため、譲渡後に残る30%(12株)は両氏が引き続き保有する計算になります。両氏は同時に鈴与シンワート株を1人あたり10,487株(発行済株式の約0.35%)受け取るため、子会社と親会社の両方の株主になります。残る30%の扱い(将来の買い増しの有無など)は開示されていません。
鈴与シンワートは2024年にも、持分法適用会社だったインタークエストを株式交換で完全子会社化しています。自社株を対価に使うM&Aは今回が初めてではありません。
買い手の現在地:情報サービスが8割、利益率は3期で5.9%から8.4%へ
鈴与シンワートは、静岡の鈴与グループに属する上場会社です。2026年3月期の有価証券報告書によると、親会社の鈴与株式会社の議決権の被所有割合は51.18%(うち間接所有50.54%)です。2024年3月31日時点の41.66%から上がり、過半数となっています。
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 親会社株主に帰属する当期純利益 |
|---|---|---|---|---|
| 2024年3月期 | 17,160 | 1,021 | 5.9% | 770 |
| 2025年3月期 | 19,116 | 1,395 | 7.3% | 1,106 |
| 2026年3月期 | 20,670 | 1,745 | 8.4% | 1,079 |
単位:百万円。連結業績は本件の適時開示に記載された数値で、営業利益率は編集部が計算しました。
事業の中心は情報サービス事業です。2026年3月期の同事業の売上高は四半期合計で17,121百万円(前期比8.9%増)、セグメント利益は3,361百万円で、連結売上高の約8割を占めます。決算説明資料は、人事・給与・就業などのパッケージソリューションの大型案件とクラウドサービスの伸長を成長要因に挙げ、売上総利益率は27.0%(前期比2.9ポイント上昇)に改善しました。一方で、人件費・教育研修費・採用費などの人財投資は増えています。2027年3月期の会社予想は、売上高22,000百万円(6.4%増)に対し営業利益1,700百万円(2.6%減)です(2026年3月期決算説明資料)。
増収を続けながら翌期は減益を見込んでいる点から、編集部は鈴与シンワートの課題を「需要はあるが、利益を伴って供給力を増やすことが難しい」状態と読んでいます。開示の買収目的が「AIを活用したサービスの拡充」と「システム開発力の高度化」の2点である点とも整合します。
対象会社:売上は伸びたが、営業赤字に転じた長年の委託先
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当期純利益 | 純資産 | 総資産 |
|---|---|---|---|---|---|---|
| 2024年1月期 | 493 | 23 | 4.7% | 14 | 78 | 203 |
| 2025年1月期 | 534 | 13 | 2.4% | 10 | 88 | 199 |
| 2026年1月期 | 575 | △7 | △1.2% | 2 | 90 | 183 |
単位:百万円。営業利益率は編集部が計算しました。
トッカシステムズは、業務システム開発、クラウド基盤構築・DX支援、AI活用を含むソリューション提案を手がけ、長年にわたり鈴与シンワートのシステム開発・運用保守を担ってきました。開示によると、AI導入支援の伴走型サービスや高速プロトタイプ開発に関する人材・技術・ノウハウを持っています。
売上高は2期で約17%増えた一方、営業利益率は4.7%から△1.2%へ低下しました。赤字の要因は開示されていません。なお、両社の間に資本関係・人的関係はありませんが、業務委託という取引関係があります。鈴与シンワートからの委託額がトッカシステムズの売上高に占める割合も開示されていません。この割合は、連結後に内部取引として消える売上と、グループ外から得ている売上を分けるうえで重要な情報です。
なぜ外注先を「買う」のか
生成AI需要と人材不足が、外注関係を不安定にする
JEITAは2023年12月、日本の生成AI需要額が2023年の約1,188億円から2030年には約1兆7,774億円へ、約15倍に拡大すると予測しました(年平均47.2%)。予測値であり、編集部が確認した範囲では改定版は公表されていません。
人材の側では、情報処理推進機構(IPA)の「DX動向2025」(2025年2〜3月調査)で、DXを推進する人材の量が「不足している」と答えた日本企業は85.1%(「大幅に不足」58.5%、「やや不足」26.6%)でした。米国の23.8%、ドイツの44.6%を大きく上回り、前年度の85.7%からほとんど改善していません。AI関連の需要が伸びる一方で、それを形にする人材の不足は解消していないことになります。
この環境では、AI開発の実績を持つ小規模な開発会社は、複数のSIerから引き合いを受ける立場になります。発注側から見ると、業務委託の関係のままでは、優秀なエンジニアを自社案件に優先して割り当ててもらえる保証はなく、相手先が他社に買収される可能性もあります。編集部は、本件の背景には「長年の外注先を確保し続けられるか」という供給面のリスクがあったとみています。会社はこの点を明示していないため、ここは推測です。
3つの選択肢の比較
| 選択肢 | 得られるもの | 限界 |
|---|---|---|
| 業務委託の継続 | 固定費を持たずに開発力を使える | 優先的な人員確保や他社による買収を防げない。ノウハウは相手に蓄積する |
| 業務提携・少額出資 | 関係を強められる | AIサービスの共同開発や投資判断のスピードに限界がある |
| 70%取得(本件) | 意思決定の主導権と連結、創業者の継続関与 | のれんが発生する。赤字の解消とキーパーソンの引き留めが前提になる |
表は編集部の整理です。会社は買収の効果として、意思決定とサービス開発の迅速化、AI導入支援サービスの早期確立、高速プロトタイプ開発のSIサービス化、開発・運用保守での人材・技術の相互活用を挙げています。
シナジーは何で生まれ、何が条件か
会社が挙げたシナジーのうち、編集部が最も実現しやすいとみるのは、運用保守領域での人材の相互活用です。長年の協働で業務の進め方や顧客の状況を共有しているため、新しい会社を買う場合に比べて統合後の摩擦は小さいと考えられます。
もう一つの見落とされやすい効果は、外注先のマージンがグループの内側に入ることです。業務委託のままなら、トッカシステムズが鈴与シンワートとの取引で得る利益は社外に出ていきます。子会社になれば、その利益は連結上グループの利益として残ります。ただし、トッカシステムズは直近期に営業赤字で、内部に取り込めるマージンは現時点ではほぼありません。連結後に内部取引として相殺される売上の大きさも、委託額が開示されていないため分かりません。この効果が数字として表れるかどうかも、対象会社の採算回復にかかっています(編集部の分析)。
一方、AI導入支援の「早期確立」は、鈴与シンワートの顧客基盤に新しいサービスを販売できるかどうかにかかっています。売上高575百万円の会社が持つノウハウを、売上高170億円規模の情報サービス事業で広く展開するには、営業部門がAI案件を受注する仕組みと、トッカシステムズ側の要員を増やす採用が欠かせません。これは編集部の分析で、具体的な計画は開示されていません。
価格を検証する:1株純資産の約3.6倍、のれん概算は約1.7億円
開示数値から、編集部は次のように計算しました。
| 指標 | 計算 | 結果 |
|---|---|---|
| 1株あたり取得価額 | 232百万円 ÷ 28株 | 約829万円 |
| 1株純資産(2026年1月期) | 開示値 | 2,273,354円 |
| PBR相当 | 829万円 ÷ 227万円 | 約3.6倍 |
| PSR相当(100%換算) | 232百万円 ÷ 70% ÷ 売上高575百万円 | 約0.58倍 |
| 取得持分の純資産 | 1株純資産 × 28株 | 約64百万円 |
| のれん等の概算 | 232百万円 − 64百万円 | 約168百万円 |
取得関連費用(DD費用等6百万円)は日本基準では連結上費用処理されるため、のれんの計算には含めていません。また、のれんの額は資産・負債の時価評価や無形資産の識別によって変わり、確定額ではありません。直近期が営業赤字のため、PERやEV/EBITDAは計算できません。有利子負債と現預金も開示されていないため、企業価値(EV)ベースの指標も計算していません。
のれん約168百万円を規則的に償却すると、年間の償却額は償却期間10年なら約17百万円、5年なら約34百万円です(期間は仮定)。売上高575百万円に対する比率は、それぞれ2.9%と5.9%になります。つまり連結業績への影響を相殺するには、トッカシステムズの営業利益率を△1.2%から3〜6%程度まで回復させる必要があります。2024年1月期の営業利益率4.7%に戻れば、10年償却のケースはおおむね吸収できる水準です。日本基準では、のれんは20年以内のその効果が及ぶ期間で償却します。
なお、70%取得のため、トッカシステムズの利益の30%は非支配株主(残る30%を持つ創業者)に帰属します。一方、のれんは取得した70%分だけを計上し、その償却費は全額が親会社株主の負担になります。親会社株主に帰属する当期純利益で見ると、償却額を相殺するには、トッカシステムズの税引後利益が償却額の約1.43倍(1÷70%)必要です。10年償却なら約24百万円、5年償却なら約48百万円になります。営業利益段階より高い水準が求められることに注意が必要です。
金額の規模で見ると、取得総額238百万円は鈴与シンワートの2026年3月期連結売上高の約1.2%、連結営業利益の約13.6%にとどまります。のれん概算は親会社株主に帰属する当期純利益(1,079百万円)の約16%です。仮に失敗して減損しても、財務への打撃は限定的です。この案件で重いのは金額ではなく、「AIサービスの立ち上げ」という戦略が実行できるかどうかだと編集部は考えます。
同時期の小規模SI会社買収3件との比較
| 案件(開示日) | 取得割合 | 価格 | 対象会社の直近期(売上/営業利益/純資産) | 事前の関係 | 開示された目的 |
|---|---|---|---|---|---|
| 鈴与シンワート→トッカシステムズ(2026年10月) | 70% | 232百万円(PBR約3.6倍、PSR約0.58倍) | 575/△7/90 | 業務委託先 | AIサービス拡充、開発力の高度化 |
| ビジネスブレイン太田昭和→システムワン(2026年5月) | 100% | 約570百万円(PBR約1.12倍、PSR約3.10倍) | 184/△3/510 | なし | 広島・西日本の地域拡大 |
| 電算→日本エクサシステム(2026年9月) | 100% | 非開示 | 1,208/108/299 | なし | 製造業向けエンジニア確保、外注内製化 |
| システムインテグレータ→システム開発研究所(2025年1月) | 100% | 非公表 | 247/37/181 | なし | 製造業向けIT人材の確保 |
単位:百万円。PBR・PSRは編集部が計算(トッカシステムズは100%換算331百万円、システムワンは570百万円をそれぞれ純資産・売上高で割った値)。対象会社の決算期は案件ごとに異なります。各数値は各社の適時開示によります。
4件はいずれも売上高約2〜12億円規模のシステム開発会社の買収です。開示された目的は、本件を含む3件が人材・開発力の確保、システムワンの1件が地域拡大です。そのなかで本件には3つの違いがあります。
1つ目は、買う相手が既存の取引先であることです。他の3件はいずれも事前の取引関係がありません。本件は買収前から相手の実力と組織文化を把握しており、情報の非対称性が小さいと考えられます。2つ目は、100%ではなく70%の取得であることです。創業者に30%を残し、子会社の業績に連動する利害を持ち続けてもらう設計とみられます(取得割合の理由は開示されていません)。3つ目は自社株での支払いで、対価に自社株を使うことを開示しているのは4件のうち本件だけです。
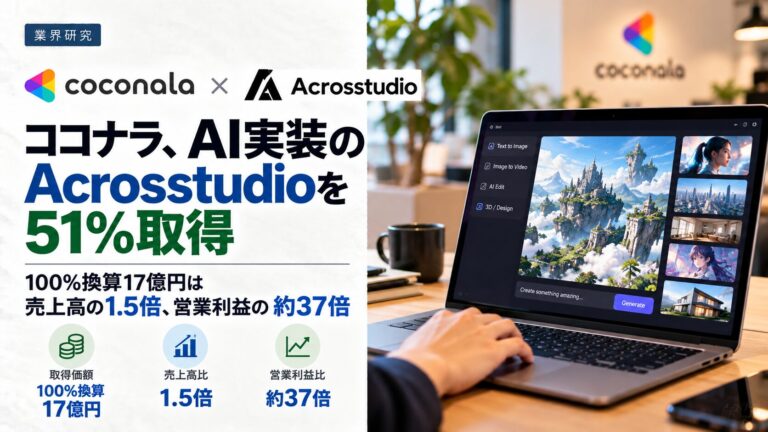
価格を開示しているのは4件のうち2件だけで、価格水準の比較には限界があります。そのうえで比べると、システムワン(PBR約1.12倍、PSR約3.10倍)は、売上高の約2.8倍の純資産を持つ会社を純資産に近い価格で取得しています。売上ではなく資産に対する価格です。本件は逆に、PSRは約0.58倍と低い一方、純資産の約3.6倍を支払っています。当サイトで分析したココナラによるAcrosstudioの51%取得では、100%換算の株式価値が売上高の約1.5倍でした。これと比べても、本件の売上高に対する価格は抑えられています。純資産90百万円の会社に対する232百万円は、帳簿に表れない人材とノウハウへの対価が中心だといえます。人材が離れれば価値が失われやすい資産であることが、70%取得と自社株対価を組み合わせた理由だとみることができます(編集部の解釈)。
経営者への示唆
示唆1:重要な外注先は「供給リスク」として棚卸しする
鈴与シンワートは、長年依存してきた開発パートナーを、相手が営業赤字に転じたタイミングで子会社化しました。重要な外注先の経営悪化は、品質や納期の問題として表れる前に、発注側の供給力のリスクになります。開発・設計・保守などを特定の中小企業に依存している会社は、IT業界に限らず同じ構造を抱えています。
実務的には、外注先ごとに「自社売上への寄与」「代替の難しさ」「相手の業績と後継者の状況」を年1回棚卸しすることが有効です。買収や出資の候補になる先を平時から把握しておけば、相手の業績が悪化したときに交渉を急がずに済みます。
示唆2:人材が価値の大半を占める会社は、対価の設計で引き留める
PBR約3.6倍の対価の多くは、人材とノウハウへの支払いです。本件では創業者に子会社株式の30%を残し、親会社株も渡しています。人材が価値の中心である会社を全額現金で100%買うと、売り手は「売り切って離れる」インセンティブを持ちやすくなります。IT・コンサルティング・設計事務所など、キーパーソンが顧客と技術を持つ会社の買収に共通する論点です。
対価を「現金」「親会社株」「残存持分」に分け、それぞれが創業者のどの行動(留任、業績向上、親会社との協働)につながるかを設計段階で書き出しておくと、条件交渉の軸がぶれにくくなります。
示唆3:赤字の会社を買うときは、のれんを吸収できる利益水準から逆算する
トッカシステムズの直近の営業利益は△7百万円ですが、のれん概算は約168百万円です。のれんを規則的に償却する日本基準では、買収後の対象会社の利益が償却額を上回らないと、連結の営業利益を押し下げます。小規模なM&Aでは金額が小さいため、この計算が省略されがちです。
買収前に「償却年数ごとの年間償却額」と「それを吸収するために必要な対象会社の営業利益率」を計算しておくべきです。本件なら必要な利益率は3〜6%で、過去の実績(2024年1月期の4.7%)と比べて達成できる水準かどうかが判断材料になります。
M&A実務者への示唆
以下は、M&A専門書が示す一般的な実務の考え方を本件の開示に当てはめたものです。書籍の一般論を、本件で実際に採用された手法だと断定するものではありません。
論点1:自己株式処分と譲渡代金の相殺
本件では、鈴与シンワートが持つ自己株式の払込金請求権と、売り手が持つ株式譲渡代金請求権を相殺するため、実際の金銭の払込みは発生しません。処分価格は前営業日終値の2,770円で、社外取締役3名を含む監査等委員会から、有利発行に当たらず適法である旨の意見を得ています。
『エクイティ・ファイナンスの理論と実務(第3版)』は、買収対価として自己株式を割り当てる際に譲渡代金債権との相殺を用いる手法と、払込金額を直近株価の90%以上とすることで有利発行のリスクを避ける考え方を解説しています。この90%は、日本証券業協会の「第三者割当増資の取扱いに関する指針」が原則とする水準(取締役会決議の直前日の価額に0.9を掛けた額以上)です。本件は前営業日終値そのもので処分するため、この基準を満たしています。また、会社法208条3項は引受人の側から相殺することを禁じているため、本件のように会社の側から相殺する構成をとるのが一般的と解されています。
実務家が確認したいのは、相殺の意思表示を誰がいつ行うか、株式譲渡の実行と自己株式処分の期日を同じ日(本件は11月30日)にそろえているか、処分価格の基準日をどの日に置いたかです。株式譲渡が実行されなければ相殺の前提となる代金債権が生じないため、片方だけが実行されるリスクに備えた契約上の手当ても必要になります。
論点2:70%取得と残る30%の取扱い
70%の取得で、株主総会の特別決議(3分の2以上)を単独で可決できます。一方、30%を持つ創業者との間の株主間契約は開示されていません。
『M&Aの契約実務(第2版)』や『持株会社の実務(第9版)』は、100%取得でない場合に、役員選任や重要事項の決定で運営上の調整が必要になることを指摘しています。一般には株主間契約で、役員の指名権、事前協議事項、先買権、売渡請求権(ドラッグ・アロング)、共同売却権(タグ・アロング)を定めます。
本件のような構造で特に確認したいのは、残りの30%を将来買い取る権利・義務(コール・オプション、プット・オプション)の有無と、買取価格の算定方法です。買取価格を将来の業績に連動させれば、事実上のアーンアウト(業績連動の追加対価)として機能します。逆に価格を決めていなければ、創業者が退任するときに価格交渉が対立しやすくなります。
論点3:複数の売り手の表明保証・補償
売り手は創業者2名で、表明保証のうち開示されているのは反社会的勢力の排除に関するものだけです。
『M&Aの契約実務(第2版)』は、売り手が複数の場合、補償義務を連帯債務とするか分割債務とするかを契約で明示すべきだとしています。『M&A契約 モデル条項と解説』は、既知のリスクに対する特別補償の条項例を示しています。受託開発会社であれば、成果物の知的財産権の帰属、顧客との契約上の損害賠償責任、労務(未払残業代や偽装請負)を個別の表明保証の対象にするかが論点になります。
売り手が子会社と親会社の両方の株主として残る本件のような構造では、補償の請求が、残る経営陣との関係悪化に直結しかねません。補償の上限と請求手続きを、取引の段階で明確にしておくことが重要です。
論点4:キーパーソンの引き留めとPMI
創業者は子会社株式の30%と親会社株を持ちます。開示によれば、鈴与シンワートは両氏から、払込期日から2年間の株式譲渡の報告等に関する確約書を取得する予定です。ただし、これは証券取引所の規則に基づく報告の確約で、売却を制限するロックアップではありません。
『M&A戦略の立案プロセス』は、人材が価値の源泉である会社の買収では優秀な従業員の離職リスクに注意が必要で、統合の際は現場の自主性を尊重する方針が重要だと指摘しています。『M&A契約 モデル条項と解説』は、キーパーソンの雇用継続を取引実行の条件とする条項や、競業避止義務の条項例を示しています。
確認したいのは、創業者の役員任期と退任時の取扱い、競業避止の範囲と期間、主要エンジニアの処遇(親会社の人事制度にいつ・どこまで合わせるか)です。業務委託先から子会社に変わると、親会社の管理部門からの報告要求が急に増えがちで、小規模な開発会社ではそれ自体が離職の原因になり得ます。
本件のまとめ
鈴与シンワートは、長年の業務委託先トッカシステムズの株式70%を232百万円(DD費用等を含め概算238百万円)で取得し、そのうち約4分の1を自己株式で支払います。取得総額は連結営業利益の約13.6%にとどまる小規模な案件です。それでも、外注先を子会社に変える判断の条件がそろっている点で、分析する価値があります。
戦略面の合理性は、AI関連の需要が伸びる一方で開発人材の不足が続くなか、外部の開発力を取引関係から支配関係に移して確保する点にあります。相手の実力と組織文化を買収前から知っているため、情報の非対称性は小さいと考えられます。一方で、成果は、トッカシステムズのAI開発のノウハウが鈴与シンワートの顧客に届くかどうかにかかっています。
価格は純資産の約3.6倍、売上高の約0.58倍(100%換算)です。対価の中心は帳簿に表れない人材とノウハウです。創業者に30%を残し、親会社株も渡す設計は、引き留めとして働き得ます(理由は開示されておらず、編集部の解釈です)。のれん概算約168百万円を償却で吸収するには、対象会社の営業利益率を3〜6%に戻す必要があります。親会社株主に帰属する利益で見ると、非支配株主の持分があるため、さらに高い利益が求められます。
今後の注目点は3つです。決算での企業結合の注記(のれんの確定額と償却期間)、AI関連サービスの受注状況、残る30%の扱い(買取りの権利・義務や価格の決め方)が開示されるかです。
ディスクロージャー
本記事は、鈴与シンワート株式会社の適時開示・決算説明資料と、比較対象各社の適時開示をもとにした分析です。PBR相当倍率、のれん概算、償却シナリオ、各種比率は、開示数値から編集部が計算したものです。償却期間は仮定であり、のれんの確定額は今後の企業結合会計により変わります。買収の背景やシナジーの実現条件に関する記述は、開示資料に明示されていない編集部の解釈を含みます。参考書籍の記述は一般的な実務解説であり、本件の契約内容を示すものではありません。特定銘柄の売買を勧めるものではありません。判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。
引用元・参考資料
適時開示資料
- 株式会社トッカシステムズの株式の取得(連結子会社化)及び第三者割当による自己株式処分に関するお知らせ(鈴与シンワート株式会社、2026年10月28日)
- インタークエスト完全子会社化に関する開示(鈴与シンワート株式会社、2024年11月8日)
- 親会社等に関する開示(鈴与株式会社の議決権比率)(鈴与シンワート株式会社、2024年6月)
- 有価証券報告書 第79期(2025年4月1日〜2026年3月31日)(鈴与シンワート株式会社、2026年6月23日提出)
決算説明資料
- 2026年3月期 決算説明資料(鈴与シンワート株式会社、2026年6月23日)
業界統計・市場データ
- 生成AI市場の世界需要額見通し(JEITA発表)に関する報道(EE Times Japan、2023年12月22日)
- DX動向2025(独立行政法人情報処理推進機構、2025年6月公開)
類似M&A案件の資料
- 株式会社システムワンの株式取得に関する開示(株式会社ビジネスブレイン太田昭和、2026年5月28日)
- 日本エクサシステム株式会社の株式取得に関する開示(株式会社電算、2026年9月)
- 株式会社システム開発研究所の株式取得に関する開示(株式会社システムインテグレータ、2025年1月31日)
参考書籍
- 森・濱田松本法律事務所キャピタル・マーケッツ・プラクティスグループ 編著『エクイティ・ファイナンスの理論と実務(第3版)』商事法務、2022年、第3章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第2編
- 戸嶋浩二・内田修平・塩田尚也・松下憲『M&A契約 モデル条項と解説』商事法務、2018年、第2編
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第1章・第4章
- 發知敏雄ほか『持株会社の実務(第9版)』東洋経済新報社、2021年、第1部