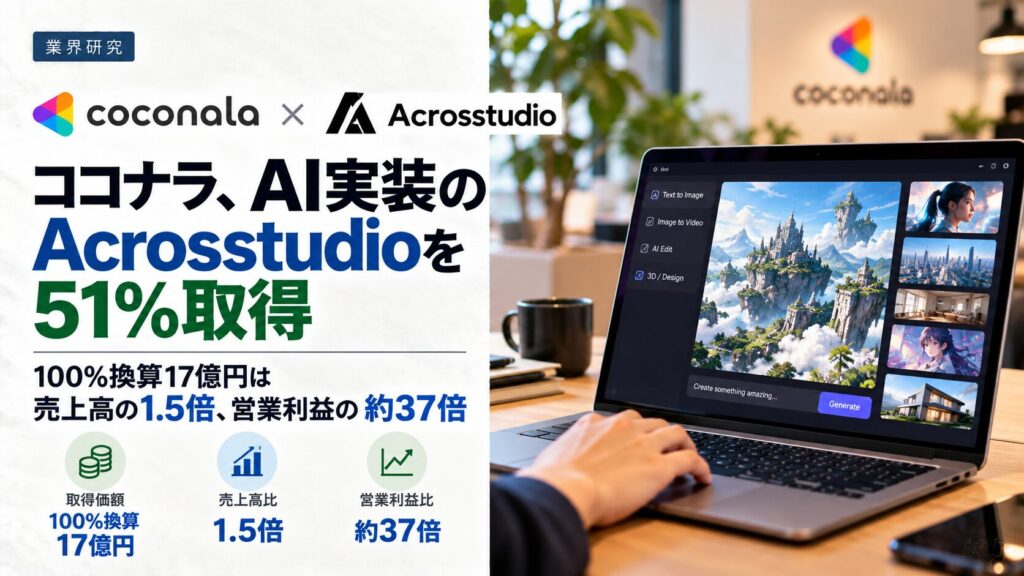
スキルマーケットを運営するココナラ(東証グロース、4176)は2026年10月7日、AIコンサルティングとAI開発を手がけるAcrosstudio株式会社の株式51%を取得し、子会社化すると発表した。取得価額は867百万円、アドバイザリー費用などを含めて概算872百万円。株式の譲渡は2026年10月30日の予定である。
Acrosstudioは2021年設立で、業務課題の整理からAIの開発・実装、現場での定着までを一貫して支援する。2026年6月期の売上高は1,130百万円で、2年前の約7倍に伸びた。一方、営業利益は46百万円、当期純利益は6百万円にとどまる。
本記事では、取得価額を開示された財務数値と比べ、利益の薄い成長企業の価格をどう読むかを整理する。
※情報基準日:2026年10月10日。数値は2026年10月7日付の開示資料による。
目次
取得の条件と対象会社
| 項目 | 内容 |
|---|---|
| 買手 | 株式会社ココナラ |
| 対象会社 | Acrosstudio株式会社(東京都渋谷区、2021年7月設立、在籍63名) |
| 事業内容 | AIコンサルティング及びAI開発 |
| 売手 | 個人5名(氏名・住所は相手方の意向で非開示) |
| 取得株式数 | 510株(発行済株式の51%) |
| 取得価額 | 867百万円(アドバイザリー費用等を含め概算872百万円) |
| 株式譲渡実行日 | 2026年10月30日(予定) |
| 連結開始 | 2027年8月期第1四半期から |
| 残りの49% | 保有者は開示されていない |
財務の推移
| 決算期 | 2024年6月期 | 2025年6月期 | 2026年6月期 |
|---|---|---|---|
| 売上高 | 162百万円 | 630百万円 | 1,130百万円 |
| 営業利益 | 6百万円 | 0百万円 | 46百万円 |
| 経常利益 | 7百万円 | 1百万円 | 49百万円 |
| 当期純利益 | 6百万円 | 1百万円 | 6百万円 |
| 純資産 | 4百万円 | 15百万円 | 22百万円 |
| 総資産 | 64百万円 | 145百万円 | 325百万円 |
売上高は2期で約7倍に増えたが、営業利益率は2026年6月期で約4.1%である(筆者計算)。経常利益49百万円に対して当期純利益は6百万円で、43百万円の差があるが、開示資料にその内訳の説明はない。
総資産325百万円に対して純資産は22百万円で、自己資本比率は約7%にとどまる(筆者計算)。売上の急拡大に、資本の厚みが追いついていない状態である。
17億円は何の何倍か
51%で867百万円という価格を100%に換算すると、株式価値は約1,700百万円になる(筆者計算。支配権の有無による価格差は考慮していない)。
| 指標(100%換算1,700百万円ベース) | 倍率・金額 |
|---|---|
| 売上高比 | 約1.5倍 |
| 営業利益比 | 約37倍 |
| 経常利益比 | 約35倍 |
| 当期純利益比(PER相当) | 約283倍 |
| 純資産比(PBR相当) | 約77倍 |
| 在籍者1人当たり | 約2,700万円 |
(筆者計算。在籍者数は2026年9月時点の63名)
利益や純資産を基準にすると極めて高い倍率になる。一方で売上高の約1.5倍という水準は、利益ではなく売上規模と人員を基準に評価したと考えると理解しやすい。開示資料によれば、在籍63名のうちコンサルタントとAIエンジニアが7割超を占める。1人当たり約2,700万円という数字は、AI人材を採用・育成するコストとの比較で評価されたとみることもできる。
ココナラが求めたもの
ココナラは「ココナラスキルマーケット」などを通じて、62万社超の法人顧客と140万人超のスキル登録者との接点を持つ。2026年7月にはAIエンジニアとAIコンサルタントの登録受付を始め、9月1日にはカンパニー制を導入してAIカンパニーを設けた。
開示資料は、企業のAI活用が広がる一方で、業務の課題を整理し、現場でAIを開発し、使われるまで定着させる担い手が欠かせなくなっていると説明する。Acrosstudioは、顧客の現場に入る技術者(FDE:Forward Deployed Engineer)として上流の設計から伴走し、本番導入・定着まで支援してきた。総合商社や大手不動産グループ、大手飲料メーカーなどへの支援実績があるという。
ココナラは、Acrosstudioを「AIカンパニーの中核」と位置づけ、AIコンサルティングとAI開発・導入支援に加えて、AI BPO事業にも領域を広げるとしている。マーケットプレイスで個人のスキルを企業に仲介してきたココナラにとって、エンタープライズ企業の現場に入り込んでAIを実装する組織を自社で持つことになる。
51%にとどめた設計
開示資料は、残りの49%の保有者や、将来の追加取得の取り決めを示していない。売手が個人5名であり、Acrosstudioの経営陣はKPMGコンサルティング出身者、上場企業でグローバルCTOを務めた人材、Appleで音声アシスタントの言語処理開発に従事した人材などで構成されていると開示されている。
人材の価値が大きい会社では、創業メンバーが一定の持分を持ち続けることが、取得後の定着の動機づけになる。51%の取得は、経営の支配権を得つつ、残りの持分を通じて既存の経営陣に今後の成長の利益を残す設計とみることができる。もっとも、残りの株式の保有者と、追加取得の有無・条件が開示されない限り、この点は推測の域を出ない。
価格を左右する残りの論点
第一に、残り49%の扱いである。将来の買い取りの取り決め(コール・プット・オプションなど)があれば、その価格の決め方によって、ココナラの実質的な取得コストは大きく変わる。
第二に、利益率の改善である。売上高が11億円を超えた一方、営業利益率は4%程度にとどまる。ココナラの顧客基盤からの案件紹介によって受注単価や稼働率がどう変わるかが、約37倍という営業利益倍率を正当化できるかを左右する。
第三に、人材の定着である。価格の根拠が人材にあるとすれば、取得後に主要メンバーやエンジニアが残るかどうかが最大のリスクになる。
結論:利益ではなく伸び率と人材への価格
ココナラは、売上が2期で約7倍に伸びた一方で利益の薄いAI実装の会社を、100%換算で売上高の約1.5倍、在籍者1人当たり約2,700万円で取得する。利益や純資産を基準にすると説明しにくい価格であり、評価の根拠は売上の伸びと、現場に入ってAIを実装できる人材の集団にあると考えられる。51%の取得で支配権を確保しつつ持分の一部を残す形は、その人材を引き留める設計とも読める。
実績利益に対して高い倍率がついた取得案件として、以下の2件と倍率を比べると水準の違いがわかる。
売れるネット広告社G、パロットビークを株式交付で60%子会社化——取得原価2.76億円は実績利益の60倍、計画頼みの価格を読む
https://assetsalon.online/ureru-net-koukokusha-parrotbeak-share-exchange/
情報戦略テクノロジー、Flybyを資産管理会社ごと取得——100%換算8.3億円・純利益の約9.8倍、3件目の子会社化
https://assetsalon.online/joho-senryaku-technology-flyby-subsidiary-2026/
引用元
一次情報
株式会社ココナラ「Acrosstudio株式会社の株式取得(子会社化)に関するお知らせ」(2026年10月7日)
https://tdnet-pdf.kabutan.jp/20261007/140120261007547100.pdf
ディスクロージャー
本記事は株式会社ココナラの適時開示資料をもとにした分析です。100%換算の株式価値、各種倍率、1人当たり金額、自己資本比率などは開示数値から筆者が計算したもので、価格の評価基準や51%取得の意図についての記述は筆者の解釈です。特定銘柄の売買を勧めるものではありません。判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。