
ヒトトヒトホールディングス株式会社が、警備業を主体とする人材サービス会社SPD株式会社を傘下に持つ持株会社、SPD&Company株式会社の株式取得を完了した。注目すべきは取得の中身よりも、その資金調達方法にある。新株発行に一切頼らず全額借入で買収資金を賄い、株式の希薄化を招かない設計を明確に打ち出している点は、株主還元・EPS重視の経営姿勢を色濃く反映した案件といえる。
この案件が経営者にとって参考になるのは、M&Aの資金調達手法が既存株主の利益にどう影響するかを、開示資料自らが定量的な言葉(EPSの増加、EV/EBITDA倍率)で説明している点にある。買収の是非を「事業シナジー」だけでなく「資本コストと株主価値への影響」という観点から語る姿勢は、規模の大小を問わずあらゆる企業のM&A検討に応用できる考え方である。
本記事では、案件概要を整理したうえで、なぜヒトトヒトホールディングスが警備業を主体とする人材サービス会社を取り込みにいったのか、全額借入という資金調達の意図、EV/EBITDA5倍台という価格水準の評価、そして本件から読み取れる経営者への実務的な示唆を解説する。
※情報基準日:2026年10月5日。株式取得は2026年7月31日に完了している。
目次
1. 案件概要
| 項目 | 内容 |
|---|---|
| 案件名 | SPD&Company株式会社(及びその100%子会社SPD株式会社)の株式取得(子会社化) |
| 開示会社 | ヒトトヒトホールディングス株式会社(コード:549A、東証スタンダード市場) |
| 対象会社 | SPD&Company株式会社(2018年設立の持株会社)、その100%子会社SPD株式会社(1971年設立、さいたま市、警備業を主体とする人材サービス業) |
| 買手 | ヒトトヒトホールディングス株式会社 |
| 売手 | 開示資料に記載なし |
| スキーム | 株式取得(子会社化)、資金調達は全額借入(福岡銀行15億円・埼玉りそな銀行15億円の計30億円) |
| 取引金額 | 開示資料に具体的な取得価額の記載はないが、EV/EBITDA倍率5倍台の水準と説明 |
| 実行予定日 | 2026年7月31日(株式取得完了) |
| 開示日 | 2026年7月31日(2026年7月16日付「株式取得(子会社化)に関するお知らせ」の完了報告) |
2. なぜ今このM&Aなのか
関東、とりわけ北関東での事業基盤の拡大
SPD株式会社は1971年設立と長い歴史を持つ警備業主体の人材サービス会社である。補足説明資料によれば、売上高は約74億円→約76億円→約83億円(2026年3月期、未監査)と伸びており、既存契約が売上の9割超を占める。警備員は3,000名超で、埼玉・東京・神奈川・群馬・栃木・大阪に拠点を持つ。ヒトトヒトホールディングスは本件の位置づけを、ビル管理事業の強化と関東、特に北関東でのプレゼンス拡大と説明している。
資金調達を全額借入に限定した明確な意図
開示資料は「本株式取得にかかる資金は新株発行に頼らず全額借入にて調達しております」と明記し、その理由として「株式希薄化を招かず、上積みされる利益は全て当社の既存株主に帰属することとなり、EPSの更なる増加を見込んでおります」としている。借入の内訳は福岡銀行・埼玉りそな銀行から各15億円、期間7年の元金均等返済、変動金利・無担保で、対象子会社が連帯保証する。これは、株式発行によるM&Aが既存株主の持分を希薄化させるリスクを回避し、既存株主の利益を優先する資本政策を打ち出したものである。中小型上場企業がM&Aを行う際、資金調達手法の選択が株主価値に直結することを、本件は率直に説明している。
EV/EBITDA5倍台という「規律ある価格水準」への強いこだわり
開示資料は取得価格水準について「EV/EBITDA倍率にて5倍台であり、規律ある価格水準での株式取得であると考えております」と自己評価している。筆者の見方では、5倍台という水準を明示的に強調する姿勢は、買収価格の規律を重視する経営方針の表れであり、投資家に対して「割高な買収をしていない」ことを示す意図がうかがえる。
筆者試算:EV約18〜22億円に対し借入30億円、レバレッジは3倍台前半へ
以下は開示数値に基づく筆者の試算である。補足説明資料によれば、SPDの調整後EBITDAは約2.5億円→約2.7億円→約3.6億円と推移し、EBITDAマージンは3.4%→3.6%→4.3%と改善している。EV/EBITDA「5倍台」を直近の3.6億円に当てはめると、想定EVは約18億〜22億円となる。借入額30億円はこれを上回っており、差額は対象会社の純有利子負債・手元資金の調整や取得関連費用に充てられる構造とみられる(取得価額の内訳は非開示)。
規模の面では、SPDの売上高約83億円は、ヒトトヒトホールディングスの2026年3月期売上高約186億円の約45%に相当する。会社側はグループの純有利子負債が約30億円(2026年3月期)から約45億円(2027年3月期見込み)へ増え、純有利子負債/EBITDA倍率は3倍台前半になると説明している。
筆者の見方では、注目すべきは借入に付いた財務制限条項である。2028年3月期以降、対象子会社のキャッシュフロー2.5億円以上、純資産が前期比75%以上かつ7億円以上の維持が求められ、抵触すると金利が0.5%上乗せされる。EBITDA3.6億円に対しキャッシュフロー基準2.5億円は余裕が大きいとは言えず、マージン4%台という薄い利益構造の中で、人件費上昇を価格に転嫁できるかが「EPS増加」の前提になる。
3. 想定されるシナジー・経営効果
グループ収益への直接的な上積み効果
開示資料では「両社の収益が当社グループの収益に上積みされることで、より一層の収益増加を見込んでおります」と説明されている。補足説明資料では、ヒトトヒトの1万2,000名超の人材プールやビル管理事業との組み合わせが示されているが、定量的なシナジー額の記載はなく、少なくとも収益の単純合算による規模拡大効果は明確に見込まれている。
借入活用によるレバレッジ効果とEPS増加
新株発行を伴わない借入による買収は、対象会社が生み出すキャッシュフローが借入コストを上回る限り、既存株主の1株当たり利益(EPS)を押し上げる効果(レバレッジ効果)を持つ。開示資料が明示的に「EPSの更なる増加を見込んでおります」と述べている点は、本件が財務的な観点からも株主価値向上に資する設計であることを示している。
持株会社を含めた連結取り込みによる経営基盤の強化
今回取得したのはSPD&Company株式会社(持株会社)であり、その100%子会社であるSPD株式会社も連結子会社となる。持株会社ごと取得することで、警備事業の運営体制をそのまま維持しつつ、グループ経営に組み込む形が採られている。この構造は、対象会社の既存の経営体制・取引関係を大きく変えずに円滑な統合を図る狙いがあると考えられる。
4. スケジュール
| 日付 | 出来事 |
|---|---|
| 2026年7月16日 | 「株式取得(子会社化)に関するお知らせ」公表 |
| 2026年7月31日 | 株式取得完了、SPD&Company株式会社の子会社化完了(本開示日) |
| 2027年3月期第2四半期 | SPD&Company株式会社及びSPD株式会社が連結子会社となる予定 |
| 業績影響 | 2027年3月期の連結業績への影響は精査中、判明次第速やかに公表予定 |
5. M&A実務上の注目ポイント
資金調達手法(借入 vs 新株発行)が株主価値に与える影響の説明責任
本件のように、買収資金を全額借入で調達する場合、株式の希薄化を回避できる一方で、財務レバレッジの上昇(有利子負債の増加)という別のリスクを抱えることになる。開示資料はEPS増加という株主にとってのメリットを強調する一方、純有利子負債が約45億円に増え、レバレッジが3倍台前半になる見込みも示している。M&Aの資金調達手法を検討する際は、株主価値へのプラス影響とバランスシートへの負荷を両面から評価する必要がある。
バリュエーション指標としてのEV/EBITDA倍率の開示
開示資料がEV/EBITDA倍率という具体的なバリュエーション指標を明示している点は、非上場企業の株式取得における価格の妥当性を投資家に説明する実務として参考になる。取得価額そのものを開示しない一方で、相対的な価格水準(倍率)を示すことで、過大な買収でないことを説明する開示手法は、他社のM&A開示においても応用可能である。
持株会社形態の対象会社を取得する際の子会社範囲の確認
本件では、直接取得したのはSPD&Company株式会社(持株会社)のみだが、その100%子会社であるSPD株式会社も同時に連結子会社となる。持株会社形態の対象会社を取得する際は、直接の取得対象だけでなく、その傘下の事業子会社の範囲・契約関係・許認可(警備業法上の認定等)まで含めて確認する必要がある。
6. 経営者への示唆
新株発行に頼らない借入によるM&A資金調達は、既存株主の利益を守る有効な選択肢である。 財務制限条項や返済負担を織り込んだうえで、株式の希薄化を避けて既存株主のEPSを押し上げる資金調達方法を積極的に検討する価値がある。
バリュエーション倍率を投資家に開示することで、買収価格の規律を対外的に説明できる。 取得価額そのものを開示しない場合でも、EV/EBITDA倍率などの相対指標を示すことで、割高な買収ではないことを株主・投資家に伝える工夫は、他社のM&A開示にも応用できる。
持株会社ごと取得する際は、傘下の事業子会社の許認可・契約関係を含めた実態確認が欠かせない。 警備業のような許認可事業を営む子会社を含む持株会社を取得する場合、法令遵守体制や許認可の承継可否を事前に精査しておくことが、統合後のトラブル回避につながる。
7. 競合・業界再編はどう動くか
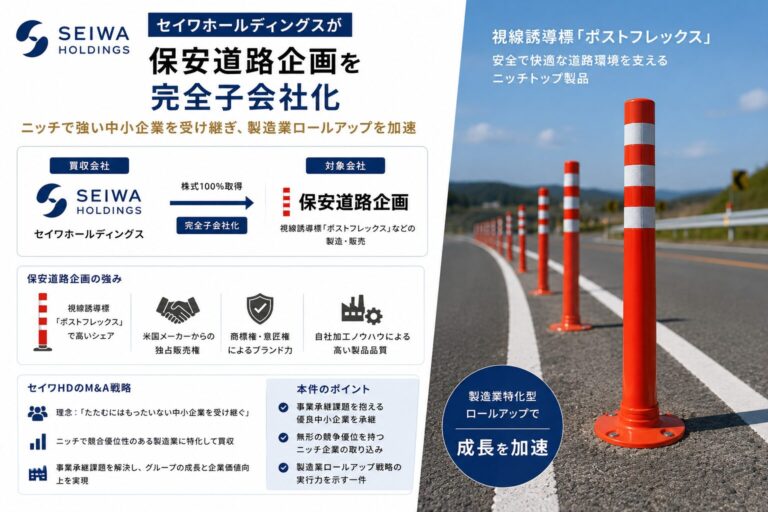
筆者の見方では、警備業界は人手不足が続いており、中小の警備会社が大手・中堅グループの傘下に入る動きが今後も続く可能性がある。道路保安分野のニッチ企業を取得した例としては、セイワHDによる保安道路企画の子会社化も参考になる。ヒトトヒトホールディングスのように、借入を活用した規律あるバリュエーションでの買収を志向する企業が増えれば、警備業界における中小企業の再編は、株式発行を伴わない現金・借入型の買収を中心に進む可能性がある。
8. まとめ
本件は、売上高約83億円の警備会社を、新株発行に頼らない全額借入という資金調達で取り込み、既存株主のEPS増加を明確に狙った案件である。事業内容そのものよりも、資金調達手法とバリュエーションの規律を前面に打ち出した開示姿勢は、自社のM&Aを検討する経営者にとって、資本政策と買収戦略を一体で語ることの重要性を示す好例である。
9. 引用元
ヒトトヒトホールディングス株式会社「株式取得(子会社化)完了に関するお知らせ」(2026年7月31日)
https://tdnet-pdf.kabutan.jp/20260731/140120260731504629.pdf
同社「株式取得(子会社化)完了に関するお知らせ 補足説明資料」(2026年7月31日)
https://tdnet-pdf.kabutan.jp/20260731/140120260731504650.pdf
同社「株式取得(子会社化)資金の借入完了に関するお知らせ」(2026年7月31日)
https://tdnet-pdf.kabutan.jp/20260731/140120260731504654.pdf
10. ディスクロージャー
本記事はヒトトヒトホールディングス株式会社が開示した公開情報に基づき、筆者個人の見解として作成したものであり、投資勧誘を目的とするものではありません。「筆者試算」「筆者の見方」とした部分は筆者独自の計算・解釈です。内容の正確性・完全性を保証するものではなく、実際の投資判断やM&A実務の検討にあたっては、必ず一次情報をご確認のうえ、公認会計士・弁護士等の専門家にご相談ください。

1件のコメント