2026年7月1日、日本電気株式会社(NEC、東証プライム、証券コード6701)は、完全子会社であるNECソリューションイノベータ株式会社を吸収合併すると発表しました。効力発生日は2026年10月1日で、同日付で合併の事後開示書類が公表されています。
NECソリューションイノベータは、国内トップクラスの1万人を超えるITエンジニアを抱え、NECグループの中核企業としてシステム構築を担ってきた企業です。この規模の完全子会社を本体に吸収する組織再編は、単なる管理効率化ではなく、NECが掲げる「AIネイティブ企業」への変革そのものを体現する動きとして読み解く必要があります。
※情報基準日:2026年10月5日
目次
1. 案件概要
| 項目 | 内容 |
|---|---|
| 案件名 | 完全子会社(NECソリューションイノベータ株式会社)の吸収合併に関するお知らせ |
| 開示会社(存続会社) | 日本電気株式会社(東証プライム、証券コード6701) |
| 対象会社(消滅会社) | NECソリューションイノベータ株式会社(東京都江東区、システム・インテグレーション、ソフトウェア開発) |
| 買手・売手 | 完全親子会社間の合併のため対外的な買手・売手は存在しない |
| スキーム | 吸収合併(NEC側は会社法第796条第2項の簡易合併、NECソリューションイノベータ側は会社法第784条第1項の略式合併) |
| 取引金額 | 完全子会社との合併のため株式割当・金銭等の交付なし |
| 実行予定日 | 2026年10月1日(効力発生) |
| 開示日 | 2026年7月1日 |
2. なぜ今このM&Aなのか
開示文書は本件の目的を明確に語っています。AIの急速な進展により、顧客が求める価値の重心が「従来のシステム構築の領域から、上流のコンサルティング及び下流のオペレーションの領域にシフトしつつある」という構造変化への対応です。
開示文書は、本合併をNECグループの事業再編の一環と位置づけ、ITサービス事業のさらなる成長と「2030中期経営計画」の達成を目指すとしています。そのために、AI・データを駆使してビジネスの構想段階からオペレーションでの成果創出までコミットし、エンドツーエンドで顧客価値を提供する体制をつくるという説明です。
ここで問題になるのが、これまでシステム構築を主に担ってきたNECソリューションイノベータが、NEC本体とは別法人として存在していたという組織構造です。従来のIT業界のビジネスモデルでは、上流のコンサルティング(NEC本体)と、下流のシステム構築(NECソリューションイノベータ等のグループ会社)を機能ごとに別法人で分業する体制が一般的でした。しかし、AIを活用して「ビジネスの構想段階からオペレーションでの成果創出にコミットし、エンドツーエンドで継続的に顧客価値を提供する」ためには、法人の壁がプロジェクトマネジメントや人材配置の機動性を阻害する要因になり得ます。
開示文書が「両社対等の精神のもと一体化を推進し、AIの積極活用や開発プロセスの標準化によるシステム構築の生産性向上、プロジェクトマネージャーの育成促進」と述べている通り、本件の本質は、別法人として分かれていた「コンサル機能」と「システム構築機能」を一つの組織に統合することで、AI活用による生産性向上と人材の最適配置を同時に実現するという組織設計の転換にあります。
NECソリューションイノベータの資本金は8,668百万円、発行済株式数40,089,040株という規模の大きな会社であり、単なる小規模子会社の整理とは一線を画す、NECグループの事業運営モデルそのものを再定義する組織再編と位置付けるべきです。
3. 想定されるシナジー・経営効果
エンドツーエンドのサービス提供体制の構築
上流のコンサルティングから下流のオペレーションまでを一つの組織で一体的に提供できるようになり、顧客への提案から実行までのリードタイム短縮が期待されます。
AI活用による開発生産性の向上
両社のドメインナレッジと技術実装力を結集し、AIの積極活用と開発プロセスの標準化を進めることで、システム構築の生産性向上を図ります。
人材の最適配置とリスキリング加速
コンサルティング・オペレーション領域でのサービス提供能力強化に向け、1万人超のエンジニア人材のリスキリングとリソースの最適配置を一体組織の中で加速させることができます。
経営効率化
新たな体制に合わせた業務プロセスの見直しにより、重複する管理機能の統合や意思決定の迅速化が見込まれます。
なお、親会社と完全子会社の合併であるため、連結ベースでの資産・負債・売上は変わらず、シナジーの本質は財務的な規模拡大ではなく、組織構造の転換による機動力・生産性の向上にあります。
数字で見るNECソリューションイノベータ(筆者試算)
開示によれば、NECソリューションイノベータの2026年3月期(単体・日本基準)の売上高は3,287億93百万円、営業利益は59億46百万円、純資産は1,029億55百万円だった。営業利益率は約1.8%にとどまる。同じ期のNECの連結売上収益は3兆5,827億円、営業利益は3,599億円で、営業利益率は約10.0%である。
売上高だけを見ると、NECソリューションイノベータはNEC連結の約9%に相当する。ただし、グループ内の取引を多く含むとみられるため、単純な比較はできない。それでも、1万人を超えるエンジニアを抱えながら利益率が2%を下回る点は、システム構築を受託する機能の収益性の低さを映している、と筆者はみている。開示が「AIの積極活用や開発プロセスの標準化によるシステム構築の生産性向上」を最初に掲げているのは、この点への問題意識の表れと読める。
連結業績への影響は軽微と開示されている。一方、NECの単体決算では、子会社株式の帳簿価額と引き継ぐ純資産の差額が損益として出る可能性がある。ただし、その金額は開示されていない。
4. スケジュール
| 項目 | 内容 |
|---|---|
| 代表執行役決定日 | 2026年7月1日 |
| 吸収合併契約締結日 | 2026年7月1日 |
| 効力発生日 | 2026年10月1日 |
| 株主総会 | 簡易合併・略式合併に該当するため両社とも不要 |
| 業績影響 | 当社業績に与える影響は軽微 |
5. M&A実務上の注目ポイント
大企業同士の簡易合併・略式合併
本合併は、NEC側で会社法第796条第2項の簡易合併、NECソリューションイノベータ側で会社法第784条第1項の略式合併に該当します。簡易合併は存続会社の純資産額に対する交付対価の割合が小さい場合、略式合併は親会社が90%以上の議決権を保有する場合にそれぞれ株主総会決議を省略できる制度です。発行済株式数13億株超・資本金4,278億円というNEC本体の規模からすれば、完全子会社であるNECソリューションイノベータとの合併における対価規模は相対的に小さく、簡易合併の要件を無理なく充足します。 これにより、大規模な組織再編であっても株主総会を経ずに機動的に実行できる点が実務上のポイントです。
決定から効力発生まで3か月の準備期間
代表執行役決定日・契約締結日が2026年7月1日である一方、効力発生日は同年10月1日に設定されており、約3か月の準備期間が確保されています。1万人を超える従業員の人事制度統合、給与体系の調整、業務システムの統合、顧客との契約関係の承継など、実務上のPMI(統合作業)には相応の準備期間が必要であり、このタイムラインの設計は大規模合併における標準的な実務対応といえます。
完全子会社合併における会計処理
完全親子会社間の合併は「共通支配下の取引」として会計処理され、のれんは発生しません。連結財務諸表上は内部取引の消去が単純化される効果はあるものの、外部から見たグループ全体の財政状態・経営成績に変化はないため、開示文書も「業績に与える影響は軽微」と明記しています。
6. 経営者への示唆
第一に、事業環境の構造変化(本件ではAIによる顧客価値の重心シフト)に対応するためには、既存の法人・組織構造そのものを見直す必要がある場合があります。 機能ごとに分社化された組織は、環境が安定している間は効率的ですが、価値提供のあり方が根本から変わる局面では、統合によって機動力を取り戻す判断が求められます。
第二に、大規模な組織統合であっても、簡易合併・略式合併の制度を活用すれば株主総会を経ずに機動的に実行できます。 完全子会社を保有するグループ企業にとって、この制度知識は大胆な組織再編を迅速に進める上での重要な武器になります。
第三に、「両社対等の精神」を掲げる統合メッセージの重要性を軽視すべきではありません。 1万人超の従業員を吸収する合併では、被合併会社側の従業員のモチベーションやアイデンティティへの配慮が、PMIの成否を左右します。制度上は消滅会社であっても、統合の姿勢として対等性を打ち出すことは、統合後の組織文化の融合において実務上重要な意味を持ちます。
7. 競合・業界再編はどう動くか
国内ITサービス業界では、生成AIの普及によって、システム構築(SIer)を中心とするビジネスモデルが転換を迫られていると筆者はみています。NECの開示が示すように、顧客が求める価値の重心が上流のコンサルティングと下流のオペレーションに移るのであれば、「コンサル・開発・運用を一体で提供できる組織」への転換は、他の大手ITベンダーにとっても避けて通れない課題になると考えられます。
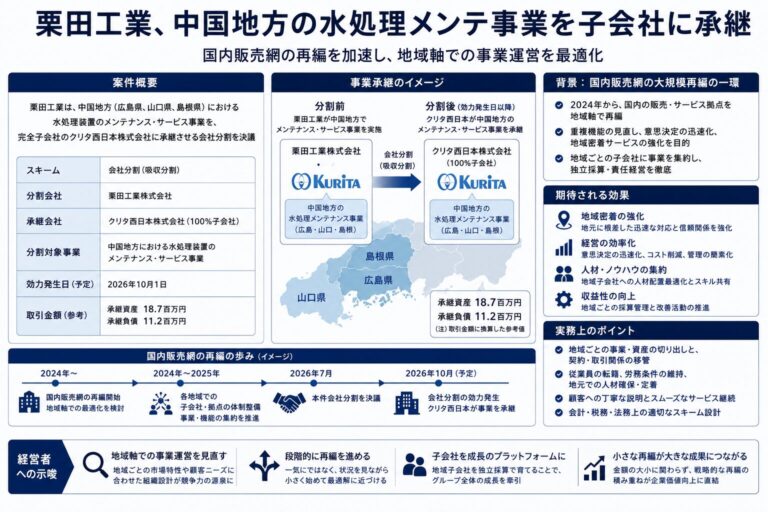
システム構築子会社を本体に戻す動きとしては、規模は異なるものの、ヤマハ発動機によるYMPCの吸収合併も、子会社を売らずに本体へ取り込んだ例として比較できる。
NECの今回の合併は、グループ内の主要な開発拠点を本体に統合するという踏み込んだ選択であり、同様の課題を抱える同業他社にとっても、グループ会社統合の一つのモデルケースになると考えられます。今後、他の大手ITベンダーグループにおいても、システム構築子会社と親会社コンサル部門の統合、あるいは逆に専門特化のための分社化という、両極の動きが並行して進む可能性があります。
8. まとめ
本件の本質を一言で表すなら、「機能別分業体制」から「一気通貫の価値提供体制」への転換です。
AIが顧客提供価値の重心をシステム構築から上流・下流へと押し広げる中、NECは1万人超のエンジニア組織を本体に取り込み、コンサルから運用までを一体で提供できる組織へと再設計しました。自社のグループ会社が機能ごとに分社化されている場合、その構造が今の事業環境において最適か、あるいは統合によって機動力を取り戻すべきタイミングに来ていないか、点検する価値があります。
9. 引用元
日本電気株式会社「完全子会社(NECソリューションイノベータ株式会社)の吸収合併に関するお知らせ」(2026年7月1日)
https://tdnet-pdf.kabutan.jp/20260701/140120260630585017.pdf
日本電気株式会社「法定事後開示書類(合併)(NECソリューションイノベータ株式会社)」(2026年10月1日)
https://tdnet-pdf.kabutan.jp/20261001/140120261001543962.pdf
NEC「2030中期経営計画」:https://group.nec/global/ja/about/ir/library/plan
10. ディスクロージャー
本記事は、2026年7月1日にTDnetで開示された日本電気株式会社の適時開示資料および公開情報をもとに作成した個人的な分析・見解であり、同社または関係会社による公式見解ではありません。特定の銘柄への投資を勧誘する目的のものではなく、記載内容の正確性・完全性を保証するものでもありません。本件のM&Aスキームや会計・税務・法務上の論点について実務上の判断が必要な場合は、必ず公認会計士・税理士・弁護士等の専門家にご相談ください。

2件のフィードバック