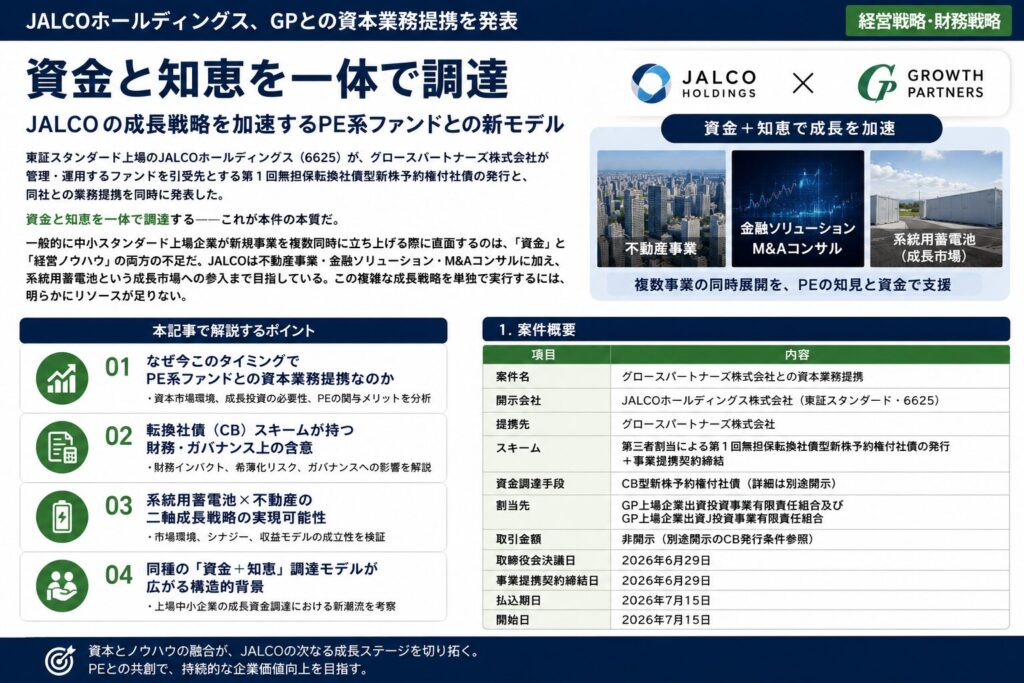
東証スタンダード上場のJALCOホールディングス(6625)は2026年6月29日、グロースパートナーズ株式会社との資本業務提携を発表した。グロースパートナーズが運営する2つのファンドを割当先とする第1回無担保転換社債型新株予約権付社債(以下、転換社債)50億円の発行と、事業提携契約の締結を同時に行う内容で、払込みは7月15日に完了している。
JALCOはパチンコホール向けを中心とする賃貸用不動産を主軸に、系統用蓄電池事業にも参入している。問うべきは、なぜ増資でも銀行借入でもなく、転換社債という手法が選ばれたのかである。本記事では、発行条件を原本で確認したうえで、既に発行済みの新株予約権と合わせた潜在的な希薄化の大きさと、調達資金の使い道を整理する。
※情報基準日:2026年10月21日。数値は2026年6月29日付の適時開示、7月15日付の払込完了の開示、7月31日付の業績予想修正、8月13日公表の2027年3月期第1四半期決算短信による。
目次
1. 発行条件
| 項目 | 内容 |
|---|---|
| 発行総額 | 50億円(各社債1億2,500万円×40個、額面100円につき100円) |
| 割当先 | GP上場企業出資投資事業有限責任組合(23.75億円)、GP上場企業出資J投資事業有限責任組合(26.25億円) |
| 利率・償還 | 年0.5%、2031年7月15日に額面で償還 |
| 当初転換価額 | 327円(決議日前営業日までの直近1か月の終値平均。前営業日終値323円に対し1.24%のプレミアム、3か月平均355円に対し8.50%、6か月平均375円に対し14.60%のディスカウント) |
| 転換可能期間 | 2027年9月2日〜2031年7月15日 |
| 転換価額の修正 | 2027年9月末日を初回とし、半年に一度、直前1か月の終値平均まで下方修正(上方修正なし)。下限は当初転換価額の85%の278円 |
| 潜在株式数 | 当初転換価額で15,290,400株、下限転換価額で17,985,500株 |
| 差引手取概算額 | 49億7,700万円 |
| 第三者算定 | 赤坂国際会計の評価額は額面100円当たり98.9〜100.1円。発行価額100円は範囲内で、有利発行には当たらないと判断 |
2. CBという選択——なぜ増資でも借入でもなかったのか
開示資料は、他の手法と比べて転換社債を選んだ理由を2点挙げる。1つは、発行時点で必要資金を一括して確保できること。もう1つは、転換可能期間を2027年9月2日以降とすることで、発行直後の希薄化を避けられることである。転換されれば負債が資本に置き換わり、自己資本の増強にもつながるとしている。
背景には、既存の新株予約権の行使が進んでいないことがある。JALCOは2024年8月に賃貸用不動産の取得資金を目的として新株予約権を発行したが、未行使分が23,589,700株(行使価額390円、全て行使されれば約92億円)残っている。開示資料は、株価が行使価額を下回るか近い水準で推移しているため行使が進んでいないと説明する。株価次第で資金が入るかどうか分からない手段に代えて、まとまった資金を先に確保できる転換社債を選んだ形である。
財務の状況も選択を後押ししたとみられる。2027年3月期第1四半期末の総資産は955億円、純資産は168億円で、自己資本比率は17.6%にとどまる。同四半期は営業利益577百万円に対し経常損益が△107百万円で、営業外の費用負担が大きい(筆者が短信の数字から読み取ったもの)。年0.5%の利率で50億円を調達できる転換社債は、借入を積み増すより資金コストを抑えられる手段といえる。
3. 「当面は希薄化しない」は正確ではない——下方修正条項の意味
転換価額327円は直前の株価水準に近く、転換社債を引き受けたファンドは、株価が327円を上回れば転換して株式を売却することで利益を得られる。注意すべきは下方修正条項である。2027年9月末以降、半年ごとに直前1か月の終値平均まで転換価額が下がる(下限278円)。株価が下がった場合でも、転換価額が追随して下がるため、転換による株式の交付は起こりうる。株価が上がらなければ希薄化しない、という設計ではない。
開示資料は、修正が半年に一度にとどまることから、転換価額が短期間に頻繁に修正される「いわゆるMSCB」とは異なると判断している。一方で、金融商品取引法上の開示では「行使価額修正条項付新株予約権付社債券等」に該当するとしている。
| 潜在株式 | 株式数 | 発行済株式総数117,416,118株に対する比率 |
|---|---|---|
| 本転換社債(当初転換価額327円) | 15,290,400株 | 13.02% |
| 本転換社債(下限転換価額278円) | 17,985,500株 | 15.32% |
| 2024年発行の新株予約権(未行使分、行使価額390円) | 23,589,700株 | 約20.1% |
| 合計(転換社債が下限で転換、新株予約権も全て行使された場合) | 41,575,200株 | 約35.4% |
(発行済株式総数は2026年6月29日現在。転換社債の比率は開示資料による。新株予約権と合計の比率は筆者計算)
転換社債だけを見れば希薄化は13〜15%だが、行使されていない新株予約権を合わせると、潜在株式は発行済株式の3分の1を超える。既存株主にとっての論点は、転換社債単体ではなく、この合計の大きさである。
4. 調達資金の使い道——不動産と蓄電池の二本柱
| 使途 | 取得額の総額 | 本調達からの充当額 | 支出予定時期 |
|---|---|---|---|
| 賃貸用不動産の取得(関東エリアのアミューズメント施設) | 40億4,100万円(税込) | 15億4,100万円 | 2026年8月 |
| 系統用蓄電池事業(大分県杵築市・日田市の高圧蓄電所、静岡県の特別高圧蓄電所、高圧蓄電所を対象とする事業持分の取得) | 39億8,900万円(税込) | 34億3,600万円 | 2026年7月〜2027年6月 |
手取額の約7割が系統用蓄電池事業に向かう。不動産取得については、取得額の残りを借入などで賄う前提である。
発行後の動きも早い。7月31日には、需給調整市場取引を開始済みの高圧系統用蓄電所の取得と、2027年3月期の業績予想の上方修正(営業利益3,532百万円→4,645百万円、親会社株主に帰属する当期純利益222百万円→1,062百万円)を発表した。上方修正の理由として、販売用不動産の売却件数の増加と、稼働済み・早期稼働の蓄電所の取得が計画を上回って進んだことを挙げている。その後も8月31日、9月14日に蓄電所の取得や匿名組合出資に関する開示が続いている。
5. 資金と知恵——グロースパートナーズの支援と、その規模
事業提携契約では、グロースパートナーズが成長戦略・事業計画の策定、新規ビジネススキームの構築と金融機関・証券会社・投資家の紹介、新規事業のアライアンス先・M&A案件の紹介とPMI、業務のDX化、IR支援を行う。JALCOは、資金と実務的な伴走支援を一体で受けることを狙いとしている。
一方、グロースパートナーズ自体は2022年7月設立の小規模な会社で、代表者の古川徳厚氏が100%を保有する。2025年6月期の売上高は109,867千円、経常利益は16,688千円、純資産は5,917千円で、前の2期は営業損失だった。ファンドの運営者としての機能は自社の貸借対照表とは別に評価すべきだが、支援の担い手が少人数の組織であることは、支援の継続性という点で留意しておきたい。
6. 結論——転換社債の希薄化は単体ではなく合計で見る
JALCOが転換社債を選んだのは、株価次第で資金が入らない新株予約権に代わり、50億円を先に確保するためである。低い利率で資金を得られ、転換までに1年強の猶予もある。ただし、2027年9月以降は半年ごとの下方修正があり、株価が上がらなくても転換が起こりうる。行使されていない新株予約権と合わせれば、潜在株式は発行済株式の約35%に達する。
株主にとっての判断材料は、調達資金の約7割を投じる系統用蓄電池事業が、希薄化に見合う継続収益を生むかどうかである。7月の上方修正は、その最初の手がかりになっている。
第三者割当の発行条件と希薄化を扱った記事として、クラスターテクノロジー、エプソンに3億円の第三者割当や、中山製鋼所、阪和興業・ヨドコウに第三者割当で86.9億円もある。
7. 引用元
JALCOホールディングス株式会社「第三者割当による第1回無担保転換社債型新株予約権付社債の発行に関するお知らせ」(2026年6月29日、TDnet)
https://tdnet-pdf.kabutan.jp/20260629/140120260629583379.pdf
JALCOホールディングス株式会社「グロースパートナーズ株式会社との資本業務提携に関するお知らせ」(2026年6月29日、TDnet)
https://tdnet-pdf.kabutan.jp/20260629/140120260629583424.pdf
JALCOホールディングス株式会社「第三者割当による第1回無担保転換社債型新株予約権付社債の発行に係る払込完了に関するお知らせ」(2026年7月15日、TDnet)
https://tdnet-pdf.kabutan.jp/20260715/140120260715593892.pdf
JALCOホールディングス株式会社「通期連結業績予想の修正(上方修正)に関するお知らせ」(2026年7月31日、TDnet)
https://tdnet-pdf.kabutan.jp/20260731/140120260730503939.pdf
JALCOホールディングス株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月13日、TDnet)
https://tdnet-pdf.kabutan.jp/20260813/140120260813519334.pdf
8. ディスクロージャー
本記事はJALCOホールディングス株式会社の適時開示資料および決算短信をもとにした分析です。新株予約権と合計した潜在株式の比率、手取額に占める用途別の割合などは、開示数値から筆者が計算したものです。資金調達手法の選択理由や今後の見通しに関する記述は、開示資料に明示されていない筆者の解釈を含みます。特定銘柄の売買を勧めるものではありません。判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。