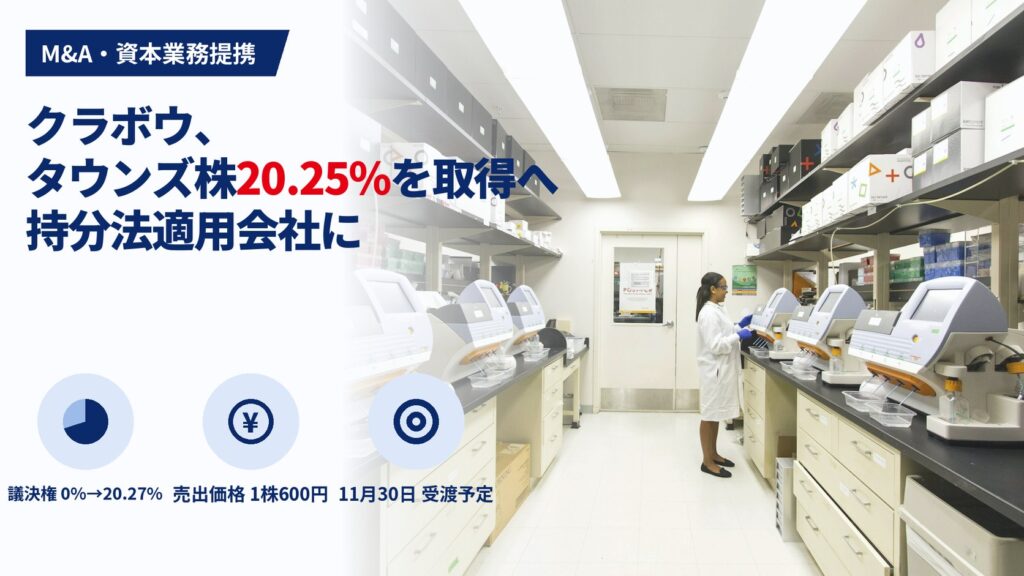
倉敷紡績(クラボウ、東証プライム:3106)は2026年11月12日、体外診断用医薬品メーカーのタウンズ(東証スタンダード:197A)の普通株式2,160万株を取得し、持分法適用関連会社にすると発表しました。売り手はタウンズの筆頭株主である投資ファンドTrustar Capital Japan Partners III, L.P.とその共同投資ファンド、そしてタウンズ代表取締役社長の野中雅貴氏の3者です。価格は1株600円、売出価額の総額は129億6,000万円、クラボウ側の取得価額は133億4,000万円で、受渡は11月30日の予定です。
この取引は、タウンズが新株を発行する資本提携ではありません。既存の大株主が保有株の一部を市場外の相対取引でクラボウへ譲る取引で、タウンズには資金が入りません。一方で、クラボウは議決権の20.27%を握り、取締役1名の指名権や重要事項の事前承諾権を得ます。PEファンドの部分的な出口(エグジット)と、事業会社による戦略出資が一つの取引で重なった案件です。
この記事では、600円という価格を純資産・利益の2つの物差しで測り直し、クラボウが中期経営計画で想定していたM&A枠との関係、持分法で取り込む利益と投資差額の大きさ、そして契約条項がタウンズの少数株主に何を意味するかを、両社の適時開示と同日公表の決算資料から検証します。
目次
取引の骨格:Trustar系2ファンドと社長から2,160万株、受渡は11月30日予定
タウンズの開示では、この取引は「株式の売出し」として扱われています。本売出人3者がクラボウへ市場外で相対譲渡し、クラボウ側では金融商品取引法第167条第1項の買集め行為(議決権の5%以上を買い集める行為で、公開買付けに準じてインサイダー取引規制の対象になるもの)に該当すると記載されています。取引の実行には関係当局の企業結合審査の完了などが条件とされ、条件が早く満たされれば実行が繰り上がる可能性もあるとしています。
| 項目 | 内容 |
|---|---|
| 買い手 | 倉敷紡績(クラボウ、3106) |
| 対象会社 | タウンズ(197A) |
| 売り手と株数 | Trustar Capital Japan Partners III, L.P. 16,299,580株、TCJP III Co-Investment, L.P. 100,420株、野中雅貴氏 5,200,000株 |
| 取得株式数 | 21,600,000株(議決権216,000個) |
| 取得割合 | 発行済株式総数の20.25%、議決権の20.27% |
| 価格 | 1株600円(売買当事者間の協議で決定) |
| 売出価額の総額 | 12,960百万円 |
| クラボウの取得価額 | 13,340百万円 |
| 合意・契約締結日 | 2026年11月12日 |
| 受渡期日 | 2026年11月30日(予定) |
| 実行の条件 | 関係当局の企業結合審査の完了等 |
注:発行済株式総数に対する割合は2026年6月30日時点の発行済株式総数が分母。
売り手別に金額を分けると、Trustar系2ファンドが1,640万株で98億4,000万円、野中氏が520万株で31億2,000万円です(株数×600円で編集部が計算)。取得価額133億4,000万円と売出総額129億6,000万円の差の3億8,000万円について、開示は内訳を示していません。取得価額を株数で割ると1株あたり約617.6円になりますが、これは売出価格600円とは定義が違う数値です。
取引後の大株主の順位も変わります。異動後の議決権比率は、野中氏が24.43%で第1位、Trustar Capital Japan Partners III, L.P.が23.85%で第2位となり、クラボウは20.27%で主要株主かつ「その他の関係会社」になります。3者の合計は68.55%で、取引の前後で変わりません(編集部計算)。今回の取引は大株主の間で株式の持ち主が入れ替わるだけで、市場で流通する株式の量は増えも減りもしない、という点を押さえておく必要があります。
1株600円をどう読むか:PBRは約3.3倍
開示は価格の算定方法について「売買当事者間で協議の上、決定」とだけ記載し、第三者算定機関や算定手法、市場株価との比較は示していません。そこで編集部が、一次資料に記載のある財務数値で水準を測りました。
| 比較の基準 | 基準値 | 600円との関係 |
|---|---|---|
| 1株当たり純資産(2026年6月期) | 182.01円 | 約3.30倍 |
注:倍率=600円÷基準値。編集部が計算。開示資料・決算資料には開示前後の市場株価の記載がないため、市場株価との比較は本表に含めていない。
600円が開示直前の市場株価に対してどの程度の上乗せなのかは、開示資料からは確認できません。いずれにしても相対取引であり、一般株主には600円で売る機会がない点は変わりません。
利益と純資産からも見ておきます。クラボウが取得する持分を発行済株式の20.25%として、タウンズの数値に掛け合わせた試算が次の表です。
| 指標 | 売出総額12,960百万円で計算 | 取得価額13,340百万円で計算 |
|---|---|---|
| 持分相当の純資産(19,420百万円×20.25%) | 3,933百万円 | 3,933百万円 |
| 純資産を上回る部分 | 9,027百万円 | 9,407百万円 |
| 持分相当の予想純利益(2,965百万円×20.25%) | 600百万円 | 600百万円 |
| 予想純利益に対する倍率(PER相当) | 約21.6倍 | 約22.2倍 |
注:純資産は2026年6月期(単体)、予想純利益は2027年6月期の連結業績予想(親会社株主に帰属する当期純利益)。編集部が計算。
PER相当の倍率は2027年6月期の会社予想に依存します。2026年6月期の当期純利益5,495百万円は経常利益3,952百万円を上回っており、経常的な利益水準をそのまま表していない可能性があるため、ここでは予想値を使いました。純資産の約3.3倍という評価は、感染症検査の特需期に積み上がった利益と、富士山三島工場を含む生産基盤に対する評価が重なったものと考えられます。ただし、純資産を上回る約90億円がクラボウにとって何の対価なのか(販売網、技術、工場の含み、ブランドなど)は、開示からは分かりません。
タウンズの業績:特需反動で営業利益は半減、第1四半期で持ち直し
価格を評価するうえで欠かせないのが、タウンズの利益がどの水準で落ち着くのかという問題です。直近3期の単体業績は次のとおりです。
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 当期純利益 | 純資産 |
|---|---|---|---|---|---|
| 2024年6月期 | 18,434 | 8,030 | 43.6% | 5,774 | 13,666 |
| 2025年6月期 | 18,627 | 8,265 | 44.4% | 6,315 | 17,417 |
| 2026年6月期 | 14,369 | 4,200 | 29.2% | 5,495 | 19,420 |
| 2027年6月期予想(連結) | 16,730 | 4,374 | 26.1% | 2,965 | ― |
注:単位は百万円。2024〜2026年6月期は単体、2027年6月期は連結の会社予想。営業利益率は編集部が計算。
2026年6月期は売上高が前期比22.9%減、営業利益が49.2%減でした。会社は、医療機関向け感染症抗原検査市場で新型コロナ単品の検査が大きく縮んだこと(2024年3月期2,137万テスト→2025年3月期1,309万テスト→2026年3月期833万テスト)と、市中在庫の調整が長引いたことを減収の要因に挙げています。
2027年6月期第1四半期(7〜9月)は流れが変わりました。この期から連結決算に移ったため連結の前年同期比はありませんが、単体では売上高3,613百万円(前年同期比52.6%増)、営業利益989百万円(同80.8%増)です。会社は、市中在庫調整の解消、インフルエンザの早期流行入り、新製品「イムノエースSARS-CoV-2/Flu II」の発売を要因に挙げています。製品別では、インフルエンザ検査キットが931百万円(420.1%増)、新型コロナとインフルエンザを同時に調べるコンボ検査キットが1,077百万円(188.0%増)と伸びた一方、新型コロナ単品は967百万円(21.3%減)でした。
ここから読み取れるのは、タウンズの売上がなお感染症の流行状況に強く左右されるという事実です。第1四半期の連結売上高3,621百万円は通期予想16,730百万円の21.6%、連結営業利益925百万円は通期予想4,374百万円の21.1%にあたります(編集部計算)。インフルエンザの流行が早まった四半期でこの進捗という点は、予想の達成が冬場の流行に左右されることを示しています。
会社が成長の柱に挙げるのは、コンボ検査キット市場でのシェア拡大です。決算説明資料では、この市場でのタウンズのシェアは19%(18社中3位)にとどまっており、2026年9月17日に発売した新製品で巻き返す方針です。ほかに、塩野義製薬とのコ・プロモーション(共同販促)やロシュ・ダイアグノスティックスとの販売提携、子会社クレアボ・テクノロジーズの医療AI製品、循環器領域の新製品の上市準備を挙げています。富士山三島工場は2026年2月に稼働を始め、大型の設備投資は一巡しました。
価格との関係で言えば、600円・PBR約3.3倍という評価は、2025年6月期のような営業利益率40%台への回帰ではなく、20%台後半の利益率でも成り立つかどうかで見るべきだと考えられます。2027年6月期予想ベースのPER相当約21.6倍は、予想が達成される前提の数字です。
クラボウ側の論理:中計のM&A枠100億円を上回る133.4億円
クラボウは2025年5月に公表した中期経営計画「Accelerate’27」(2026年3月期〜2028年3月期)で、半導体製造関連とライフサイエンス関連を「注力事業」に位置付けました。ライフサイエンス・テクノロジー事業は環境メカトロニクス事業の中にあり、計画では遺伝子抽出・解析の研究開発費5億円を見込んでいます。2027年度の目標は売上高1,650億円、営業利益130億円、ROE(自己資本利益率)10.0%です。
注目すべきは投資枠です。中計はM&A投資の想定枠を3年間で100億円とし、対象を半導体製造関連とライフサイエンス・テクノロジー分野に絞っていました。今回の取得価額133.4億円は、この想定枠の約1.33倍にあたります(編集部計算)。1件で枠を超えたことになりますが、枠を見直したかどうかは開示からは確認できません。
資金面では、2026年9月末の現金及び預金が19,357百万円で、取得価額はその約68.9%に相当します(編集部計算)。資金調達方法については、クラボウの中間決算短信(重要な後発事象の注記)で自己資金による現金での支払(予定)と開示されています。中間決算短信の中間連結貸借対照表では、負債合計は730億円と開示されています。
同じ日にクラボウは、保有する上場株式12銘柄を2026年11月〜12月に売却し、投資有価証券売却益約150億円を特別利益に計上する見込みだと発表しました。これにより2027年3月期の親会社株主に帰属する当期純利益の予想を148億円から225億円に上方修正しています(売上高1,600億円・営業利益120億円・経常利益133億円は据え置き)。中計は政策保有株式を2027年度末までに連結純資産の20%未満へ減らし、非営業資産の売却で3年間に230億円の資金を得る計画です。
ただし、業績予想修正の開示にはタウンズ株式取得への言及はありません。株式取得の開示も、今期業績への影響は精査中としています。政策保有株の売却と戦略出資が同じ日に公表されたのは事実ですが、売却代金を取得資金に充てると会社が説明しているわけではありません。両者を結び付けるのは、中計の「非営業資産を減らし、注力事業に資金を回す」という方針と整合する、という編集部の解釈にとどまります。
祖業の繊維事業は2027年3月期中間期も営業損失2億3,000万円で、利益は化成品事業(営業利益36億5,000万円)が支えています。クラボウ単独で医療機関向けの販売網や体外診断薬の承認実績を一から築くには時間がかかります。開示によれば、クラボウはタウンズの医療機関・検査施設向け販売網を自社の営業基盤拡大に使い、タウンズはクラボウの遺伝子抽出・解析技術の知見を研究開発に生かすとしています。抗原検査(タンパク質を検出する迅速検査)の量産・販売力と、遺伝子解析の要素技術を組み合わせる設計です。
持分法で何が取り込めるか:利益約6億円に対し投資差額は約94億円
持分法適用関連会社になると、クラボウはタウンズの利益のうち持分相当を「持分法による投資利益」として経常利益に取り込みます。2027年6月期のタウンズ予想純利益2,965百万円に20.25%を掛けると約600百万円で、クラボウの2027年3月期経常利益予想13,300百万円の約4.5%にあたります(編集部計算)。
一方で、取得価額13,340百万円と持分相当の純資産3,933百万円の差額は約9,407百万円です。クラボウの決算短信は日本基準で作成されており、日本基準では持分法の投資差額のうちのれん相当分は償却されます。差額の全額をのれん相当とみなした場合の年間償却額と、取り込み利益との差引きを試算しました。
| 償却期間の仮定 | 年間償却額 | 持分相当の利益約600百万円との差引き |
|---|---|---|
| 20年 | 約470百万円 | 約+130百万円 |
| 10年 | 約941百万円 | 約−340百万円 |
注:差額の全額をのれん相当と仮定した編集部の試算。実際には、取得原価の配分(土地・設備・無形資産などの時価評価)で一部が資産の評価差額に振り分けられ、償却期間・方法も会社が決める。タウンズの決算期(6月)とクラボウの決算期(3月)の違い、取得日以降の期間按分も考慮していない。
この試算から言えるのは、持分法の損益だけを見ると、タウンズの利益が会社予想程度にとどまる限り、クラボウの連結利益への寄与は小さいか、償却期間しだいでマイナスにもなるということです。本件の採算は、持分法利益の取り込みではなく、提携による新製品・販売拡大の成果がクラボウ自身の事業にどれだけ出るかで判断されることになると考えられます。
20%という持分と契約条項の設計
取得割合を20%強にとどめた理由は開示されていません。結果として、持分法の適用(議決権20%以上が目安)は満たし、公開買付けが義務となる水準には届かない設計になっています。金融商品取引法では、市場外の取引で買付け後の株券等所有割合が3分の1を超える場合、原則として公開買付けが必要になります。今回は20.27%で、売り手も3者です。
議決権が過半数に届かない代わりに、資本業務提携合意書には次のような条項が置かれています。
| 条項 | 内容 |
|---|---|
| 経営の独立性 | クラボウはタウンズの経営の自主独立を尊重する |
| 取締役の指名 | クラボウの議決権割合が15%以上である限り、クラボウが指名する取締役候補者1名を、指名・報酬諮問委員会の審議を経て株主総会に付議する(遅くとも2027年3月末日までの臨時株主総会と、その後の定時株主総会) |
| 事前承諾 | クラボウの持分が15%未満に下がる株式発行等、重要な知的財産の処分、タウンズ主導の上場廃止を目的とする行為(クラボウは不合理に承諾を拒めない) |
| 事前協議 | 組織再編、持分低下を伴う株式発行、一定規模以上の設備投資・資金調達・資産取引、重要な訴訟、提携に悪影響を及ぼす第三者との提携など |
| 情報提供 | 月次業績等の提供 |
| 株式の追加取得・処分 | クラボウがタウンズ株式を追加取得・処分する際はタウンズと事前に協議する |
加えて、クラボウと売り手3者は株主間覚書を結び、保有株数を変える場合は内容と時期を事前に誠実に協議するとしています。
条項の並びを見ると、事前承諾の対象は、クラボウの持分を薄める行為、提携の中身である知的財産、上場の維持という3点に絞られています。日常の業務執行に口を出す条項ではなく、出資の前提を守る条項です。15%という線が指名権と事前承諾の両方に出てくるのは、持分が15%を割り込めば関与の根拠を失う、という双方の合意を示していると読めます。
少数株主から見た論点:資金は入らず、売却機会もない
タウンズの一般株主にとって、本件には3つの論点があります。
1つ目は価格の公平性です。大株主は600円で売却しますが、一般株主にはこの価格で売る機会がありません。公開買付けであれば全株主が同じ条件で応募できますが、相対取引にはその仕組みがありません。開示の範囲では、算定書の取得や、600円を市場株価と比べた説明はありません。
2つ目は利益相反です。野中氏は代表取締役社長でありながら、520万株・31億2,000万円分の売り手でもあります。タウンズの取締役会で野中氏が審議・決議にどう関わったのか、特別利害関係人として決議から外れたのかは、開示からは確認できません。
3つ目は残りの株式の行方です。Trustar系は取引後も23.85%を持つ第2位株主として残ります。ファンドには運用期間があるため、残りの株式もいずれ売却されると考えるのが自然です。市場で一度に売られれば需給が崩れる懸念(オーバーハング)があります。株主間覚書は株数を変えるときの事前協議を定めていますが、ロックアップ(一定期間の売却制限)の有無や、クラボウが追加で買い取る機会があるかどうかは開示されていません。逆に言えば、クラボウという戦略株主が残りの株式の受け皿になる可能性も、開示からは否定も肯定もできません。
一方で、タウンズにとっての利点もあります。筆頭株主のファンドが全株を市場で売るより、事業上の提携先が大株主として入るほうが株主構成は安定します。上場維持を目的とする行為をクラボウの事前承諾事項にした条項は、タウンズ側が一方的に非上場化へ動くことを縛る一方、上場会社としての地位を前提に提携を続けるという合意でもあります。
経営者への示唆
中計の投資枠は「上限」より「方向」として機能した
クラボウは3年で100億円としていたM&A想定枠を、1件で上回る133.4億円の出資を決めました。中計で領域を「半導体製造関連とライフサイエンス」に絞っていたことで、相手が見つかったときに意思決定の筋道が通りやすかったと考えられます。他社に応用するなら、中計の投資枠を金額だけでなく対象領域と判断基準まで具体的に書いておき、枠を超える案件が出たときにどう説明するかを事前に決めておくことが実践的です。枠の見直しをどう開示するかも、投資家の信頼に関わります。
部分出資では、採算の物差しを持分法利益以外に置く
試算のとおり、20%出資で取り込める持分法利益は、投資差額の償却と比べて大きくありません。部分出資を検討する経営者は、持分法利益で投資を回収するという発想ではなく、提携で自社の売上・利益がいくら増えるかという物差しを最初に置く必要があります。本件ではシナジーの数値目標が開示されていないため、クラボウが今後どの指標で成果を示すかが問われます。社内では、共同開発テーマごとの上市時期と、販売網経由の売上を提携の効果として分けて管理する仕組みが要ります。
創業者・ファンドが大株主の上場企業は、出口の受け皿として戦略株主を選べる
タウンズ側から見ると、ファンドの出口を市場売却ではなく事業会社への相対譲渡で実現し、同時に提携相手を得ました。上場後もファンドが大株主として残る企業は少なくありません。経営者は、ファンドの売却時期を受け身で待つのではなく、事業上の補完関係がある相手を自ら探し、指名権や事前承諾の範囲を自社の独立性と両立する形で交渉することができます。その際、社長自身が売り手になるなら、利益相反の手続きと開示を先に固めておくことが欠かせません。
M&A実務者への示唆
相対取得の価格説明:プレミアムの根拠をどこまで開示するか
本件の価格は当事者間の協議で決まり、算定機関の関与は開示されていません。相対取引では公開買付けのような価格の均一性は求められませんが、買い手側の取締役は取得価格の妥当性を説明する責任を負い、対象会社は一般株主に対して取引の意味を説明する立場にあります。実務では、市場株価に対する上乗せ率、純資産倍率、利益倍率を自ら示し、算定書を取得したかどうかだけでも開示すると、市場の受け止め方が変わり得ます。価格の根拠が見えなければ、一般株主は600円という水準を自分の持株の評価にどう結び付けるか判断しにくくなります。
一部取得の株主間合意:残りの株式の扱いを決めておく
一般に、買い手が対象会社の株式の一部だけを取得する場合、取得後の運営について株主間契約を結び、取締役の指名権や特定事項の拒否権(事前承諾)を定めることが多いとされます。本件はこの型に沿っていますが、売り手との株主間覚書は「株数を変えるときの事前の誠実協議」にとどまり、優先買取権(売り手が売るときに先に買える権利)や共同売却権(売り手と一緒に売れる権利)、売却制限期間の有無は開示されていません。実務者は、ファンドが大株主として残る取引では、残余株式の出口の規律を契約でどこまで決めたかを確認し、開示の範囲を検討する必要があります。
持分法の投資差額:取得原価の配分と償却の見通しを早めに示す
取得価額と持分相当純資産の差額が取得価額の約7割を占める本件では、その配分と償却期間が買い手の損益に直接響きます。日本基準の買い手であれば、投資差額のうち時価評価で資産に振り分ける部分と、のれん相当として償却する部分の見込みを、取得後の決算で早めに説明することが投資家の関心に応えることになります。対象会社が特需の反動から回復途上にある場合、どの利益水準を前提に投資額を判断したかを示すことは、将来の減損の議論にも関わります。
本件のまとめ
本件は、タウンズの筆頭株主ファンドと社長が持株の一部をクラボウへ相対で譲り、クラボウが議決権20.27%の持分法適用関連会社とする取引です。新株発行ではないためタウンズに資金は入らず、市場の流通株式の量も変わりません。価格600円は1株当たり純資産の約3.3倍、2027年6月期予想ベースのPER相当で約21.6倍です(いずれも編集部計算)。
クラボウにとっての合理性は、中計で注力事業としたライフサイエンス分野で、医療機関向けの販売網と体外診断薬の量産基盤を持つ相手と資本関係を結べた点にあります。ただし、持分法で取り込める利益は約6億円規模(予想ベース)で、約94億円の投資差額の扱いしだいでは連結利益への寄与が小さくなります。この取引が成り立つかどうかは、遺伝子抽出・解析技術とタウンズの販売網を組み合わせた新製品が実際に出るかにかかっていると考えられます。
価格と条件の面では、一般株主に売却機会がないこと、算定根拠と社長の利益相反手続きが開示されていないこと、Trustar系が23.85%を持ち続けることが論点として残ります。事前承諾の対象は持分の希薄化・知的財産・上場廃止に絞られており、日常の経営への関与を広げる条項ではありません。
今後は、企業結合審査を経た11月30日予定の受渡、2027年3月末日までに予定される臨時株主総会でのクラボウ指名取締役の選任、取得後のクラボウの決算での投資差額の扱い、冬場の感染症流行を受けたタウンズの第2・第3四半期決算、そしてTrustar系の残りの株式に関する開示が確認のポイントです。
ディスクロージャー
本記事は、倉敷紡績およびタウンズが公表した適時開示資料・決算資料などの公開情報をもとに、編集部が分析したものです。上回る率・倍率・持分法の試算などは編集部による計算で、前提を置いた条件付きの結果を含みます。解釈は編集部の見解であり、各社の公式見解ではありません。特定の有価証券の売買を勧誘するものではなく、投資判断はご自身の責任で行ってください。記載内容は2026年11月14日時点で確認できた情報に基づきます。
引用元・参考資料
適時開示資料
- 倉敷紡績株式会社との資本業務提携に関する合意書の締結、株式の売出し並びに主要株主である筆頭株主、主要株主及びその他関係会社の異動に関するお知らせ(株式会社タウンズ、2026年11月12日)
- 株式会社タウンズの株式取得(持分法適用関連会社化)及び同社との資本業務提携に関するお知らせ(倉敷紡績株式会社、2026年11月12日)
- 特別利益(投資有価証券売却益)の計上見込み及び業績予想の修正に関するお知らせ(倉敷紡績株式会社、2026年11月12日)
決算説明資料・IR資料
- 2027年6月期 第1四半期決算短信〔日本基準〕(連結)(株式会社タウンズ、2026年11月12日)
- 2027年6月期 第1四半期決算説明資料(株式会社タウンズ、2026年11月12日)
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(倉敷紡績株式会社、2026年11月12日)
- 中期経営計画「Accelerate’27」関連開示(倉敷紡績株式会社、2025年5月13日)
業界統計・市場データ
- タウンズ IPO情報(みんかぶ、2026年11月14日確認)
参考書籍
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第2編第6章
関連記事