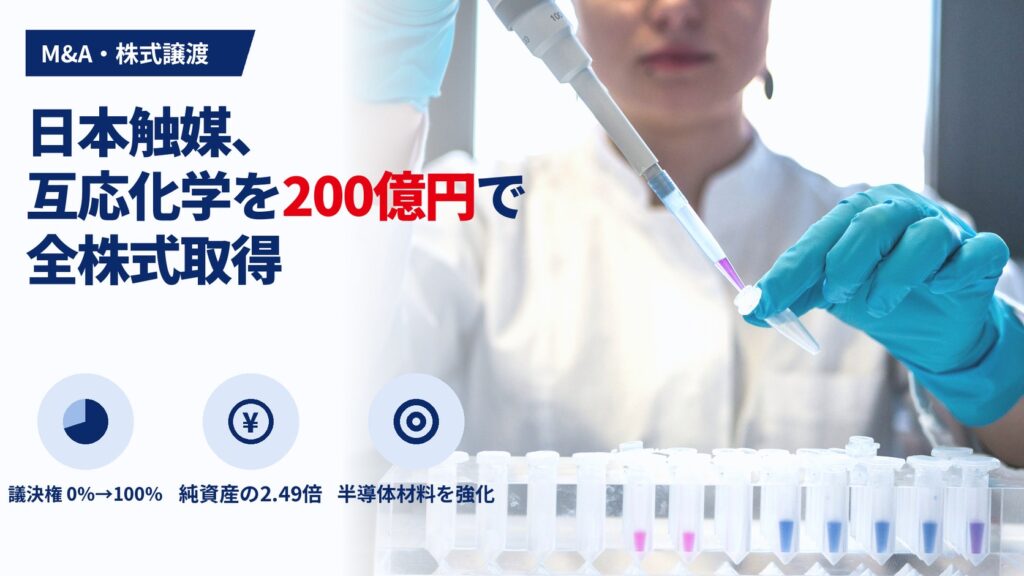
日本触媒(4114、東証プライム)は2026年11月2日、互応化学工業の全株式3,520,000株を取得し、子会社化したと発表しました。売り手は株式の80.0%を持つMCP5投資事業有限責任組合と、残り20.0%を持つ個人株主です。取得価額は20,000百万円(200億円)で、同日に株式の譲渡が実行されています。東京証券取引所の適時開示基準には該当しないものの、日本触媒が有用な情報と判断して任意で開示した案件です。
互応化学工業は、2022年にMCP系のファンドが公開買付け(TOB)とその後の手続で非公開化した旧上場会社(旧証券コード4962)です。今回の取引は、ファンドが約4年7か月保有した会社を、事業会社が買い取る「ファンドからの売却(エグジット)」にあたります。2022年のTOB価格から計算した株式価値は約109億円で、今回の200億円はその約1.84倍です。
この記事では、①200億円という値札を純資産・利益・2022年のMBO時の価格と比べてどう読むか、②日本触媒の「中期経営計画2027」の利益目標に対して本件がどの程度の重みを持つか、③IFRSを採用する日本触媒にとって、純資産との差額約120億円が何を意味するか、の3点を一次資料から検証します。数値は2026年11月2日の開示、日本触媒の2026年3月期決算短信、中期経営計画2027、2022年の意見表明報告書とTOB結果の開示に基づきます(情報基準日2026年11月3日)。
目次
- 1 取引の骨格:議決権0%から100%へ、開示当日に完了
- 2 互応化学工業の実像:売上は横ばい、営業利益は2期で2.2倍
- 3 200億円の値札を検証する:純資産2.49倍、純利益25.9倍
- 4 MBO時の約109億円から200億円へ:何が1.84倍になったのか
- 5 日本触媒にとっての重み:資産合計の3.4%、中計の利益増加分の6.6%
- 6 狙いと実現条件:アクリル酸の供給先を取り込む「川下」統合
- 7 IFRSの日本触媒にとって「差額約120億円」が意味すること
- 8 経営者への示唆:ファンドが磨いた会社を買うときの3つの視点
- 9 M&A実務者への示唆:本件で確認すべき4つの論点
- 10 本件のまとめ
- 11 ディスクロージャー
- 12 引用元・参考資料
- 13 関連記事
取引の骨格:議決権0%から100%へ、開示当日に完了
本件は、非上場会社の全株式を相対で買い取る株式譲渡です。日本触媒は異動前に互応化学工業の株式を保有しておらず、取得後は議決権の100.0%を持ちます。1株当たりの価格、算定手法、第三者算定機関、アドバイザー費用の内訳は開示されていません。
| 項目 | 内容 |
|---|---|
| 買付者 | 株式会社日本触媒(4114、東証プライム) |
| 対象会社 | 互応化学工業株式会社(設立1953年11月16日、資本金100百万円) |
| 譲渡者 | MCP5投資事業有限責任組合(80.0%)、その他個人株主(計20.0%) |
| スキーム | 全株式の取得(相対の株式譲渡)による子会社化 |
| 取得株式数 | 3,520,000株(異動前0株→異動後3,520,000株) |
| 議決権所有割合 | 0.0%→100.0% |
| 取得価額 | 20,000百万円(算定根拠・内訳は非開示) |
| 決議日 | 2026年9月9日(取締役会決議に基づく決議) |
| 契約締結日 | 2026年10月16日 |
| 株式譲渡実行日 | 2026年11月2日(開示日と同日) |
| 業績への影響 | 2027年3月期の連結業績への影響は軽微と見込む |
| 開示区分 | 適時開示基準に該当しない任意開示 |
日程を見ると、決議から契約締結まで約1か月、契約から実行まで約2週間半で、開示は実行当日です。契約時点で開示しなかったのは任意開示であるためと考えられますが、開示の時期を選んだ理由は示されていません。読者が知っておくべきなのは、本件はすでに完了した取引であり、価格や条件が今後変わる余地はないという点です。
互応化学工業の実像:売上は横ばい、営業利益は2期で2.2倍
互応化学工業は、繊維用の油剤・糊剤、電子産業用樹脂、化粧品用樹脂、その他の工業用樹脂を製造する化学メーカーです。開示は、コア技術として乳化技術・重合技術・感光技術を挙げています。エレクトロニクス領域では独自の樹脂合成・配合技術を生かしたレジスト材料(回路を形成するときに表面を保護・パターン化する材料)や絶縁保護材料を持ち、半導体・電子部品分野に顧客基盤があります。ライフマテリアル領域では、水溶性ポリエステル樹脂を使った環境負荷の低いコーティング材料を展開しています。
2022年の意見表明報告書は、製品を2つの系統に分けて説明していました。釜設備で製造する「反応系製品」(繊維用糊剤・油剤、化粧品用樹脂、製紙・印刷用樹脂、転写用樹脂など)と、ミル設備で製造する「混合系製品」(プリント配線板用のレジストインクなど)です。今回の開示が強調するエレクトロニクス領域は、後者を中心とする事業とみられます。製品別の売上構成や市場シェアは、どの資料でも確認できませんでした。
| 決算期(連結) | 売上高 | 営業利益 | 営業利益率 | 経常利益 | 当期純利益 | 純資産 | 総資産 | 自己資本比率相当 |
|---|---|---|---|---|---|---|---|---|
| 2024年3月期 | 6,594 | 382 | 5.8% | 340 | 189 | 6,804 | 13,160 | 51.7% |
| 2025年3月期 | 6,793 | 706 | 10.4% | 623 | 446 | 7,254 | 11,780 | 61.6% |
| 2026年3月期 | 6,925 | 846 | 12.2% | 788 | 771 | 8,030 | 12,128 | 66.2% |
単位:百万円。営業利益率・自己資本比率相当(純資産÷総資産)は編集部が計算。
売上高は2期で6,594百万円から6,925百万円へ、年平均2.5%の伸びにとどまります。一方で営業利益は382百万円から846百万円へ121.5%増え、営業利益率は5.8%から12.2%へ上がりました。売上の伸びが小さいまま利益率だけが倍以上になっているので、価格改定、製品構成の高付加価値品への移行、コスト削減のいずれか(または組み合わせ)が効いたと考えられます。ただし、どれが主因かは開示されていません。
2022年の意見表明報告書は、MBOの目的について、繊維産業の縮小や電子材料の価格競争激化などのなかで、上場を維持したまま短期の利益確保を優先すると設備投資やM&Aなどの先行投資が難しいため、非公開化で機動的な意思決定の体制をつくり、MCPの経営ノウハウや人材ネットワークを生かして中長期の企業価値向上を図る、と説明していました。非公開化後の利益率の改善は、その計画が数字として出た結果とみることができます。もっとも、2024年3月期より前の業績は今回の開示に含まれず、非公開化直後からの推移は追えません。
200億円の値札を検証する:純資産2.49倍、純利益25.9倍
開示された取得価額と、対象会社の2026年3月期の連結実績から、単純な倍率を計算しました。
| 指標 | 計算式 | 倍率 |
|---|---|---|
| 純資産倍率(PBR相当) | 20,000 ÷ 純資産8,030 | 2.49倍 |
| 純利益倍率(PER相当) | 20,000 ÷ 当期純利益771 | 25.9倍 |
| 営業利益倍率 | 20,000 ÷ 営業利益846 | 23.6倍 |
| 売上高倍率(PSR相当) | 20,000 ÷ 売上高6,925 | 2.89倍 |
| 参考:税負担を平準化した純利益倍率 | 20,000 ÷(経常利益788 × 0.7) | 36.3倍 |
単位:百万円。いずれも編集部が計算。取得価額は株式価値ベースで、有利子負債・現預金は調整していない。最下段は実効税率30%を仮定した試算。
ここで注意したい点が2つあります。
1つ目は、PER相当の25.9倍が「割安に見えすぎる」可能性です。2026年3月期は経常利益788百万円に対して当期純利益が771百万円で、経常利益のおよそ97.8%が最終利益に残っています。通常の法人税負担があれば最終利益はもっと小さくなるはずで、繰越欠損金の利用や特別利益など、何らかの一時的な要因があった可能性があります(理由は開示されていません)。仮に実効税率30%で税負担をならすと、純利益倍率は約36.3倍になります。これは「税負担が平常に戻るなら」という条件付きの試算で、実際の税務の状況によって変わります。
2つ目は、EV(企業価値=株式価値に純有利子負債を加えた値)ベースの評価ができない点です。互応化学工業の有利子負債・現預金・減価償却費は開示されていないため、EV/EBITDA倍率は計算しませんでした。自己資本比率相当は2024年3月期の51.7%から2026年3月期の66.2%へ上がっており、総資産も13,160百万円から12,128百万円へ減っています。負債を返済した可能性はありますが、純有利子負債の水準はわからず、株式価値200億円が「借金込みでいくらの事業を買ったのか」には答えられません。
営業利益倍率23.6倍は、売上が伸びていない会社を、利益率が高まった直近期の利益で評価するとかなり高い水準です。日本触媒が受け入れた価格には、対象会社の単独の利益に加えて、後述するシナジー(統合による相乗効果)の期待が含まれているとみるのが自然です。
MBO時の約109億円から200億円へ:何が1.84倍になったのか
本件の比較対象として最も参考になるのは、同じ会社の2022年の非公開化です。MCPパートナーズが関与するファンドが株式を100%保有するGCホールディングスが、互応化学工業株式にTOBを実施しました。意見表明報告書によれば、GCホールディングスの発行済株式の100%を直接保有する親会社ファンドはMCP5投資事業有限責任組合で、今回の主な売り手と同じ名前です。
| 項目 | 2022年 MBO(非公開化) | 2026年 本件(事業会社への売却) |
|---|---|---|
| 買い手 | GCホールディングス(MCP5投資事業有限責任組合が100%保有) | 日本触媒 |
| 手法 | TOBとその後の非公開化の手続 | 相対の株式譲渡(全株式) |
| 1株価格 | 1,730円(公表前営業日2022年2月1日の終値1,090円に対しプレミアム58.72%) | 非開示 |
| 株式数の基準 | 6,292,118株(発行済6,992,000株から自己株式699,882株を除く) | 3,520,000株 |
| 株式価値の総額 | 約10,885百万円(1,730円×6,292,118株、編集部計算) | 20,000百万円 |
| TOBの結果 | 応募4,920,531株、買付後の議決権所有割合78.20%、決済開始2022年3月30日 | ― |
株式価値の総額は、2022年のTOB価格ベースで約10,885百万円、本件で20,000百万円です。編集部の計算では、本件はMBO時の約1.84倍になります。
ただし、この1.84倍を「ファンドの投資倍率(投下資本に対する回収額の倍率)」と読むことはできません。理由は3つあります。第一に、2022年の金額はTOB価格から逆算した株式価値で、ファンドが実際に出したお金ではありません。非公開化にはふつう金融機関からの借入れが使われますが、本件では借入れの有無・金額が開示されていません。第二に、株式数は6,292,118株から3,520,000株に変わっており、その間に合併・株式の併合・自己株式の消却などの資本の組み替えがあったとみられますが、内容は開示されていません。第三に、保有期間中の配当や、今回20.0%を持っていた個人株主がいつ・いくらで株式を得たかも不明です。
それでも、株式価値の総額が約4年7か月で約1.84倍になったという事実と、営業利益が直近2期で2.2倍になったという事実は整合しています。PBR相当の2.49倍という水準も、ファンドが利益体質を変えた結果として事業会社に受け入れられた価格と読むことができます。
日本触媒にとっての重み:資産合計の3.4%、中計の利益増加分の6.6%
日本触媒の2026年3月期(IFRS、連結)は、売上収益399,898百万円(前期比2.3%減)、営業利益17,530百万円(同8.0%減)、親会社の所有者に帰属する当期利益16,764百万円(同3.6%減)でした。期末の資産合計は580,209百万円、親会社の所有者に帰属する持分は396,649百万円です。2027年3月期の通期予想は、中東情勢の緊迫化による影響を合理的に算出することが難しいとして「未定」とされています。
| 比較 | 計算式 | 比率 |
|---|---|---|
| 取得価額÷日本触媒の資産合計 | 20,000 ÷ 580,209 | 3.4% |
| 取得価額÷親会社の所有者に帰属する持分 | 20,000 ÷ 396,649 | 5.0% |
| 互応化学の売上高÷日本触媒の売上収益 | 6,925 ÷ 399,898 | 1.7% |
| 互応化学の営業利益÷日本触媒の営業利益 | 846 ÷ 17,530 | 4.8% |
単位:百万円。編集部が計算。日本触媒はIFRS、互応化学工業は開示の連結値で、会計基準が同じとは限らない。
財務の規模で見ると、本件は日本触媒の資産合計の3.4%にあたり、財務の健全性を揺るがす規模ではありません。適時開示基準に当たらず任意開示となったのも、この規模感と整合します。
一方、中期経営計画2027と照らすと位置づけが変わります。中計は2027年度に全社で営業利益+持分法投資損益350億円(2024年度の見通し230億円)、そのうちソリューションズ事業で185億円(同56億円)を掲げています。ソリューションズ事業は3年で129億円の上積みが必要になる計算です。成長4領域はスペシャリティ、エレクトロニクス、コンストラクション、エネルギー(電池)で、ソリューションズ事業に2025〜2027年度累計900億円を投じる計画です。中計には成長領域での設備投資・M&Aなどへの積極投資、前の中計期間のイーテック社の子会社化、他社との提携・M&Aの推進が書かれています。
互応化学工業の2026年3月期の営業利益846百万円は、ソリューションズ事業の上積み必要額129億円の約6.6%にあたります。会計基準と利益の定義(中計は営業利益+持分法投資損益)が違うため目安にすぎませんが、単独の利益だけでは中計目標の差を埋める規模ではありません。200億円の投資額も、ソリューションズ事業の投資枠900億円の約2割を占める計算です。編集部の分析では、本件の成否は互応化学工業の単独の利益よりも、日本触媒の既存のエレクトロニクス事業・スペシャリティ事業とどれだけ掛け合わせられるかにかかっていると考えられます。
狙いと実現条件:アクリル酸の供給先を取り込む「川下」統合
開示が示すシナジーは、2つの領域に分かれます。エレクトロニクス領域では、日本触媒の基盤製品群(光学フィルム用アクリル樹脂、微粒子、各種レジスト樹脂などのディスプレイ関連材料)と成長製品群(微粒子、感光性樹脂などの半導体材料)に、互応化学工業のレジスト材料・絶縁保護材料を組み合わせ、顧客への総合的な提案力を高めるとしています。特に半導体用途での開発を早め、付加価値の高い製品をつくることを掲げています。スペシャリティ領域では、製品の品ぞろえを増やし、国内外の販売チャネルと顧客網を相互に使ってグローバルな顧客基盤を広げ、新しい用途・市場・製品を開拓するとしています。
本件のもう一つの特徴は、両社の間にすでに取引があったことです。互応化学工業は日本触媒からアクリル酸などの材料を購入しています。日本触媒から見れば、原料の販売先を傘下に収め、その先の配合・加工の付加価値を取り込む形になります。サプライチェーンの上流の会社が下流へ進む、いわゆる前方統合です。
編集部の分析では、この既存取引には2つの意味があると考えられます。1つは、買い手が対象会社の購買量・品質要求・技術者の水準を以前から知っていた可能性が高く、買収前の調査(デューデリジェンス)で見えにくい情報の差が小さかったことです。もう1つは、互応化学工業の顧客の側から見ると、原料メーカーの子会社になることで、原料の安定調達という安心材料が増える一方、日本触媒の競合にあたる素材メーカーと取引していた場合は取引の継続に影響が出るおそれがあることです。後者が実際に起きるかは、開示からはわかりません。
シナジーが成り立つ条件として、少なくとも3つが挙げられます。第一に、互応化学工業の技術者が統合後も残ることです。乳化・重合・感光という要素技術は人に宿る部分が大きく、技術を目的とする買収では、技術者の離職が最大のリスクになります。第二に、日本触媒の半導体材料(微粒子・感光性樹脂)と、互応化学工業のレジスト・絶縁保護材料が、同じ顧客の同じ工程で一緒に提案できる関係にあることです。第三に、ファンドの下で上がった利益率を、ファンドの経営支援が抜けた後も維持できることです。開示は数値のシナジー目標を示していないため、これらが満たされるかどうかは、今後の決算説明で確認するほかありません。
IFRSの日本触媒にとって「差額約120億円」が意味すること
取得価額20,000百万円と互応化学工業の純資産8,030百万円の差は11,970百万円です。この差は、買収後に資産・負債を時価で評価し直す手続(PPA、取得価額の配分)を経て、技術・顧客関係などの無形資産と、残りののれんに振り分けられます。実際ののれんの額は開示されておらず、今後の日本触媒の決算資料で確定します。
日本触媒の決算はIFRS(国際財務報告基準)に基づいています。日本の会計基準ではのれんを一定期間で償却しますが、IFRSではのれんを定期的に償却せず、毎年の減損テストで価値が下がっていないかを確かめます。このため、2027年3月期の業績への影響が「軽微」とされていても、それは毎期の償却費が出ないことも一因と考えられ、将来も費用が出ないことを意味しません。対象会社の利益が計画を下回れば、まとまった減損損失として一度に表れる可能性があります。
さらに、PPAで技術や顧客関係などの無形資産に配分された部分は、IFRSでも耐用年数にわたって償却されます。差額11,970百万円のうちどれだけが無形資産になるかで、毎期の利益への影響は変わります。編集部としては、2027年3月期の四半期決算で示される企業結合の注記(取得した資産・負債の内訳とのれんの額)を、本件の評価の最初の答え合わせと位置づけます。
経営者への示唆:ファンドが磨いた会社を買うときの3つの視点
1つ目は、ファンドの保有先は「すでに改善が済んだ会社」である一方、価格にその改善が織り込まれているという点です。互応化学工業は非公開化後に営業利益率を5.8%から12.2%に上げ、株式価値は2022年のTOB価格ベースの約1.84倍で売却されました。買い手にとっては、改善の手間を省ける代わりに、改善の成果に対する対価を払う取引です。自社で同じ改善ができるなら上場会社を直接買うほうが安く済む場合もあり、ファンドから買う理由は「時間を買う」ことと「改善の再現性が確かめられた状態で買える」ことにあります。経営者は、ファンドの保有先を検討するとき、改善の中身が一時的な要因(税負担の軽さや価格改定の一巡など)に頼っていないかを、売り手の資料とは別に確かめる必要があります。
2つ目は、既存の取引先を買収候補として見直す価値です。日本触媒は、もともと原料を売っていた会社を買いました。取引先であれば、品質管理・購買の規模・技術者の顔ぶれをある程度知ったうえで交渉に臨めます。自社の購買先・販売先の一覧を、取引額だけでなく「傘下に入れたときに何ができるか」という目で定期的に見直すことは、多くの素材・部品メーカーで応用できます。
3つ目は、中計の利益目標と買収の大きさを数字で結びつけることです。本件の対象会社の営業利益は、ソリューションズ事業の上積み必要額の約6.6%でした。中計の目標を買収で埋めようとするなら、1件ごとに「単独の利益でどこまで、統合の効果でどこまで」を分けて説明できるようにしておくことが、投資家への説明でも社内の管理でも役に立ちます。
M&A実務者への示唆:本件で確認すべき4つの論点
ファンドからの取得と価格の検証
一般に、投資ファンドが売り手となる案件は複数の買い手候補が競う入札になりやすく、価格が高くなる傾向があるとされます。専門書は、そうした入札案件では高い価格を示すために、コストシナジーを中心にシナジーをできるだけ織り込んだ計画を使うことも必要になると説明しています。本件で入札が行われたかどうかは開示されていません。本件の特徴は、純利益倍率25.9倍が税負担の軽い期の利益に基づく可能性があり、平準化すると約36.3倍になる点です。実務家が確認すべきなのは、価格の根拠となった利益が「正常な収益力」に引き直されていたか、そして価格のうちシナジーに頼る部分がどれだけあるかです。前者は開示から確認できず、後者も確認できません。
中計との整合と「膨張」の見分け方
専門書は、M&Aを全社戦略・事業戦略を実現する手段と位置づける一方、売上や利益を増やすことだけを目的とした買収は成長戦略ではなく膨張にすぎないと注意を促しています。本件は中計2027のソリューションズ事業拡大の一環と開示されており、全社戦略との整合は確認できます。確認できないのは、本件が中計の利益目標や資本効率の目標に何年でどれだけ貢献する見込みかという数値の説明です。今後の決算説明や中計の進捗報告で、この説明が出るかどうかが確認すべきポイントになります。
技術の補完と人材の引き留め
自社にない技術を得るための買収は、自社と対象会社の技術・開発力を掛け合わせて開発力を高める類型とされ、組織文化の違いや中心となる技術者の離職によってシナジーが出ないことが典型的なリスクとされます。本件では、互応化学工業の乳化・重合・感光技術を使って半導体用途の開発を早めることが開示されています。一方、技術者の引き留め策や統合後の開発体制は開示されていません。実務では、クロージング後の早い時期に、両社の開発者が共同で取り組むテーマと、人材の処遇を決めておくことが一般に重視されます。
前方統合と既存顧客への影響
素材メーカーが下流に進む前方統合は、品質・コスト・納期の改善や、下流の高い付加価値の取り込みを狙う一方、上流と下流で顧客の構造や事業の進め方が違うため、運営コストの増加や顧客対応力の低下を招くおそれがあるとされます。本件では、アクリル酸などの供給関係を土台にした販路の相互活用が開示されています。実務家は、互応化学工業が日本触媒以外の素材メーカーから原料を調達していたか、その取引が統合後も続くか、そして互応化学工業の顧客対応の独立性をどこまで残すかを確認する必要があります。いずれも開示からは確認できません。
本件のまとめ
本件の要点は、日本触媒が2022年にファンドが非公開化した互応化学工業を、ファンドから200億円で全株取得し、開示当日に取引を完了させたことです。対象会社は売上がほぼ横ばいのまま営業利益を2期で2.2倍にしており、株式価値の総額は2022年のTOB価格ベースの約109億円から約1.84倍になりました。この倍率は借入れや資本の組み替えが開示されていないため、ファンドの投資倍率ではなく、あくまで株式価値の総額の比較です。
戦略的な合理性は、アクリル酸を供給していた川下の取引先を傘下に入れ、日本触媒の半導体材料と互応化学工業のレジスト・絶縁保護材料を組み合わせるという筋立てにあります。ただし、対象会社の営業利益は中計2027のソリューションズ事業の上積み必要額の約6.6%にとどまり、単独の利益だけでは投資の意味を説明しきれません。技術者の定着と、同じ顧客への共同提案が実際に成り立つことが、合理性が成り立つ条件になります。
価格面では、純資産2.49倍・営業利益23.6倍・純利益25.9倍という水準のうち、純利益倍率は税負担が軽かった可能性のある期の利益に基づいており、実効税率30%を仮定すると約36.3倍になります。純有利子負債が開示されていないため、EVベースの評価はできません。取得価額と純資産の差11,970百万円は、PPAを経て無形資産とのれんに配分されます。IFRSを採用する日本触媒ではのれんを償却しないため、「業績影響は軽微」という開示は、将来の減損リスクがないことを意味しないと編集部は考えます。
今後注目すべきなのは、2027年3月期の四半期決算で示される企業結合の注記(のれん・無形資産の額)、未定とされている日本触媒の2027年3月期の通期予想の公表、そして中計2027の進捗説明で本件の貢献が数値で示されるかどうかです。
ディスクロージャー
本記事は、日本触媒が2026年11月2日に公表した開示資料、日本触媒の決算短信・中期経営計画、2022年に互応化学工業が公表した意見表明報告書・公開買付けの結果などの公開資料をもとに、編集部が分析したものです。倍率・比率などの数値には編集部の計算と、前提を置いた試算・解釈が含まれます。記載内容は情報基準日(2026年11月3日)時点のもので、正確性・完全性を保証するものではありません。本記事は特定の有価証券の売買を勧誘するものではなく、投資の判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 互応化学工業株式会社の株式の取得(子会社化)に関するお知らせ(株式会社日本触媒、2026年11月2日)
- 公開買付けの結果並びに親会社及び主要株主である筆頭株主の異動に関するお知らせ(互応化学工業株式会社、2022年3月24日)
決算説明資料・IR資料
- 2026年3月期 決算短信〔IFRS〕(連結)(株式会社日本触媒、2026年5月)
- 中期経営計画2027(株式会社日本触媒、2025年4月14日)
類似M&A案件の資料
- 意見表明報告書(GCホールディングス株式会社による公開買付け)(互応化学工業株式会社、2022年2月)
参考書籍
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第1章・第3章・第4章・第6章・第8章
関連記事