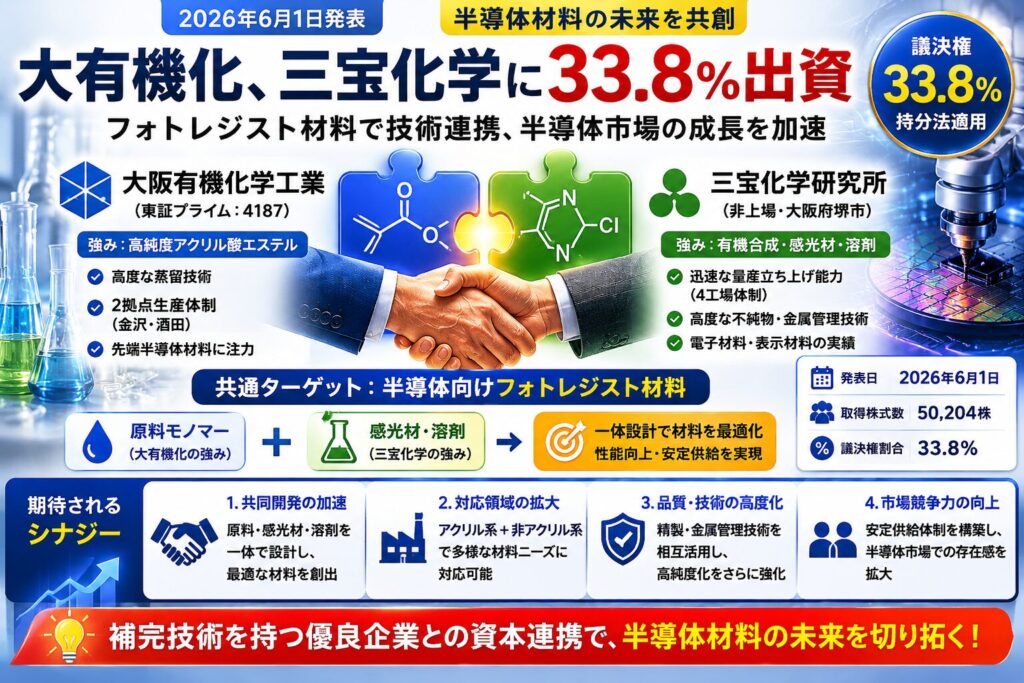
大阪有機化学工業株式会社(東証プライム、コード4187)は2026年6月1日、株式会社三宝化学研究所の発行済株式50,204株(議決権割合33.8%)を取得し、資本業務提携を行うと発表した。取得金額は非開示。
33.8%という数字は中途半端に見えるかもしれない。しかし会社法上、この水準には明確な意味がある。完全子会社化でも単純な業務提携でもない、この出資比率を選んだ理由を、両社の技術的な補完関係とあわせて読み解く。
提携の骨格と、33.8%という数字の意味
| 項目 | 内容 |
|---|---|
| 対象会社 | 株式会社三宝化学研究所(大阪府堺市堺区、1952年設立) |
| 取得株式数 | 50,204株(議決権割合33.8%) |
| 取得価額 | 非開示 |
| 業務提携内容 | 半導体向けフォトレジスト原料・関連材料の共同開発、高純度化・金属管理技術の高度化 |
| 発表日 | 2026年6月1日 |
出資比率33.8%は、持分法適用関連会社化の基準となる20%を上回るだけでなく、会社法309条2項が定める株主総会特別決議の成立に必要な議決権(原則3分の2以上の賛成)に対して、単独で拒否権を行使できる「3分の1超」の水準にあたる。完全子会社化であれば三宝化学の独立性は失われ、単純な20%台の出資であれば大有機化の関与は限定的になる。33.8%は、三宝化学の自律的な経営を残しながら重要事項への拒否権を確保する、意図的な水準設定と見るのが自然だ。取得価額が非開示である点も、非上場会社の株式であるため市場価格が存在しないことに加え、競合への情報提供回避や将来の追加取得オプションを温存する狙いが考えられる。
モノマー×感光材×溶剤——技術的相互補完の中身
大阪有機化学工業の中核は、特殊アクリル酸エステルを原料とした高純度化学品の製造販売であり、創業以来の蒸留技術が差別化源泉になっている。半導体向けフォトレジスト材料の性能は、モノマー(原料)・感光材・溶剤という3要素が最適化されてはじめて発揮されるが、大有機化が強みを持つのはモノマー領域に限られる。三宝化学は有機合成をコア技術に電子材料・表示材料・医農薬分野向け高付加価値有機化合物を展開しており、感光材・溶剤分野の技術に加え、4工場体制を活かした迅速な量産立ち上げ能力、そして半導体材料で臨界的な課題となる高度な不純物・金属管理技術を持つ。両社の技術が組み合わさることで、これまで2社間で分断されていたモノマー・感光材・溶剤の一体設計が一つのループに収まり、半導体メーカーや電子材料会社により最適化された材料を提案できるようになる。
この提携は、約80億円を投じた生産設備の稼働や金沢・酒田工場の2拠点体制、2025年12月26日公表の酒田工場新規設備建設計画といった大有機化の一連の投資と並行するものだ。中期経営計画「Progress & Development 2030」が掲げる先端半導体材料への注力を、単独の設備投資だけでなく外部の補完技術の取り込みという二段構えで実行しようとしていることが読み取れる。
結論——なぜ買収ではなく33.8%出資だったのか
「なぜ買収ではなく33.8%出資という『実質支配だが完全子会社化ではない』選択をしたのか」という問いへの答えは、三宝化学の自律性と迅速な量産対応力という強みを、完全子会社化によって損なうリスクを避けたことにある。33.8%という水準は、経営に対する拒否権を確保しながら相手の経営体制を維持する「支配と自律のバランス」であり、材料メーカー同士の技術連携においては、完全子会社化よりも機能しやすい設計だと言える。創業者経営の優良な非上場企業を提携相手とする場合、完全支配ではなく特別決議への関与力を持つ水準の出資に留めるという選択肢は、他の技術系M&Aにおいても参考になりうる。
引用元
https://www.ooc.co.jp/news/pdf/20260601.pdf(大阪有機化学工業株式会社 TDnet開示「資本業務提携に関するお知らせ」2026年6月1日)
ディスクロージャー
本記事は公開情報をもとにした筆者個人の見解であり、特定の有価証券への投資を勧誘するものではありません。情報の正確性・完全性を保証するものでなく、投資・事業判断に際しては必ず専門家にご相談ください。