製造業に特化した事業承継プラットフォーマーのセイワホールディングス(証券コード523A、東証グロース・名証ネクスト)は2026年11月2日、岐阜県山県市でめっき加工を営む株式会社美山理研工業の全株式20,000株を、代表取締役で100%株主の水谷允哉氏から取得し、子会社化すると発表しました。取締役会決議と契約締結は同日で、株式譲渡の実行日は11月10日です。取得価額は、相手先の意向と守秘義務契約を理由に開示されていません。
美山理研工業は1970年設立、社員83名で、2026年5月期の売上高は17.16億円、営業利益は1.89億円です。セイワHDの2027年5月期の売上収益予想(110億円)と比べると、売上規模で約15.6%に当たり、今期のM&Aの中でも小さくない案件です。開示はねらいとして、金属めっきが中心のグループに樹脂めっき・意匠めっきの技術を加えること、東海圏の5拠点との共同営業・物流・共同購買、対象会社が築いた生産・品質管理のデジタル化(DX)のグループ内への横展開を挙げています。
この記事は、「価格が開示されていない本件を、投資家と実務家はどこまで評価できるのか」という問いに答えます。セイワHDが掲げる「EV/EBITDA倍率5倍前後以内」という買収規律と、2026年10月14日の第1四半期決算短信で取得価額が判明した同じ期の3件(大庭塗装工業所・大栄パーカー・保安道路企画)の価格とのれんを並べ、本件の取得額の目安、のれんが生じる条件、連結業績への影響の大きさを編集部が試算します。数値は2026年11月3日時点で確認できた開示に基づきます。
目次
取引の骨格:オーナーから全株を現金で取得、実行は発表の8日後
本件は、株式交換や第三者割当を使わない、単純な株式譲渡(オーナーからの全株式の買い取り)です。セイワHDの持株は0株から20,000株(議決権所有割合100.0%)になります。
| 項目 | 内容 |
|---|---|
| 買付者 | 株式会社セイワホールディングス(523A、東証グロース・名証ネクスト) |
| 対象会社 | 株式会社美山理研工業(岐阜県山県市、1970年6月設立、資本金10百万円、社員83名) |
| 譲渡人 | 水谷允哉氏(対象会社の代表取締役、持株比率100.0%) |
| スキーム | 株式譲渡による全株式取得(子会社化) |
| 取得株式数 | 20,000株(発行済株式総数の全株、議決権所有割合100.0%) |
| 取得価額 | 非開示(相手先の意向と当事者間の守秘義務契約による) |
| 価格の決め方 | 外部専門家による法務・財務の調査(デューデリジェンス)の結果等を勘案し、当事者間の協議で決定 |
| 取締役会決議・契約締結 | 2026年11月2日 |
| 株式譲渡実行日 | 2026年11月10日(予定) |
| 既存の関係 | セイワHDの連結子会社と対象会社の間に、めっき加工の委託取引あり |
開示に特別な許認可や前提条件の記載はありません。価格の算定機関や算定手法、レンジの記載もありません。非上場のオーナー企業を相対で買う取引で、上場会社のTOBのような公正性担保措置を開示する場面ではないためです。
注目したいのは最後の行です。セイワHDの連結子会社と美山理研工業の間には、もともとめっき加工の委託取引がありました。買い手が対象会社の品質や納期、現場の運営を取引先として見てきた案件であり、発表から実行まで8日という短さも、この下地があってのことと考えられます(交渉の経緯は開示されていません)。
美山理研工業の3期:売上は年7.5%増、営業利益は2年で約2倍
| 決算期 | 売上高 | 営業利益 | 営業利益率 | 経常利益 | 当期純利益 | 純資産 | 総資産 |
|---|---|---|---|---|---|---|---|
| 2024年5月期 | 1,485 | 94 | 6.3% | 110 | 77 | 491 | 1,458 |
| 2025年5月期 | 1,588 | 145 | 9.1% | 125 | 80 | 572 | 1,506 |
| 2026年5月期 | 1,716 | 189 | 11.0% | 325 | 180 | 752 | 1,758 |
単位:百万円。営業利益率は編集部が計算(営業利益÷売上高)。いずれも監査法人の監査を受けていない数値です。
売上高は1,485百万円から1,716百万円へ増え、2年間の年平均成長率は約7.5%((1,716÷1,485)の平方根−1)です。営業利益は94百万円から189百万円へ約2.0倍(+101.1%)になり、営業利益率は6.3%から11.0%へ上がりました。2026年5月期の自己資本比率(純資産÷総資産)は約42.8%で、1株当たり純資産は37千円です。
一方で、読み手が注意すべき点が2つあります。
1つ目は、2026年5月期の経常利益325百万円が営業利益189百万円を136百万円上回っていることです。前の2期は営業利益と経常利益の差が20百万円以内でした。営業外収益の内訳は開示されておらず、一時的な収入かどうかは分かりません。当期純利益180百万円もこの営業外の利益を含むため、本件を利益の倍率(PER)で見るときは、純利益ではなく営業利益を基準にした方が実力に近いと考えられます。
2つ目は、3期とも監査を受けていない数値であることです。中小のオーナー企業では珍しくありませんが、価格を決める前提の数字が監査済みではない以上、デューデリジェンスと譲渡契約の表明保証(売り手が財務内容などの正しさを約束する条項)の役割が大きくなります。
事業の中身では、開示は樹脂部品と金属部品の両方にめっきできること、黒色めっきやカラーめっきといった意匠性の高い表面処理、多品種・小ロット・短納期への対応力を挙げています。所在地の山県市は水栓金具関連の産業が集まる地域で、主な用途は水栓金具、住宅設備機器、自動車部品です。補足資料は、築40年以上のマンションが増えることによるリフォーム向けの水栓金具需要を事業機会として挙げています。
セイワHDはなぜ樹脂めっきを買うのか
金属めっき中心のグループに「素材」の軸を足す
セイワHDの表面処理事業は、電気めっきやカチオン電着塗装(電気を使って塗料を付着させる塗装方式)などが中心で、半導体、自動車、防衛、工作機械向けに供給しています。今期に取得した会社を見ても、三鷹金属工業のめっき事業(冨士鍍金工業所が事業譲受)、カチオン電着塗装の大庭塗装工業所、防衛向けアルミ合金の化成皮膜処理を行う大栄パーカーと、いずれも金属部品の処理です。
美山理研工業は、ここに樹脂部品へのめっきを加えます。開示は「樹脂・金属部品の表面処理を一括で提案・受託できる体制」を強化するとしています。同じ顧客の同じ製品で金属部品と樹脂部品の両方にめっきが必要な場合、発注先を一本化できれば、顧客の管理の手間は減り、グループの受注単価は上がる可能性があります。
これまでの同業の買収が主に「同じ技術の拠点を増やす」ものだったのに対し、本件は「対応できる素材を増やす」買収だといえます。
東海圏5拠点に6つ目が加わる
開示によると、セイワHDの表面処理工場は東海圏だけで5拠点、関東を含めて9拠点あります。決算説明資料は、冨士鍍金工業所(犬山本社工場、各務原工場、あま工場)と東栄コーティング(岐阜市)を東海圏の金属表面処理の中核と位置づけています。山県市はこれらの拠点と同じ岐阜・愛知北部の圏内にあり、開示が挙げる共同配送、物流網の相互活用、めっき薬品・資材の共同購買は、距離が近いほど実行しやすい施策です。
専門書でも、同業者の連続買収(ロールアップ)で共同購買や拠点の統合を行うと、1社では届かない水準のコスト削減ができるとされます。そのうえで、共同購買や物流のようなコストのシナジーは実現の確度が高い一方、クロスセル(既存顧客への別商品の販売)のような売上のシナジーは不確実性が高く、価格の検討では保守的に見積もるべきだとも指摘されています(木俣貴光『M&A戦略の立案プロセス』第4章・第5章)。本件に当てはめると、共同購買と物流は確度が高く、樹脂と金属の一括受注は時間がかかる上積み要素とみるのが妥当と考えられます。
DXノウハウは「買った側が学ぶ」構図
本件で特徴的なのは、DXの流れる向きです。開示によると、美山理研工業はタブレット端末やQRコードを使った作業要領書の管理、検査データの自動入力など、生産管理・品質管理のデジタル化を高い水準で構築しており、セイワHDはその仕組みと運用ノウハウをグループ各社に広げるとしています。補足資料は、独自の検査照明や映り込みを防ぐ検査環境、電位測定器・電解膜厚計などの検査・評価設備にも触れています。
連続買収を行う会社では、親会社の管理手法を買収先に適用するのが通例ですが、本件では買収先の仕組みを親会社側のグループ標準に取り込むことが目的の1つになっています。グループの主要会社は18社(決算説明資料の一覧)、従業員は436名(2026年8月末)に増えており、拠点ごとに異なる現場管理をそろえる基盤として、対象会社の実装例は使い道があると考えられます。ただし、何拠点に、いつまでに、どの程度の効果を見込むかは開示されていません。
自前で始める場合との比較
一般に、樹脂へのめっきは金属へのめっきと前処理の工程が異なり、専用のラインと技術者が必要になります。自前で始める場合は設備投資、排水処理などの環境対応、技術者の確保と顧客の認定に時間がかかると考えられます。1970年設立で、開示が「長年培った技術力および顧客基盤」を挙げる会社を、既存の取引で内容を把握したうえで買うことは、時間を買う選択として合理的とみられます(設備投資額などの比較は開示されていません)。
価格を検証する:EV/EBITDA5倍の規律と、同じ期の3件の実績
セイワHDが公表している買収規律
決算説明資料とIR関連Q&A(2026年10月14日)によると、セイワHDはEV/EBITDA倍率(企業価値÷利払い・税・償却前利益)を基準に評価し、原則5倍前後以内の企業を中心に検討しています。2027年5月期に入ってから実行した5件は、すべて5倍以内で取得したとしています。財務面ではNet Debt/EBITDA倍率(純有利子負債÷EBITDA)3〜4倍を上限とし、当面のM&Aは手元現金と借入で賄い、株式の希薄化を避けるため増資の予定はないとしています。
本件の取得価額は非開示ですが、この規律が本件にも適用されたかどうかは開示に書かれていません。以下の試算は「規律どおりなら」という条件付きです。
同じ期に取得した3件:価格とのれんが判明している
2026年10月14日の第1四半期決算短信では、それまで非開示だった3件の取得価額とのれんが企業結合注記で示されました。
| 案件 | 取得日 | 事業 | 取得対価(現金) | のれん | 負ののれん発生益 | 取得関連費用 | 識別可能純資産(推計) | 取得対価÷識別可能純資産 |
|---|---|---|---|---|---|---|---|---|
| 大庭塗装工業所 | 2026年6月30日 | 金属製品の塗装・組付 | 1,759 | 0 | 90 | 92 | 1,849 | 0.95倍 |
| 大栄パーカー | 2026年8月5日 | 防衛向けアルミ合金の化成皮膜処理 | 640 | 277 | 0 | 53 | 363 | 1.76倍 |
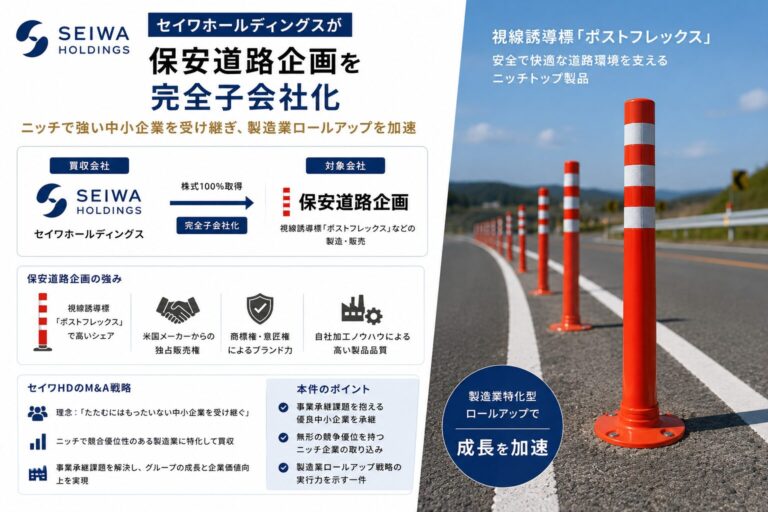
| 保安道路企画 | 2026年8月31日 | 道路保安用品の製造・販売・リース | 2,260 | 1,036 | 0 | 87 | 1,224 | 1.85倍 |
| 本件 美山理研工業 | 2026年11月10日(予定) | 樹脂・金属めっき | 非開示 | 未定 | 未定 | 非開示 | 簿価純資産752(未監査) | ― |
単位:百万円。のれん・負ののれんはいずれも暫定の算定。識別可能純資産(推計)は編集部が「取得対価−のれん+負ののれん」で逆算した値(100%取得のため非支配持分はない前提)。本件の752百万円は2026年5月期末の簿価で、時価評価前の数値です。
3件とも開示の時点では価格が非開示で、約2か月半〜4か月後の決算短信で判明しました。取得対価を識別可能純資産(資産・負債を時価で評価し直した純資産)で割ると、0.95倍から1.85倍まで幅があります。大庭塗装工業所は純資産を下回る価格で取得し、負ののれんが生じました。のれんがどれだけ生じるかは、案件ごとの収益力と時価評価の結果で大きく変わることが分かります。
価格を開示した3件のうち、本件と同じめっき・表面処理の株式取得は大庭塗装工業所と大栄パーカーの2件だけで、件数は限られます。対象会社の売上や利益はこの3件では決算短信に示されていないため、売上倍率や利益倍率では比較できません。
本件の取得額の目安(試算)
EBITDAは営業利益に減価償却費を足したものですが、美山理研工業の減価償却費は開示されていません。そこで、EBITDAの代わりに営業利益189百万円を使うと、5倍で945百万円になります。実際のEBITDAは営業利益より大きいため、規律どおりの場合の企業価値の上限は945百万円より上にあります。また、EVから株式価値を求めるには純有利子負債を引く必要がありますが、対象会社の借入金と現金も開示されていません。
| 仮定 | 金額 | のれんの目安(時価評価前) |
|---|---|---|
| 簿価純資産と同額(PBR1.0倍) | 752 | 0 |
| 営業利益×5倍 | 945 | 約193 |
| 簿価純資産×1.8倍(大栄パーカー・保安道路企画の水準) | 約1,354 | 約602 |
単位:百万円。編集部の試算。のれんの目安は「金額−簿価純資産752百万円」で、資産の時価評価や顧客関連の無形資産の計上により実際の額は変わります。1.8倍は上の表の1.76倍と1.85倍の間をとった仮定で、識別可能純資産に対する倍率を簿価純資産に当てはめているため、あくまで目安です。
この試算の仮定の範囲では、本件の取得額は数億円から十数億円程度と考えられ、セイワHDの2026年8月末の現金及び現金同等物3,774百万円と比べて資金の面では無理のない規模だということです。決算説明資料はNet Debt/EBITDA倍率を1.4倍としており、上限の3〜4倍まで余裕があります。
なお、セイワHDはIFRS(国際財務報告基準)を採用しているため、のれんは定期的に償却せず、毎年の減損テストで価値を確かめます。のれんが生じても毎期の償却費として営業利益を押し下げることはありませんが、対象会社の業績が計画を下回れば減損として一度に損失が出る可能性があります。
連結業績への影響:売上で年17億円、今期は約7か月分
10月14日の業績予想の修正で、セイワHDは2027年5月期の売上収益予想を9,800百万円から11,000百万円へ引き上げ、調整後営業利益の予想を1,800百万円から2,000百万円へ、調整後当期利益の予想を1,221百万円から1,350百万円へ修正しました。修正理由は大栄パーカー、保安道路企画、栄進電機の連結化で、本件は含まれていません。
| 比較 | 美山理研工業(2026年5月期) | セイワHD | 比率 |
|---|---|---|---|
| 売上 | 1,716 | 2027年5月期 売上収益予想 11,000 | 約15.6% |
| 売上 | 1,716 | 2026年5月期 売上収益実績 8,011 | 約21.4% |
| 営業利益 | 189 | 2027年5月期 調整後営業利益予想 2,000 | 約9.5% |
単位:百万円。比率は編集部が計算。対象会社は未監査の単体数値、セイワHDはIFRSの連結数値(調整後は会社が定義する指標)で、会計基準も期間も異なる参考の比較です。
株式の取得が11月10日に行われると、2027年5月期に連結される期間は約203日分(11月10日〜翌年5月31日)です。2026年5月期の実績を日数で割り振ると、売上高で約954百万円、営業利益で約105百万円になります。季節による変動、取得関連費用、時価評価による償却負担は考慮していない単純計算で、会社が予想を修正するかどうかは開示されていません。
第1四半期の決算では、売上収益2,100百万円(前年同期比11.6%増)に対して営業利益151百万円(同62.9%減)でした。資産合計16,841百万円、のれん残高2,778百万円、親会社所有者帰属持分比率37.8%(2026年8月末)と、連続買収で資産とのれんが膨らんでいます。営業利益率11.0%の対象会社が加わることは、グループの収益性を支える方向に働くと考えられます。ただし、本件の取得関連費用が今期に計上される点には注意が必要です(同期の3件では53〜92百万円でした)。
経営者への示唆
取引先を買う:既存の委託関係が情報の非対称を小さくする
本件では、買い手のグループ会社がもともと対象会社にめっき加工を委託していました。中小企業のM&Aで買い手が最も苦労するのは、現場の品質や人材、顧客との関係といった、財務諸表に表れない部分の把握です。取引先として長く付き合ってきた相手であれば、その部分をすでに知っています。後継者のいないオーナー企業の受け皿を探す経営者にとっては、まず自社の外注先・仕入先を候補として見直すことが、最もリスクの低い買収の入り口になりえます。取引関係があるからこそ、価格の交渉や情報の扱いで関係を損なわない段取りも必要です。
同業の買収でも「足りない素材・技術」で選ぶ
同業のロールアップは拠点を増やすだけでも共同購買のメリットは出ますが、本件のように自社にない素材や技術を持つ会社を選ぶと、顧客への提案の幅が広がります。自社の顧客が他社にも発注している加工は何かを洗い出し、その加工を担う会社を候補に入れることが、他の製造業でも応用できる考え方です。
買収先の優れた仕組みをグループ標準にする
本件は、買収先のDXを親会社側が取り込むことを公表した点に特徴があります。買収後の統合(PMI)では親会社の仕組みを押しつけがちですが、買収先の優れた現場の運営をグループに広げる姿勢は、買収先の従業員の意欲を保つうえでも意味があります。実践するなら、デューデリジェンスの段階で現場のIT化と運用の水準を評価項目に入れ、買収後の早い時期に横展開の対象拠点と担当者を決めることになります。
M&A実務者への示唆
価格非開示の案件は、後の決算短信の企業結合注記で確かめる
セイワHDの今期の案件では、開示時に非開示だった価格が、次の決算短信の企業結合注記で判明しました。本件についても、取得日が11月10日であれば、2027年5月期第2四半期(11月30日まで)の決算短信で取得対価やのれんが示される可能性があります。ただし、取得日から決算日までの期間が短い場合は「算定中」とされることもあり、実際に栄進電機は第1四半期決算短信の後発事象の注記で、支払対価と公正価値を算定中としていました。実務家が類似案件の比較に使うときは、開示日ではなく注記の時点で数値を更新する必要があります。
未監査の財務と経常利益の急増は、契約条項で手当てする論点
専門書は、未監査の財務諸表には簿外債務や潜在的な債務のリスクがあり、財務デューデリジェンスを徹底したうえで、株式譲渡契約で表明保証やクロージング後の価格調整の条項を定めることを実務の対応として挙げています(藤原総一郎編著『M&Aの契約実務(第2版)』第2編第2章・第5章)。本件では3期とも監査を受けておらず、2026年5月期は経常利益が営業利益を136百万円上回っています。本件の契約にどのような条項があるかは開示されていませんが、同様の案件を検討する実務家は、営業外収益の中身と継続性、価格の基準とする利益の定義(営業利益かEBITDAか、一時的な項目を除くか)を確認すべきです。
利益倍率の規律は「何の利益か」で意味が変わる
EV/EBITDA5倍という規律は分かりやすい一方、対象会社の減価償却費や純有利子負債が開示されない本件では、外部からその当てはまりを検証できません。経常利益325百万円に5倍を掛けると1,625百万円になり、営業利益で計算した945百万円と大きく異なります。一般に、利益の倍率で価格を決めるときは、正常な収益力(一時的な損益を除いた利益)を基準にすることが重要です。外部の読み手は、会社の規律を前提にしつつ、後の注記で判明する取得対価を営業利益や純資産と照らし合わせて検証するのが現実的です。
本件のまとめ
本件の要点は、金属めっきが中心のセイワHDが、樹脂めっき・意匠めっきの技術を持ち、既に取引のあった美山理研工業を全株取得し、東海圏の拠点網に組み込むことです。対象会社は2026年5月期に売上高17.16億円、営業利益1.89億円(営業利益率11.0%)と、今期のセイワHDの売上収益予想の約15.6%に当たる規模があり、営業利益は2年で約2倍に伸びています。
戦略の合理性は、素材の補完による一括受注、近い拠点同士の共同購買・物流、対象会社のDXのグループ展開の3点にあります。このうち共同購買と物流は実現の確度が高く、一括受注とDXの横展開は効果が出るまで時間がかかると考えられます。成り立つ条件は、オーナー経営者からの引き継ぎで顧客と技術者を保つことですが、水谷氏の処遇やPMIの体制は開示されていません。
価格は非開示ですが、会社の規律(EV/EBITDA5倍前後以内)が本件にも当てはまるなら、企業価値の上限は営業利益で代用した945百万円より上にあります。同期の3件では、取得対価が識別可能純資産の0.95〜1.85倍でした。いずれも編集部の仮定に基づく試算で、本件に規律が適用されたかは開示されていません。未監査の財務と、2026年5月期の経常利益の急増(営業利益を136百万円上回る)は、価格の評価で割り引いて見るべき点です。
今後確認すべきは、2026年11月10日の株式譲渡の実行、2027年5月期第2四半期決算短信の企業結合注記(取得対価・のれん・取得関連費用)、業績予想に本件が織り込まれるかどうか、そして決算説明資料でDX横展開の進捗が示されるかです。
ディスクロージャー
本記事は、セイワホールディングスの適時開示資料、決算短信、決算説明資料などの公開情報をもとに、asset salon 編集部が作成した分析です。比率・倍率・取得額の目安などの計算と、戦略の意図に関する解釈は編集部によるもので、会社の見解ではありません。対象会社の財務数値は監査を受けていない数値です。本記事は特定の有価証券の売買を勧めるものではありません。投資の判断はご自身の責任で行ってください。
引用元・参考資料
適時開示資料
- 株式会社美山理研工業の株式取得及び当社グループへの参画(子会社化)に関するお知らせ(株式会社セイワホールディングス、2026年11月2日)
- 通期業績予想の修正に関するお知らせ(株式会社セイワホールディングス、2026年10月14日)
- 2027年5月期 第1四半期決算短信〔IFRS〕(連結)(株式会社セイワホールディングス、2026年10月14日)
決算説明資料・IR資料
- 2027年5月期 第1四半期 決算説明資料(株式会社セイワホールディングス、2026年10月14日)
- 2027年5月期 第1四半期決算 IR関連Q&Aに関するお知らせ(株式会社セイワホールディングス、2026年10月14日)
参考書籍
- 木俣貴光『M&A戦略の立案プロセス』中央経済社、2019年、第4章・第5章
- 藤原総一郎 編著『M&Aの契約実務(第2版)』中央経済社、2018年、第2編第2章・第5章
関連記事