中国市場での競争に勝てなくなった日本の製造業が選ぶ道は二つだ——「撤退する」か、「中国企業と組む」か。
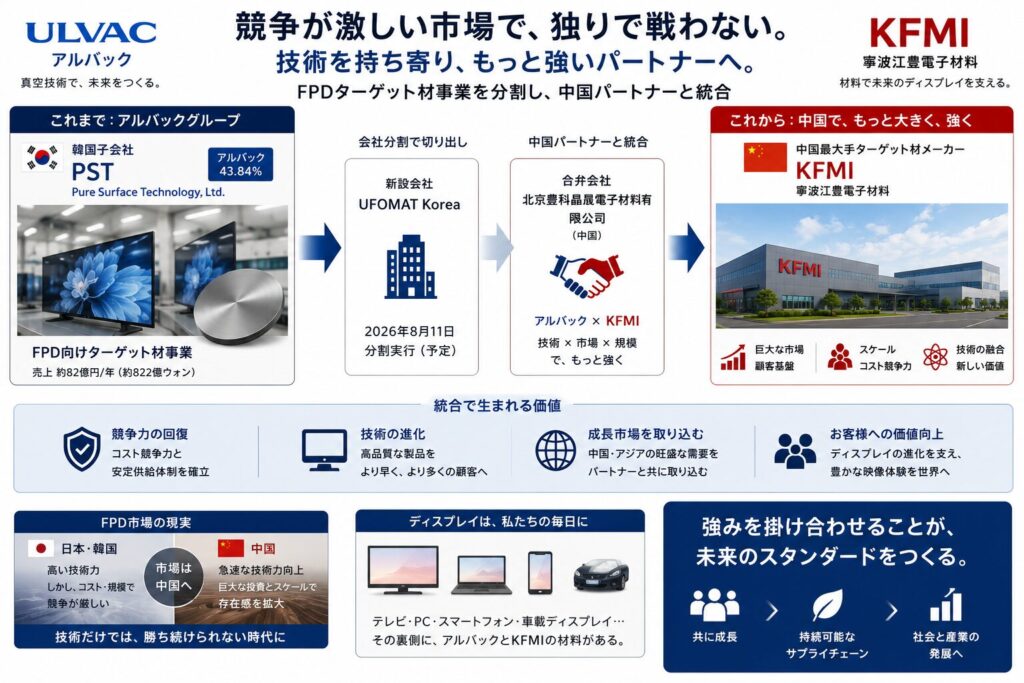
アルバック(コード:6728)が選んだのは後者だった。韓国子会社PST(Pure Surface Technology, Ltd.)が保有するフラットパネルディスプレイ(FPD)向けターゲット材事業を、韓国商法上の「人的分割」という手法で切り出し、中国のKFMI(寧波江豊電子材料)との合弁会社に統合する。
本記事の問いは「切り出される事業は、PSTという会社全体の中でどれだけの比重を占めるのか」だ。開示資料に記載されたPSTの全社財務データと、分割対象事業の財務データを突き合わせることで、この会社分割が「一部門の整理」なのか「主力事業の手放し」なのかを検証する。
目次
1. 会社分割の実像——切り出されるのはPSTの売上の半分以上
| 項目 | 内容 |
|---|---|
| 開示会社 | 株式会社アルバック(コード:6728、東証プライム) |
| 分割会社 | Pure Surface Technology, Ltd.(PST、韓国法人、ULVAC KOREA 56.16%・アルバック43.84%出資) |
| 新設会社 | UFOMAT Korea, Ltd.(2026年8月11日設立予定、開示時点の計画) |
| 対象事業 | FPD向けターゲット材関連事業 |
| 分割方式 | 韓国商法上の人的分割(日本の新設分割に類似) |
| 分割期日 | 2026年8月11日(開示時点の予定) |
| 開示日 | 2026年6月23日 |
開示資料によれば、分割対象事業(FPDターゲット材関連事業)の2025年6月期売上高は約822億韓国ウォン。一方、分割会社であるPST自体の2025年6月期の連結ベースの数値は、売上高1,497億2,800万ウォン、営業利益107億600万ウォン、当期純利益77億8,600万ウォンだ。つまり分割対象事業の売上822億ウォンは、PST全体の売上高1,497億ウォンの約55%に相当する。これは「一部門の整理」というより「PSTの主力事業の過半を切り出す」規模の再編であり、その点は開示資料の表現だけからは伝わりにくい。
また、分割する資産・負債の帳簿価額(2026年3月31日時点)は、資産合計363億8,100万ウォン、負債合計148億900万ウォン、純資産合計215億7,100万ウォンである。分割に伴いPSTの資本金は267億9,499万ウォンから半分の133億9,749万5,000ウォンへと減少する予定だ。
2. なぜ「人的分割」なのか——韓国商法の会社分割手法の選択
日本の新設分割(物的分割)では、分割後に新設会社の株式は分割会社自身に帰属する。一方、本件で採用された韓国商法上の人的分割では、新設会社(UFOMAT Korea)の株式は分割期日現在のPSTの株主に対し、その持分比率に応じて直接割り当てられる。つまりULVAC KOREA(56.16%)とアルバック(43.84%)が、PSTを経由せず直接UFOMAT Koreaの株主になる。その後、アルバックが割当てを受けたUFOMAT Korea株式を、合弁会社(北京豊科晶晟電子材料有限公司)に譲渡する、という2段階の設計だ。
この方式を取る理由は開示資料からは明示されていないが、分割会社(PST)を清算せず存続させたまま、対象事業のみを合弁会社の傘下に移すための実務上の選択と考えられる。スケジュールは、開示時点でPST取締役会決議(6月24日予定)、PST株主総会決議(7月9日予定)、債権者異議申立公告(7月10日開始、8月10日満了)を経て、8月11日に分割・登記が実行される計画とされていた。
3. 中国市場での競争環境変化という分割理由
開示資料は分割の目的を「中国市場における競争環境の変化を踏まえ、事業運営体制の見直しを進めていた」ためと説明する。FPD(液晶・有機ELディスプレイ)向けスパッタリングターゲット材の市場では、中国メーカーの技術力・価格競争力が急速に高まっている。KFMIは中国最大手級のターゲット材メーカーであり、単独でこの潮流に対抗し続けることが困難になっていたと推測される。
この会社分割は、2026年5月12日に先行開示された「事業統合契約等の締結」の実行段階にあたる。アルバックグループは、豊科芯創・芯創二期からの出資を受けつつ豊科芯創を合弁会社の支配株主とし、KFMIを含む中国側パートナーとの合弁体制に経営資源を集約する方針を採った。
4. 豊科芯創・芯創二期・KFMIという多者間合弁の資本構造
合弁会社「北京豊科晶晟電子材料有限公司」の資本構造は、支配株主が北京豊科芯創株式投資基金センター(PE系ファンド、以下「豊科芯創」)、これに北京芯創智造二期創業投資基金(「芯創二期」)とKFMIが加わる多者間の枠組みだ。合弁会社に対して、KFMIが保有するFPDターゲット事業と、アルバックグループ(PST)が保有する同事業の両方が譲渡される。中国のPE資本が業界再編の主導役になり、日本企業がその傘下に事業を統合する構図は、中国製造業の資本集約が進んでいることの一つの表れといえる。
5. カーブアウトの実務論点——債権者保護手続きと資産・負債の切り分け
本件は①PSTからUFOMAT Koreaへの会社分割、②UFOMAT Korea株式の合弁会社への譲渡、という2段階スキームだ。「切り出してから売る」というカーブアウトの典型的な手法である。譲渡対象となる資産・負債・契約上の地位・雇用関係の切り分けの精度が、実務上の成否を左右する。新設会社は分割計画書の定めに従ってこれらを承継し、開示資料では「新設会社は本会社分割において負担すべき債務について、履行の見込みがあるものと判断している」と明記されている。
本会社分割自体は連結子会社を当事者とする組織再編であり、アルバックの連結業績への影響は軽微とされる。ただし、その後に予定されるUFOMAT Korea株式の合弁会社への譲渡(第2段階)に伴う売却損益は、株式譲渡契約締結時に別途開示される予定であり、ここで初めて財務インパクトの実質が明らかになる。
6. 少数株主としてのアルバックが直面するガバナンスの現実
会社分割後、ULVAC KOREAとアルバックはUFOMAT Koreaの株式をそれぞれ56.16%・43.84%の比率で保有する。しかしその株式は合弁会社に譲渡される予定であり、譲渡後のアルバックの合弁会社における持分比率は本開示では明らかにされていない。支配株主が豊科芯創(中国PE)である以上、アルバック・ULVAC KOREA連合は合弁会社では少数株主の立場になる可能性が高い。少数株主権(情報アクセス権、取締役指名権、重要事項への拒否権等)を合弁契約でどこまで確保できるかは、今後の開示を待つ必要がある論点だ。
7. 「技術はあるが、規模がない」市場での構造的対応という結論
PST全体の売上高1,497億ウォンのうち822億ウォン、約55%を占める事業を切り出すという事実は、この再編が「不採算部門の整理」ではなく「主力事業の一つを、規模で勝る中国パートナーとの合弁に委ねる」という、より重い意思決定であることを示している。技術力はあっても、中国最大手クラスのコスト競争力・生産規模には単独で対抗できない——その現実を直視した上で、完全撤退ではなく合弁というアップサイドを残す道を選んだ点に、本件の本質がある。
自社が参加する市場で規模の劣位が構造化しつつあるとき、「誰と組めばこの市場で生き延びられるか」を早期に問えるかどうかが、事業の存否を左右する。アルバックの選択は、その問いに対する一つの実践例だ。
引用元
株式会社アルバック公式サイト
「連結子会社の会社分割(新設分割)に関するお知らせ」(2026年6月23日開示、TDnet資料)
ディスクロージャー
本記事は公開情報(TDnet開示資料、各社IR等)をもとに執筆した個人見解であり、投資勧誘を目的とするものではありません。記載内容の正確性・完全性を保証するものではなく、投資判断等にあたっては必ず専門家にご相談ください。