健康食品業界では、なぜM&Aが行われるのでしょうか。
健康食品会社を買収する目的は、単に売上高を取得することだけではありません。
健康食品企業には、
ブランド
顧客基盤
通販・D2C
独自原料
研究・エビデンス
商品開発力
OEM・製造機能
販売チャネル
海外ネットワーク
など、長い時間をかけなければ構築しにくい経営資源があります。
M&Aを利用すれば、買い手企業はこうした経営資源を一度に獲得できる可能性があります。
一方で、健康食品会社であればどの企業を買っても価値が生まれるわけではありません。
ブランド力はあるのか。
顧客は継続して購入しているのか。
広告費に依存していないか。
商品ポートフォリオは偏っていないか。
品質管理は十分か。
科学的エビデンスはあるか。
買収価格は高すぎないか。
こうした点を総合的に分析する必要があります。
本記事では、健康食品業界でM&Aが行われる理由を整理したうえで、キリンホールディングスによるFANCL、Blackmoresの買収事例などを取り上げながら、健康食品企業の価値を左右する要素、企業価値評価、デューデリジェンス、買収後のシナジーについて解説します。
目次
- 1 健康食品業界でM&Aが行われる理由
- 2 理由① 顧客基盤を取得する
- 3 理由② ブランドを取得する
- 4 理由③ 研究・原料・エビデンスを取得する
- 5 理由④ OEM・製造機能を取得する
- 6 理由⑤ 海外市場へ進出する
- 7 健康食品M&Aの代表例① キリンHDによるFANCL買収
- 8 FANCL買収の概要
- 9 FANCLはどのくらいの会社だったのか
- 10 キリンHDはなぜFANCLを買ったのか
- 11 FANCL買収から分かる「顧客基盤」の価値
- 12 健康食品M&Aの代表例② キリンHDによるBlackmores買収
- 13 Blackmoresの企業価値
- 14 Blackmores買収で取得したもの
- 15 FANCLとBlackmoresを並べると戦略が見える
- 16 健康食品会社の企業価値はどう決まるのか
- 17 企業価値を見るポイント① EBITDA
- 18 企業価値を見るポイント② 売上の質
- 19 企業価値を見るポイント③ 顧客基盤
- 20 企業価値を見るポイント④ ブランド
- 21 企業価値を見るポイント⑤ 商品ポートフォリオ
- 22 企業価値を見るポイント⑥ エビデンス・知的財産
- 23 企業価値を見るポイント⑦ OEM・製造
- 24 健康食品M&Aで想定されるシナジー
- 25 クロスセルシナジー
- 26 商品開発シナジー
- 27 海外展開シナジー
- 28 「良い会社」でも高く買えばM&Aは成功しない
- 29 TOBプレミアムだけで高い・安いを判断できない
- 30 健康食品M&Aで買収対象になりやすい企業
- 31 健康食品M&Aのデューデリジェンス
- 32 顧客DD
- 33 商品DD
- 34 マーケティングDD
- 35 品質DD
- 36 規制DD
- 37 研究・知的財産DD
- 38 サプライチェーンDD
- 39 健康食品M&Aは今後どうなるのか
- 40 「商品」ではなく「経営資源」を買うM&Aへ
- 41 まとめ
- 42 FAQ
- 43 参考資料・出典
健康食品業界でM&Aが行われる理由
健康食品業界でM&Aが行われる理由は、大きくいくつかに分けられます。
第一は、新しい成長市場への参入です。
既存事業が成熟している企業にとって、健康・ウェルネス市場は新しい成長領域になり得ます。
しかしゼロから、
ブランド
商品
顧客
販売チャネル
研究体制
を構築するには時間がかかります。
M&Aを利用すれば、すでに事業基盤を持つ企業を取得できます。
理由① 顧客基盤を取得する
健康食品M&Aで特に重要なのが顧客基盤です。
健康食品は継続購入される商品が多く、通販・D2C企業では顧客との直接的な関係が大きな価値になります。
例えば、
顧客数
定期購入者数
継続率
購入履歴
顧客属性
CRMデータ
などです。
優良な顧客基盤を持つ企業を買収すれば、買い手はその顧客に対して既存商品や新商品を販売できる可能性があります。
つまりM&Aで取得しているのは、
現在の商品だけではなく、将来商品を販売できる顧客との関係
でもあります。
理由② ブランドを取得する
健康食品ではブランドも重要な経営資源です。
消費者は購入前に商品の安全性や価値を完全には判断できません。
そのため、
「この会社の商品なら安心できそうだ」
「以前使ってよかった」
「このブランドなら知っている」
という信頼が購買行動に影響します。
強いブランドをゼロから構築するには長い時間と広告投資が必要です。
M&Aによってブランドを取得することは、その時間を買うことでもあります。
理由③ 研究・原料・エビデンスを取得する
健康食品市場では、研究開発能力も重要です。
特に機能性表示食品などでは、
独自原料
研究データ
特許
論文
機能性に関する科学的根拠
などが競争力になります。
買い手企業が販売力を持っていても、健康食品の研究開発能力が不足している場合があります。
その場合、
研究に強い会社
独自原料を持つ会社
商品開発力の高い会社
を買収することで、自社に不足する能力を補うことができます。
理由④ OEM・製造機能を取得する
健康食品業界には多数のOEM・ODM企業があります。
ブランド企業がOEM企業を買収すれば、
製造能力
品質管理
処方開発
原料調達
などを自社グループ内へ取り込めます。
逆にOEM企業がブランド企業を取得すれば、BtoBの受託製造だけではなく、自社ブランドを通じて消費者へ直接販売する事業へ進出できます。
M&Aによってバリューチェーンの川上・川下へ進出することが可能です。
理由⑤ 海外市場へ進出する
海外進出も健康食品M&Aの重要な目的です。
健康食品は国によって、
規制
販売チャネル
消費者ニーズ
ブランド認知
商品カテゴリー
が異なります。
日本企業が海外へゼロから進出する場合、現地の規制対応や販売網の構築に時間がかかります。
そこで現地企業を買収すれば、
ブランド
販売網
顧客
規制ノウハウ
人材
などを一度に取得できます。
健康食品M&Aの代表例① キリンHDによるFANCL買収
健康食品業界の大型M&Aとして重要なのが、キリンホールディングスによるFANCLの完全子会社化です。
キリンHDは2019年にFANCL株式の約33%を取得し、資本業務提携を開始しました。
その後、2024年にTOBを実施し、FANCLの完全子会社化を進めました。
つまり、いきなり100%買収したわけではありません。
資本業務提携 → 協業 → 完全子会社化
という段階的な関係構築を行っています。
FANCL買収の概要
キリンHDが当初公表したFANCL株式のTOB価格は1株2,690円でした。
公表前営業日である2024年6月13日の終値に対するプレミアムは42.74%でした。
また、公表前3か月間の終値単純平均に対しては37.17%のプレミアムでした。
キリンHDの公表資料では、2,690円を前提としたFANCLの2024年3月期EV/EBITDA倍率は17.8倍とされています。
その後、キリンHDはTOB価格を1株2,800円へ引き上げました。
最終的な完全子会社化に伴う取得総額は、スクイーズアウト等を含め約2,300億円規模となりました。
なお、17.8倍というEV/EBITDA倍率は、当初TOB価格2,690円を前提として公表された数値です。
最終TOB価格2,800円を前提とした倍率として読み替えるべきではありません。
FANCLはどのくらいの会社だったのか
FANCLの2024年3月期売上高は約1,109億円、営業利益は約126億円でした。
事業の中心は、
化粧品
サプリメント
です。
さらにFANCLの特徴は、商品だけではありません。
通販や直営店舗などを通じた顧客との直接的な関係を持っています。
キリンHDの買収関連資料では、FANCLの売上の約7割を通販と直営店舗が占めていました。
この顧客接点がM&Aにおいて重要な意味を持ちます。
キリンHDはなぜFANCLを買ったのか
キリンHDは酒類・飲料だけでなく、ヘルスサイエンス事業を成長領域として位置付けています。
キリンには、
発酵・バイオ技術
研究開発
免疫領域
素材開発
などの強みがあります。
一方FANCLには、
商品開発
ブランド
通販
店舗
顧客基盤
消費者理解
などの強みがあります。
つまり、
キリンの研究・素材
+
FANCLの商品・ブランド・顧客基盤
を組み合わせることで、研究成果を消費者向け商品として展開しやすくする狙いがあります。
FANCL買収から分かる「顧客基盤」の価値
FANCL買収を見るうえで重要なのは、単純な売上高や利益だけではありません。
FANCLには長年蓄積してきた顧客基盤があります。
健康食品や化粧品では、一度商品を購入した顧客が継続購入することがあります。
さらに、その顧客へ別の商品を提案することもできます。
例えば買い手企業が新しい健康食品を開発した場合、
ゼロから広告で顧客を集める
方法と、
既存顧客へ提案する
方法では、販売効率が大きく異なる可能性があります。
そのため健康食品M&Aでは、
「何人の顧客がいるか」だけでなく、「顧客との関係がどれだけ強いか」
を見る必要があります。
健康食品M&Aの代表例② キリンHDによるBlackmores買収
キリンHDはFANCLだけでなく、オーストラリアの健康食品会社Blackmoresも買収しています。
Blackmoresは、オーストラリアを中心にアジア太平洋地域でビタミン・サプリメントなどを展開する企業です。
キリンHDは2023年8月にBlackmoresの全株式取得を完了しました。
取得対価は約1,614億円でした。
Blackmoresの企業価値
キリンHDが買収を公表した時点の2023年度アナリストコンセンサスでは、
売上高:6億6,300万豪ドル
EBITDA:9,300万豪ドル
とされていました。
買収時に想定されたEV/EBITDA倍率は19.7倍です。
単純に見ると、かなり高い倍率での買収です。
しかし買い手は現在の利益だけを取得しているわけではありません。
Blackmores買収で取得したもの
Blackmoresはオーストラリアだけでなく、アジア太平洋地域に販売基盤を持っています。
キリンHDにとって重要なのは、
ブランド
販売ネットワーク
消費者接点
現地市場への理解
各国の規制ノウハウ
などです。
日本企業がアジア太平洋市場でこれらをゼロから構築するには長い時間がかかります。
M&Aによって、すでに構築された事業プラットフォームを取得することができます。
FANCLとBlackmoresを並べると戦略が見える
キリンHDの健康食品関連M&Aを並べると、ヘルスサイエンス戦略の方向性が見えます。
キリン自身は、
研究
発酵・バイオ
素材
などを持っています。
そこへ、
FANCL
=日本国内の商品化・ブランド・顧客基盤
Blackmores
=アジア太平洋地域のブランド・販売基盤
を組み合わせています。
つまりM&Aによって、
研究・素材 → 商品 → 顧客 → 海外販売
というバリューチェーンを強化していると見ることができます。
これは健康食品M&Aを分析する際の重要な視点です。
個々の買収だけを見るのではなく、
買い手企業がM&Aによってどの経営資源を補完しようとしているのか
を見る必要があります。
健康食品会社の企業価値はどう決まるのか
M&Aでは最終的に買収価格を決める必要があります。
一般的な企業価値評価では、
DCF法
類似会社比較法
類似取引比較法
などが利用されます。
健康食品会社も基本的な考え方は同じです。
しかし健康食品企業では、財務数値だけでは捉えにくい資産があります。
企業価値を見るポイント① EBITDA
M&AではEBITDAがよく利用されます。
EBITDAは、簡略化すれば、
営業利益
+
減価償却費
などで計算される利益指標です。
企業価値をEBITDAで割った、
EV/EBITDA
は、M&Aや企業比較でよく使われます。
例えば企業価値100億円、EBITDA10億円なら、
EV/EBITDA=10倍
です。
ただし「健康食品会社なら○倍」という固定的な相場が存在するわけではありません。
成長率、ブランド、顧客基盤、利益率、企業規模、競争環境などによって倍率は変わります。
企業価値を見るポイント② 売上の質
同じ売上100億円でも、企業価値は同じではありません。
例えば、
毎年広告費を大量投入しなければ維持できない売上
と、
長年の顧客が継続購入している売上
では、売上の質が異なります。
健康食品M&Aでは、
定期購入比率
リピート率
解約率
顧客獲得コスト
LTV
顧客集中
などを見ることが重要です。
企業価値を見るポイント③ 顧客基盤
通販・D2C企業では顧客データが重要な資産になります。
確認すべきなのは、
総顧客数
アクティブ顧客数
定期顧客数
平均購入額
購入頻度
平均継続期間
などです。
「会員数100万人」と書いてあっても、その全員が現在購入しているとは限りません。
M&Aでは名目上の会員数より、
現在も購入している顧客がどれだけいるか
を見る必要があります。
企業価値を見るポイント④ ブランド
ブランドは貸借対照表だけでは評価しにくい資産です。
しかし健康食品では非常に重要です。
確認する指標としては、
ブランド認知
指名検索
リピート率
価格プレミアム
口コミ
販売歴
などがあります。
強いブランドがあれば、広告だけに依存せず商品を販売できる可能性があります。
企業価値を見るポイント⑤ 商品ポートフォリオ
売上が大きくても、一つの商品に依存している企業にはリスクがあります。
例えば、
主力商品が売上の70%
を占めている場合、その商品の人気低下や規制変更によって業績が大きく悪化する可能性があります。
M&Aでは、
商品別売上
商品別利益
カテゴリー別売上
新商品比率
商品のライフサイクル
などを確認します。
企業価値を見るポイント⑥ エビデンス・知的財産
健康食品では、
独自原料
特許
商標
研究データ
論文
機能性表示食品の届出
なども重要です。
ただし「研究している」というだけでは不十分です。
その研究が、
商品差別化
価格
販売
競争優位性
にどの程度つながっているかを見る必要があります。
企業価値を見るポイント⑦ OEM・製造
OEM企業を買収する場合には、ブランド企業とは異なる評価が必要です。
例えば、
工場稼働率
主要顧客
顧客集中度
製造能力
剤形
品質管理
GMP対応
設備投資
研究開発
受注残
などです。
OEM企業は顧客企業からの受注によって売上が決まるため、特定顧客への依存度も重要になります。
健康食品M&Aで想定されるシナジー
M&Aで重要なのは、
「良い会社を買うこと」
だけではありません。
買収後にどのような価値を生み出せるかが重要です。
健康食品M&Aで考えられる主なシナジーは次の通りです。
| シナジー | 内容 |
|---|---|
| クロスセル | 買い手商品を対象会社顧客へ販売 |
| 販売チャネル | 店舗・EC・通販網の相互利用 |
| 商品開発 | 原料・研究・ブランドの組み合わせ |
| 顧客データ | CRM・商品開発への活用 |
| 海外展開 | 海外販売網への商品投入 |
| 調達 | 原料・包装資材等の共同調達 |
| 製造 | 工場稼働率向上・製造内製化 |
| 管理部門 | IT・物流・本社機能の共通化 |
クロスセルシナジー
分かりやすいのがクロスセルです。
例えば買収対象会社が100万人の顧客基盤を持っているとします。
買い手企業が新商品を持っている場合、その顧客へ商品を紹介できます。
ゼロから広告で100万人へアプローチするより、効率的に販売できる可能性があります。
ただし、
「顧客がいるから売れる」
とは限りません。
既存ブランドと新商品の相性や顧客ニーズを確認する必要があります。
商品開発シナジー
研究力のある企業と販売力のある企業の組み合わせも考えられます。
例えば、
A社:独自原料・研究に強い
B社:ブランド・通販に強い
場合、
A社の原料
+
B社の商品開発・顧客基盤
によって新商品を開発できます。
FANCLとキリンHDの組み合わせも、このような観点から理解できます。
海外展開シナジー
国内ブランドを海外販売網へ投入することも考えられます。
買い手企業が海外販売網を持っている場合、対象会社の商品を海外へ展開できます。
逆に海外企業を買収して、その販売網へ日本の商品を投入することも可能です。
ただし、
規制
消費者嗜好
価格
ブランド認知
が国ごとに異なるため、日本で売れている商品がそのまま海外で売れるとは限りません。
「良い会社」でも高く買えばM&Aは成功しない
M&Aで非常に重要なのが買収価格です。
対象会社が優良企業でも、価格が高すぎれば投資リターンは低下します。
例えば、
企業価値100億円
EBITDA10億円
ならEV/EBITDAは10倍です。
同じ会社を200億円で買えば20倍です。
会社の事業内容が変わらなくても、買収価格によって投資としての魅力は変わります。
そのためM&Aでは、
「何を買うか」と同じくらい「いくらで買うか」
が重要です。
TOBプレミアムだけで高い・安いを判断できない
上場企業をTOBする場合、株価にプレミアムを付けることがあります。
しかし、
プレミアム40%だから高い
プレミアム20%だから安い
とは単純に判断できません。
元の株価が企業価値を適切に反映しているとは限らないからです。
M&Aでは、
EV/EBITDA
PER
DCF
類似会社
類似取引
シナジー
投資リターン
などを総合的に見る必要があります。
健康食品M&Aで買収対象になりやすい企業
大企業だけがM&A対象になるわけではありません。
健康食品業界には多数の中堅・中小企業があります。
例えば、
独自ブランドを持つ会社
定期顧客を持つ通販会社
独自原料を持つ会社
研究・特許を持つ会社
OEMメーカー
特定カテゴリーで高いシェアを持つ会社
海外販売網を持つ会社
などです。
売上規模が小さくても、買い手企業が持っていない経営資源を持っていればM&A対象になる可能性があります。
健康食品M&Aのデューデリジェンス
健康食品会社を買収する際には、通常の財務・税務・法務DDだけでは不十分な場合があります。
業界特有の論点を確認する必要があります。
顧客DD
通販・D2C企業では、
アクティブ顧客
定期顧客
継続率
解約率
LTV
CAC
購入頻度
などを確認します。
特に重要なのは、売上が広告費にどの程度依存しているかです。
商品DD
商品別に、
売上
利益
成長率
販売期間
リピート率
などを確認します。
一つの商品への依存度が高い場合には、その商品の売上が落ちた場合の影響も分析します。
マーケティングDD
健康食品ではマーケティングが利益を大きく左右します。
確認項目としては、
広告媒体
CPA
CAC
広告依存度
SEO
SNS
ブランド検索
CRM
などがあります。
品質DD
健康食品では品質管理が極めて重要です。
確認すべき項目には、
製造工場
OEM先
GMP
品質保証体制
原料管理
トレーサビリティ
健康被害情報
クレーム
などがあります。
M&A後に品質問題が発覚すれば、買い手企業のブランドにも影響します。
規制DD
健康食品では、
食品表示法
健康増進法
景品表示法
薬機法
機能性表示食品制度
などを確認する必要があります。
広告や表示に問題があれば、買収後に修正や販売停止が必要になる可能性があります。
研究・知的財産DD
独自原料や研究を強みとしている会社では、
特許
商標
研究データ
論文
契約
機能性表示食品の届出
などを確認します。
「独自技術」と説明されていても、実際に他社が模倣できないのかを確認する必要があります。
サプライチェーンDD
健康食品では特定原料への依存も重要です。
確認する項目としては、
主要原料
原産国
仕入先
代替調達
為替影響
原料価格
OEM先
などがあります。
一つの原料や工場へ依存している場合、供給停止が業績へ大きく影響する可能性があります。
健康食品M&Aは今後どうなるのか
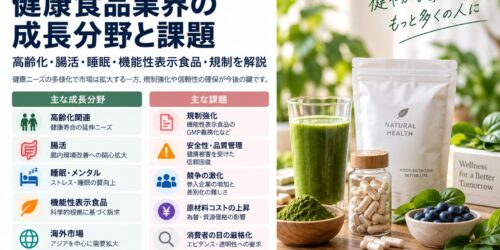
健康食品市場では、
高齢化
健康寿命
腸活
睡眠
美容
スポーツ
予防・健康管理
など複数の成長テーマがあります。
一方で、
品質管理
科学的エビデンス
GMP
広告規制
顧客獲得コスト
などへの要求も高まっています。
この環境では、単独企業ですべての能力を構築するより、M&Aや資本業務提携によって不足する能力を取得する戦略が有効になる場合があります。
「商品」ではなく「経営資源」を買うM&Aへ
今後の健康食品M&Aを見る際には、
「どの商品を買ったのか」
だけを見るのではなく、
「どの経営資源を買ったのか」
を見ることが重要です。
例えば、
FANCL
→ブランド・顧客基盤・商品開発・通販・店舗
Blackmores
→海外ブランド・販売ネットワーク・現地市場ノウハウ
OEM企業
→製造・品質・開発能力
原料企業
→独自素材・研究・知的財産
と整理できます。
この視点を持つと、M&Aの戦略的な意味を理解しやすくなります。
まとめ
健康食品業界のM&Aは、単なる売上規模の拡大を目的として行われるわけではありません。
買い手企業は、
ブランド
顧客基盤
研究
独自原料
商品開発
OEM・製造
販売チャネル
海外ネットワーク
など、自社に不足する経営資源を取得するためにM&Aを活用します。
キリンHDによるFANCL買収では、日本国内のブランド・商品・顧客基盤が重要な意味を持ちます。
Blackmores買収では、アジア太平洋地域におけるブランド・販売ネットワーク・規制ノウハウなどが重要な経営資源となります。
一方、M&Aでは良い会社を買えば成功するわけではありません。
企業価値
買収価格
顧客の質
ブランド
商品ポートフォリオ
品質
規制
シナジー
を総合的に評価する必要があります。
健康食品M&Aを見る際に最も重要なのは、
「いくらで会社を買ったか」だけではなく、「何の経営資源を、なぜ買ったのか」
を理解することです。
FAQ
健康食品業界ではなぜM&Aが行われるのですか?
ブランド、顧客基盤、研究開発、独自原料、製造機能、販売チャネル、海外ネットワークなど、自社で構築するには時間がかかる経営資源を取得することが主な目的です。
健康食品会社の企業価値はどう評価しますか?
DCF法、類似会社比較法、類似取引比較法など一般的な企業価値評価手法を利用します。加えて、顧客基盤、定期購入率、ブランド、商品ポートフォリオ、研究・知的財産、品質管理なども重要です。
健康食品M&AではEV/EBITDA何倍が適正ですか?
一律の適正倍率はありません。企業規模、成長率、利益率、ブランド、顧客基盤、研究開発力、競争環境などによって大きく異なります。個別案件ごとの分析が必要です。
キリンHDはなぜFANCLを買収したのですか?
キリンHDが持つ研究・発酵・バイオ・素材などの能力と、FANCLが持つ商品開発、ブランド、通販・店舗、顧客基盤などを組み合わせ、ヘルスサイエンス事業を強化することが主要な狙いです。
健康食品会社を買収する際に特に注意すべきことは何ですか?
顧客基盤の質、広告依存度、商品集中、品質管理、OEM先、規制対応、科学的エビデンス、原料調達などです。通常の財務・税務・法務DDに加え、健康食品業界特有の事業・品質・規制DDが重要になります。
参考資料・出典
- キリンホールディングス株式会社「株式会社ファンケル株式に対する公開買付けの開始及び資本業務提携契約の変更に関するお知らせ」(2024年)
- キリンホールディングス株式会社「株式会社ファンケル株式に対する公開買付条件等の変更に関するお知らせ」(2024年)
- キリンホールディングス株式会社 FANCL完全子会社化関連資料
- 株式会社ファンケル「2024年3月期 決算資料」
- キリンホールディングス株式会社「Blackmores Limitedの株式取得に関する資料」(2023年)
- キリンホールディングス株式会社「Blackmores Limited株式取得完了に関するお知らせ」(2023年)
- キリンホールディングス株式会社「Fact Book 2026」
- 消費者庁「機能性表示食品について」
- 消費者庁「機能性表示食品制度等に関する今後の対応」