健康食品やサプリメントは、ドラッグストア、コンビニ、スーパー、EC、テレビ通販など、さまざまな場所で販売されています。一見すると「健康に関係する食品を製造・販売する業界」に見えますが、実際の健康食品業界は、原料メーカー、研究開発企業、OEM・ODMメーカー、ブランド企業、通販会社、小売企業など多数のプレイヤーで構成されています。
さらに「健康食品」という言葉自体に法律上の統一的な定義がありません。そのため、市場調査会社によって健康食品市場の対象範囲が異なり、「健康食品市場は約9,000億円」とする調査もあれば、「1兆2,000億円を超える」とする調査もあります。
2024年には小林製薬の紅麹関連製品を巡る健康被害が発生し、機能性表示食品制度も大きく見直されました。2026年9月からは、対象となる錠剤・カプセル剤等の機能性表示食品についてGMP(適正製造規範)基準の適用など、新たな制度が本格適用されています。
本記事では、2026年時点で取得可能な最新情報をもとに、健康食品の定義、市場規模、業界構造、主要企業、ビジネスモデル、販売チャネル、競争優位性、規制、成長要因まで、健康食品業界の全体像を整理します。
目次
健康食品業界とは
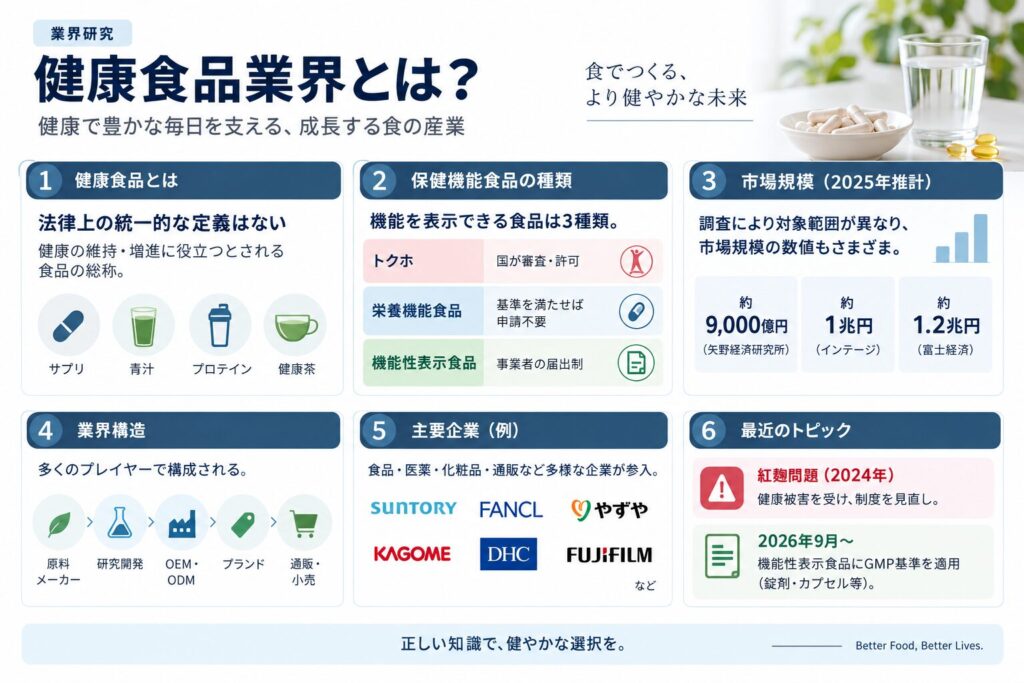
「健康食品」には法律上の統一的な定義がない
健康食品業界を理解するうえで最初に押さえておきたいのが、「健康食品」という言葉です。
消費者庁の資料では、「いわゆる『健康食品』」について法律上の定義はないとされています。一般的には、医薬品以外で経口的に摂取され、健康の維持・増進に特別に役立つことをうたって販売されたり、そのような効果を期待して摂取されたりする食品を広く指します。
したがって、「健康食品=サプリメント」ではありません。
錠剤やカプセルだけでなく、青汁、プロテイン、機能性飲料、健康茶、ヨーグルトなどが、調査の定義によって健康食品市場に含まれる場合があります。
保健機能食品は3種類
日本の制度上、健康維持・増進に関する機能を食品に表示できる「保健機能食品」は、大きく3種類に分かれます。
| 区分 | 概要 | 国の関与 |
|---|---|---|
| 特定保健用食品(トクホ) | 特定の保健用途を表示できる食品 | 国が個別審査・許可 |
| 栄養機能食品 | ビタミン・ミネラル等の栄養成分の機能を表示 | 基準を満たせば個別申請不要 |
| 機能性表示食品 | 科学的根拠に基づき事業者責任で機能性を表示 | 届出制。国による個別審査ではない |
機能性表示食品とトクホは特に混同されやすい制度ですが、両者には大きな違いがあります。
トクホは国が製品ごとに審査して許可する制度です。一方、機能性表示食品は事業者が安全性・機能性に関する科学的根拠等を消費者庁に届け出たうえで、事業者の責任で表示する制度です。
また、保健機能食品ではない一般食品について、自由に健康機能を表示できるわけではありません。
健康食品は医薬品でもありません。疾病の治療や予防を目的とした効能効果を標榜すれば、医薬品医療機器等法(薬機法)との関係が問題になります。
この制度構造が、健康食品業界において「商品開発力」だけでなく、「エビデンス」「表示」「法規制対応」が競争力になる理由の一つです。
健康食品業界の市場規模
「健康食品市場○兆円」をそのまま比較してはいけない
健康食品業界の市場規模を調べると、異なる数字が多数出てきます。
2025年または2025年度について代表的な調査を比較すると、次のようになります。
| 調査主体 | 市場規模 | 対象時点 | 主な特徴 |
|---|---|---|---|
| 矢野経済研究所 | 9,147.1億円 | 2025年度見込 | サプリメント形状中心、メーカー出荷額 |
| 富士経済 | 1兆876億円 | 2025年見込 | サプリメント(機能志向食品) |
| インテージヘルスケア | 1兆1,763億円 | 2025年度 | 健康食品・サプリメント |
| 健康産業新聞 | 1兆2,634億円 | 2025年 | 販売チャネル別に推計 |
数字に1.4倍近い開きがありますが、どれか一つが誤っているという意味ではありません。
矢野経済研究所の調査では、錠剤、カプセル、粉末、ミニドリンク等の健康維持・増進、美容等を目的とした食品を対象とし、サプリメント形状の機能性表示食品やトクホを含む一方、機能性表示食品の一般食品や生鮮食品は含めていません。また、市場規模はメーカー出荷金額ベースです。
一方、別の調査では対象商品の範囲や金額ベースが異なります。
したがって、健康食品業界について議論する際には、
「市場規模はいくらか」
だけではなく、
「何を健康食品と定義しているか」
「メーカー出荷額か、小売・消費者購入額か」
「飲料や一般食品を含むか」
まで確認する必要があります。
2025年市場は紅麹問題から回復途上
市場全体を見ると、2024年は紅麹関連製品を巡る健康被害の影響を強く受けました。
富士経済によると、2024年のサプリメント市場は一部商品の健康被害問題による信用低下などから2014年以来のマイナスとなりました。定期購入の解約や広告レスポンスの低下も発生したとしています。
2025年については1兆876億円、前年比0.4%増と回復に転じたものの、増加幅は限定的です。
健康産業新聞の推計でも、2025年市場は前年比0.8%増の1兆2,634億円。2024年の4.7%減からプラスに転じたものの、完全な回復には至っていないとされています。
一方、矢野経済研究所は2025年度を前年度比0.8%減の9,147.1億円と予測しています。
【事実】
調査によって2025年市場の方向性にも若干の違いがありますが、共通しているのは、2024年の健康被害問題、物価上昇、通販における新規顧客獲得環境の悪化などが市場に影響していることです。
【分析】
したがって、現在の健康食品市場を「高齢化を背景に安定成長する市場」とだけ捉えるのは適切ではありません。構造的な健康需要が存在する一方、消費者からの信頼、広告効率、規制対応という制約を受ける成熟市場と見る方が実態に近いでしょう。
健康食品業界の構造・バリューチェーン
健康食品業界は、ブランド企業だけで成立しているわけではありません。
大まかなバリューチェーンは、
原料・素材 → 研究開発・処方 → OEM/ODM・製造 → ブランド・販売企業 → 卸売 → 小売・通販・EC → 消費者
と整理できます。
原料・素材
上流には、ビタミン、ミネラル、乳酸菌、植物由来素材、アミノ酸、プロテインなどを供給する原料会社があります。
単に原料を販売するだけではなく、独自成分、特許、研究データ、機能性表示食品に利用可能なエビデンスなどを持つ企業ほど付加価値を作りやすくなります。
キリンの「プラズマ乳酸菌」のように、素材自体をブランド化する例もあります。同シリーズの2025年販売金額は280億円を超えています。
研究・商品企画
ブランド企業やOEM/ODM企業は、対象顧客、健康ニーズ、成分、剤形、価格などを組み合わせて商品を設計します。
健康食品では、「何を入れるか」だけでなく、どのような科学的根拠を用意できるか、どのような表現が可能か、安定的に原料を調達できるかまで商品企画段階で考える必要があります。
OEM・ODM・製造
健康食品業界の特徴の一つが、OEM・ODMの存在です。
OEMはブランド企業等から委託を受けて製造するモデル、ODMは製造だけでなく処方や商品企画などまで受託するモデルです。
代表的な企業にはアピ、三生医薬、AFC-HDアムスライフサイエンスなどがあります。
三生医薬は健康食品、医薬品、一般食品等の企画・開発・受託製造を手掛け、2026年3月期売上高は289.03億円、営業利益11.49億円です。
アピも健康食品の企画から研究開発、製造、販促支援までを提供しています。
OEM/ODMを利用すれば、ブランド企業は大規模な工場を自社保有せずに市場参入できます。そのため健康食品はブランド参入自体のハードルが比較的低い一方、品質管理や処方技術を持つOEM企業が業界のインフラとして重要な位置を占めています。
健康食品業界の主要企業
健康食品業界では、「健康食品専業企業ランキング」を作るだけでは業界全体を把握できません。
食品、飲料、医薬品、化粧品、通販、OEMなど異なる業界から多数の企業が参入しているからです。
| 類型 | 主な企業例 | 特徴 |
|---|---|---|
| 食品・飲料 | 大塚HD、森永製菓、キリン等 | ブランド、研究開発、量販チャネル |
| ヘルスサイエンス | FANCL等 | サプリメント、研究、通販・店舗 |
| 美容・通販 | 新日本製薬等 | CRM、通販、化粧品とのクロスセル |
| OEM/ODM | アピ、三生医薬、AFC-HD等 | 処方・製造・品質管理 |
| 流通 | ドラッグストア等 | 店舗網、顧客接点、PB |
大塚ホールディングス
大塚HDの2025年度売上収益は2兆4,689億円。このうちニュートラシューティカルズ関連事業は5,776億円でした。
同事業には機能性飲料・食品、サプリメントのほか、健粧品、OTC医薬品等も含まれるため、「5,776億円=健康食品売上」ではありません。
この区別は企業比較では非常に大切です。
FANCL
FANCLの2025年売上収益は1,126億円、事業利益96億円。キリンHDのFact Bookによると、売上の約4割がサプリメント、約5割が化粧品です。
チャネル別では通販が約5割、店舗約2割、流通約1割、海外約1割とされます。
FANCLの特徴は、商品だけでなく、長年蓄積してきた通販・店舗顧客との接点を持っていることです。
森永製菓
森永製菓は「inゼリー」などを展開しています。
2024年度のin事業は売上高313億円、営業利益73億円でした。2025年末公表資料ではゼリー飲料市場を1,069億円とし、in事業について高い収益性を持つ事業と位置付けています。
健康食品市場には、錠剤・カプセル型のサプリメントだけでなく、このような食品・飲料型の商品も存在します。
健康食品企業はどこで利益を生むのか
健康食品の収益構造は企業によって大きく異なります。
自社工場を持つ企業、OEMを利用する企業、店舗販売中心の企業、通販中心の企業を「健康食品企業」という一括りで比較することはできません。
ブランド型とOEM型では利益の源泉が異なる
ブランド企業では、
商品価格-製造原価-物流費-販売手数料-広告費等
から利益を生みます。
一方、OEM企業ではブランド企業から受け取る製造・開発対価が売上となるため、工場稼働率、原料調達、製造効率、製品ミックスなどが収益性を左右します。
つまり、同じ健康食品市場でも、ブランド企業は「消費者を獲得する力」、OEM企業は「安定して商品を開発・製造する力」がより重要になります。
通販ではLTVとCACが重要
通販・D2Cでは、CAC(Customer Acquisition Cost=1人の顧客を獲得するためのコスト)とLTV(Life Time Value=顧客が取引期間を通じて企業にもたらす価値)の関係が収益性を大きく左右します。
例えば初回購入時に多額の広告費をかけても、その顧客が長期間継続購入すれば、累計粗利益によって獲得費用を回収できます。
反対に、解約率が高ければ広告投資を回収できません。
そのため通販型健康食品企業では、
新規顧客獲得 → 初回購入 → 継続購入 → クロスセル → LTV向上
という顧客管理が極めて重要になります。
FANCLのように通販顧客基盤を持つ企業が、商品だけでなく「顧客接点」を競争力として持つ理由もここにあります。
健康食品の販売チャネル
健康食品の販売チャネルは大きく通販・ECと店舗販売に分けられます。
健康産業新聞の2025年推計では、通信販売チャネルは5,244億円で前年比2.0%増となり、健康食品市場で最大の販売チャネルでした。
一方、薬系チャネルもドラッグストアの出店やインバウンド需要等を背景に伸びています。
この二つは競合するだけではありません。
通販・ECは顧客データを取得しやすく、CRMや定期購入に向きます。ドラッグストアは商品を比較し、その場で購入できる利便性があります。
そのため、大手ブランドでは自社EC、ECモール、ドラッグストア、コンビニ、スーパーなどを組み合わせるマルチチャネル化が進んでいます。
健康食品業界の競争優位性
健康食品はOEMを利用することで商品を作ること自体は可能です。
したがって、「商品を製造できること」だけでは必ずしも強い参入障壁になりません。
競争優位性は複数の要素の組み合わせから生まれます。
ブランドと顧客基盤
健康に関係する商品では、消費者が成分や品質を完全に評価することが難しいため、企業やブランドに対する信頼が購買判断に影響します。
紅麹問題後に市場全体で広告レスポンス低下や定期解約が発生したことは、健康食品において「信頼」が経済的価値を持つことを示しています。
科学的エビデンス
機能性表示食品では、安全性や機能性に関する科学的根拠が必要です。
独自成分、研究データ、大学等との共同研究などを蓄積できれば、単純な価格競争から距離を置きやすくなります。
CRMと定期顧客
継続購入する顧客基盤は、新規顧客を毎回広告で獲得する必要を減らします。
そのため企業分析やM&Aでは、単年度売上だけでなく、
定期顧客数、継続率、解約率、顧客獲得コスト、LTV、顧客年齢構成
などを見ることが重要です。
ただし、これらは企業が必ずしも開示している指標ではありません。
品質管理
2024年の紅麹問題後、品質管理の意味はさらに大きくなりました。
2026年9月以降、天然抽出物等を原材料とする錠剤・カプセル剤等の機能性表示食品にはGMP基準が適用されます。
したがって、品質保証体制、トレーサビリティ、製造管理能力は、コスト要因であるだけでなく競争力や事業継続性に関係する経営資源になっています。
健康食品業界を理解するうえで欠かせない規制
健康食品業界は、マーケティングと規制が密接に結び付いている業界です。
食品表示法だけでなく、健康増進法、景品表示法、薬機法等を考慮する必要があります。
健康増進法では、食品について健康保持増進効果等に関する著しく事実に相違する表示や著しく人を誤認させる表示が問題になります。
景品表示法では、実際より著しく優良であると消費者に誤認させる表示などが規制対象となります。
また、食品であるにもかかわらず疾病の治療・予防等の医薬品的な効能効果を標榜すれば、薬機法上の問題が生じる可能性があります。
紅麹問題後に何が変わったのか
2024年3月、小林製薬は紅麹原料を使用した機能性表示食品について健康被害が発生したとして自主回収を公表しました。
これを受け、政府は機能性表示食品制度を見直しました。
大きな変更には、
健康被害情報の提供義務化、GMPの要件化、表示事項・表示方法の見直し、届出制度の厳格化
などがあります。
GMPと表示方法については2026年8月31日まで経過措置が設けられ、2026年9月1日以降製造分から新制度が適用されています。
2026年8月時点で消費者庁は、対象となる約240の製造施設についてGMP実施状況の確認・助言を行ったと説明しています。
【分析】
この制度改正は、健康食品業界の競争軸を「マーケティング」だけから「マーケティング+科学的根拠+品質保証」へシフトさせる方向に作用すると考えられます。
健康食品業界の成長ドライバー
健康食品市場には複数の構造的需要があります。
第一が高齢化です。
総務省によると、2025年9月15日時点の65歳以上人口は3,619万人で、総人口に占める割合は29.4%と過去最高でした。2040年には34.8%になると推計されています。
第二が健康ニーズの多様化です。
2025年の消費者庁調査では、健康食品利用者の利用目的として「健康の増進」が45.3%、「体調の維持や病気の予防」が42.8%などとなっています。
インテージヘルスケアによる2025年度推計では、健康食品・サプリメント市場の利用者は4,678万人。ヘルスベネフィット別では「美肌・肌ケア」が最大で、「健康維持・増進」「栄養バランス」「目の健康」「関節の健康」などが続きました。
また、スポーツ・プロテイン市場も拡大しています。
富士経済は2025年のタンパク補給食品市場を3,096億円、前年比4.4%増と推計しています。
健康食品は「高齢者向けサプリ」だけではなく、美容、スポーツ、睡眠、腸内環境などへ用途が広がっていると見る必要があります。
健康食品業界のリスク
一方、成長ドライバーだけを見ると業界を過大評価する可能性があります。
最大のリスクの一つは品質・安全性です。
健康に関係する商品では、一社の問題がその企業だけでなくカテゴリー全体への信頼低下につながる場合があります。
第二が広告効率です。
通販企業では新規顧客獲得コストが上昇すると、売上が維持できても利益が悪化する可能性があります。
第三が規制です。
科学的根拠、広告表現、品質管理に求められる水準が上がれば、研究開発費、品質保証費、人件費などの負担も増加します。
第四が定期通販に関する消費者トラブルです。
2026年版消費者白書によると、2025年の通信販売の「定期購入」に関する相談では「他の健康食品」が22,063件と最多でした。
したがって、LTVを高めるための定期購入は企業側には魅力的な仕組みである一方、解約方法や表示方法を含めた適切な顧客管理が不可欠です。
健康食品業界の今後
健康食品業界は、単純な高成長市場ではありません。
2024年の健康被害問題、2025年の物価高、通販の顧客獲得環境悪化などを見ると、市場には明確な逆風もあります。
一方、日本では65歳以上が人口の約3割を占め、健康、美容、スポーツ、睡眠、腸内環境などの需要も存在しています。
したがって今後の業界を考えるうえでは、市場規模そのものより、
「どの健康課題に対して、どの顧客に、どのチャネルで、どのようなエビデンスを持つ商品を提供し、顧客との関係をどれだけ長く維持できるか」
を見る必要があります。
また、2026年9月からGMP等の新制度が本格適用されたことで、製造・品質保証能力の重要性も高まっています。
【分析】
今後は「広告を大量投入して新規顧客を獲得するモデル」だけではなく、ブランド、科学的エビデンス、品質管理、既存顧客との関係、複数チャネルを組み合わせられる企業が相対的に有利になる可能性があります。
これはM&Aを見る際にも同じです。
単に売上高や営業利益を見るだけではなく、
「独自素材を持つ企業」
「優良な定期顧客基盤を持つ企業」
「OEM・ODM技術を持つ企業」
「特定チャネルに強い企業」
「科学的エビデンスや知財を持つ企業」
など、企業がバリューチェーンのどこに強みを持つかを見ることが重要になります。
まとめ
健康食品業界について押さえておきたいポイントは、次の通りです。
「健康食品」には法律上の統一的な定義がなく、市場規模も調査会社によって対象範囲が異なります。2025年の国内市場については約9,100億円から1兆2,600億円程度まで複数の推計が存在します。
市場は2024年の紅麹問題から回復途上にあり、健康需要という追い風がある一方、品質問題、規制強化、物価上昇、広告効率悪化などのリスクがあります。
業界構造は原料、研究開発、OEM/ODM、ブランド、流通、EC・通販などに分かれ、すべてをブランド企業が内製しているわけではありません。
また、競争力を左右するのは商品そのものだけではありません。ブランド、科学的エビデンス、品質管理、顧客データ、CRM、定期顧客、販売チャネルなどが組み合わさって企業の競争優位性を形成します。
特に2026年9月からは、対象となる機能性表示食品についてGMP基準等の新ルールが本格適用されています。
健康食品業界を分析する場合、「市場規模が伸びるか」だけを見るのではなく、顧客・商品・エビデンス・製造・チャネル・CRM・規制を一つの事業システムとして見ることが必要です。


2件のフィードバック