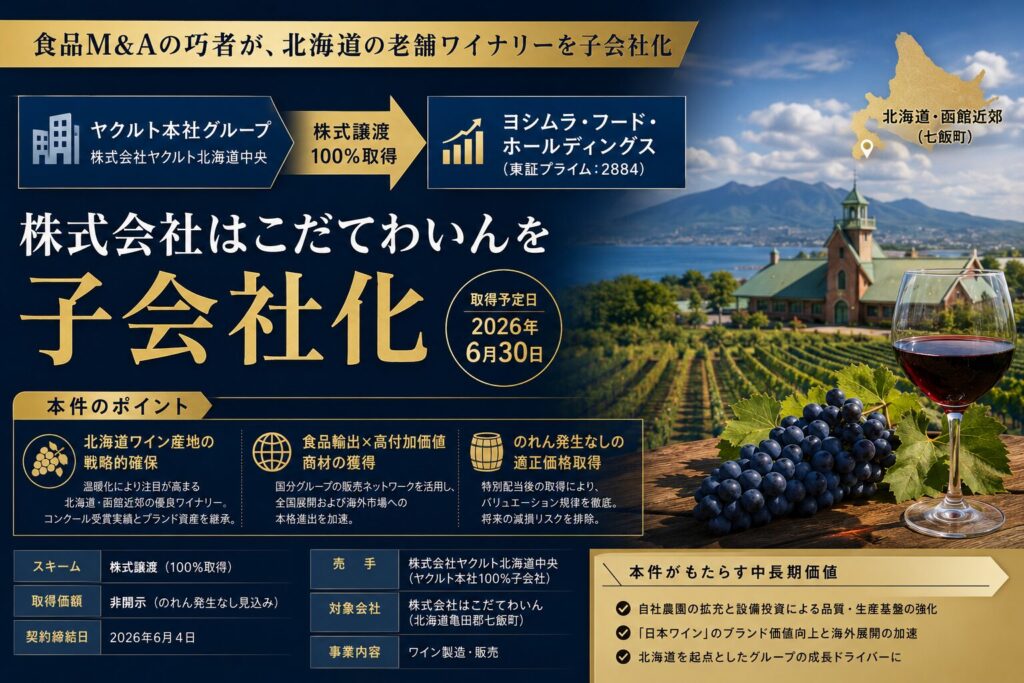
中小食品企業の買収を重ねてきたヨシムラ・フード・ホールディングス(東証プライム、証券コード2884)は2026年6月4日、北海道七飯町のワイナリー、株式会社はこだてわいんの全株式を取得し、子会社化すると発表した。売手はヤクルト本社の100%子会社である株式会社ヤクルト北海道中央で、株式譲渡の実行予定日は6月30日だった。取得価額は守秘義務を理由に開示されていないが、開示資料は「本件によりのれんは発生しない見込み」と明記している。
売上高5億円規模の小さな案件だが、開示された財務数値をたどると、売手と買手それぞれの計算が見えてくる。売却直前の期に、売手は利益の数十倍にあたる配当を受け取っていた。買手にとっては、のれんを積み増さずに取得できた点に意味がある。本記事では、開示資料とヨシムラの決算資料から、この取引の構造を整理する。
※情報基準日:2026年10月4日。株式譲渡の実行予定日は2026年6月30日で、完了についての別途の適時開示は確認できていない。
目次
案件概要
| 項目 | 内容 |
|---|---|
| 開示会社(買手) | 株式会社ヨシムラ・フード・ホールディングス(東証プライム、証券コード2884) |
| 対象会社 | 株式会社はこだてわいん(北海道亀田郡七飯町、1973年設立、資本金98,450千円) |
| 事業内容 | 果実酒、リキュールの製造・販売 |
| 売手 | 株式会社ヤクルト北海道中央(函館市、ヤクルト本社の100%子会社) |
| 取得株式数 | 180,000株(議決権所有割合100%) |
| 取得価額 | 非開示(外部機関の財務・法務デューデリジェンスの結果を勘案した合理的な価格。のれんは発生しない見込み) |
| 日程 | 取締役会決議・契約締結2026年6月4日、株式譲渡実行2026年6月30日(予定) |
はこだてわいんとはどんな会社か
はこだてわいんは1973年に「駒ケ岳酒造株式会社」として設立され、1984年に現在の社名に変わった。函館市近郊の七飯町に本社と工場を構え、「はこだてわいん」ブランドで道南地域に根ざして事業を続けてきた。
注意したいのは事業の中身である。開示資料は、同社の事業の主体を「輸入原料を活用したワイン製造販売」と説明している。フルーツワインなどのラインアップが中心で、北海道産原料を使う「日本ワイン」の生産は近年強化してきた分野にあたる。国内外のコンクールで受賞を重ねているのも、この日本ワインの領域だ。北海道のワイナリーと聞くと自社畑のブドウでつくるワインを想像しがちだが、現在の売上を支えているのは輸入原料を使った製品である。
ヨシムラは取得後の方針として、当面は既存のワイン事業を収益基盤として維持・発展させ、中長期的には自社圃場産ブドウを使った日本ワインを中核とするワイナリーを目指すとしている。そのために、自社農園でのブドウ栽培の拡充や栽培技術の向上、品質向上や安定生産に必要な設備投資に取り組む。
数字が示す売手の計算:売却前の大型配当
開示資料に記載された、はこだてわいんの直近3期の業績は次のとおりだ。
| 決算期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 売上高 | 525百万円 | 523百万円 | 514百万円 |
| 営業利益 | 2百万円 | 1百万円 | 6百万円 |
| 当期純利益 | 5百万円 | 6百万円 | 7百万円 |
| 1株当たり配当金 | - | 1,667円 | - |
| 純資産 | 1,199百万円 | 1,206百万円 | 914百万円 |
| 総資産 | 1,317百万円 | 1,289百万円 | 989百万円 |
売上高は5億円強で横ばい、営業利益率は1%前後と、本業の収益力は薄い。一方で目を引くのが、2025年3月期の1株当たり配当金1,667円だ。発行済株式180,000株に掛けると、配当総額は約3億円になる。同期の当期純利益6百万円の約50倍に相当する。
この配当の影響は、翌2026年3月期の貸借対照表にそのまま表れている。純資産は1,206百万円から914百万円へ292百万円減り、総資産も1,289百万円から989百万円へ300百万円減った。当期純利益7百万円を差し引くと、純資産の減少額は配当総額とほぼ一致する。会社に積み上がっていた資金を配当として親会社に戻し、その後に株式を売却した流れと読める。
売手のヤクルト北海道中央は、乳製品や清涼飲料水などを販売する会社で、純資産は1,330百万円(2026年3月期)だ。そこから見ると、子会社から受け取った約3億円の配当は小さくない。売却の前に配当で現金を回収しておけば、売手は売却価格の交渉とは別に確実に資金を手にできる。買手にとっても、純資産が圧縮された分だけ取得価額を抑えやすい。開示資料は配当の目的を説明していないが、数字の動きは売却の準備と整合的である。
のれんが生じないことの意味
のれんは、取得価額が対象会社の識別可能な純資産の時価を上回ったときに計上される。開示資料が「のれんは発生しない見込み」としている以上、取得価額は時価ベースの純資産以下にとどまっていることになる。帳簿上の純資産914百万円がそのまま時価に近いと仮定すれば、取得価額はおおむねその水準以下と推定できる。もっとも、土地や醸造設備の時価評価によって識別可能純資産は変わりうるため、具体的な金額は推定にとどまる。
この点は、ヨシムラの財務状態を見るとより重みを持つ。2027年2月期第1四半期末(2026年5月31日)の連結貸借対照表では、のれんが6,092百万円、顧客関連資産が3,554百万円計上されている。自己資本13,041百万円と比べると、のれんだけでその約47%にあたる。同四半期ののれん償却額は206百万円で、営業利益350百万円の6割近い水準だ。これまでの買収で積み上がったのれんの償却負担が、利益を押し下げている。
こうした状況で、のれんを生じさせずに事業を一つ加えられることは、ヨシムラにとって財務上の負担を増やさないM&Aといえる。一方、本業の利益水準が低い会社を純資産並みの価格で取得する以上、投資の回収は既存事業の利益ではなく、今後の成長投資の成否にかかっている。
ヨシムラの狙い:国分グループとの販路と「日本ワイン」
ヨシムラは、後継者不在や単独での成長に課題を抱える食品企業の株式を譲り受け、営業・生産管理・購買物流・商品開発・品質管理・海外展開などを横断的に支援する「中小企業支援プラットフォーム」を事業モデルとしている。
開示資料は株式取得の理由として、人口減少による国内需要の縮小を見据え、付加価値の高い日本の食品を国内外に展開する成長戦略を挙げる。日本ワインは品質向上とともに需要が拡大する一方、ブドウ農家の高齢化や後継者不足で産地の持続可能性が課題になっている。温暖化を背景に、北海道はワイン用ブドウの有望な産地として注目されているという。
販路面では、ヨシムラ自身の国内外の販売網に加えて、資本業務提携先である大手食品卸の国分グループ本社の物流・販売ネットワークやマーケティングのノウハウを活用し、新規取引先の開拓や海外展開を進めるとしている。道南中心だった販路を、全国や海外へ広げられるかが成長の鍵になる。
今後の注目ポイント
第一に、設備投資の規模と回収である。自社農園の拡充や醸造設備への投資は、営業利益が数百万円規模の会社にとって大きな負担になる。ブドウは植えてから収穫・醸造まで年数がかかるため、日本ワインの比率を高める戦略の成果は中長期でしか見えない。
第二に、既存事業の収益改善である。当面の収益基盤とされる輸入原料のワイン事業で、国分グループの販路を使った売上拡大やグループでの調達・管理の効率化が進むかが、短期的な評価の物差しになる。
第三に、ヨシムラ全体のM&Aの規律だ。同社は9月にも倖生工業の株式取得(子会社化)を発表しており、買収を続けている。のれんの総額と償却負担の推移は、今後も確認しておきたい。
まとめ:売却前の配当と「のれんゼロ」が示す双方の計算
本件では、売手が売却前に約3億円の配当で資金を回収し、買手はのれんを生じさせない価格で取得した。双方の事情が数字に表れた取引である。対象会社の現在の主力は輸入原料のワインで、自社畑のブドウでつくる日本ワインのワイナリーへの転換は、これからの投資にかかっている。
大企業グループが周辺事業を手放す案件という点では、出光興産がリハビリデイサービス事業をトーカイに譲渡した案件や、カオナビが手放したHR SaaS事業をクックビズが取得した案件も比較の材料になる。売手がどのように資金を回収し、買手がどの価格で引き受けたかを並べて見ると、事業売却の設計の違いがわかりやすい。
引用元
一次情報
株式会社ヨシムラ・フード・ホールディングス「株式会社はこだてわいんの株式取得(子会社化)に関するお知らせ」(2026年6月4日)
https://tdnet-pdf.kabutan.jp/20260604/140120260604562438.pdf
株式会社ヨシムラ・フード・ホールディングス「2027年2月期 第1四半期決算短信〔日本基準〕(連結)」(2026年7月15日)
https://tdnet-pdf.kabutan.jp/20260715/140120260715593756.pdf
株式会社はこだてわいん 公式サイト
https://www.hakodatewine.co.jp/
関連情報・報道
日本M&Aセンター M&Aニュース「ヨシムラ・フードHDがはこだてわいんを子会社化へ」
https://www.nihon-ma.co.jp/news/20260604_2884-28/
ディスクロージャー
本記事は、株式会社ヨシムラ・フード・ホールディングスが公表した適時開示資料・決算短信、および公開情報をもとに作成した分析・見解です。特定の銘柄への投資を勧誘・推奨する目的のものではありません。配当総額や取得価額の水準、のれん比率など、開示数値から筆者が算出・推定した部分や、売手の意図についての推測を含み、その旨を本文中に明記しています。投資判断や経営判断にあたっては、必ず一次情報をご確認のうえ、公認会計士・弁護士・M&Aアドバイザー等の専門家にご相談ください。