
2026年8月7日、東邦ホールディングス株式会社(東証プライム、証券コード8129)は、完全子会社である株式会社東邦システムサービスを吸収合併すると発表しました。親会社が完全子会社を吸収する、対価の交付を伴わない組織再編であり、金額規模だけを見れば地味な発表に映るかもしれません。
※情報基準日:2026年10月6日。効力発生日は2026年10月1日の予定とされていた。
しかし、この東邦HD吸収合併の発表は、医薬品卸売業界という薄利多売の構造の中で、各社がどこにITシステム開発の主導権を置くかという経営判断を映し出す事例として読む価値があります。本記事では、案件概要の整理にとどまらず、なぜ今このタイミングでシステム子会社を本体に取り込む必要があったのか、簡易合併・略式合併というスキームが選ばれた実務上の理由、そして自社グループの間接部門・システム子会社のあり方を見直す経営者にとっての示唆を掘り下げます。
目次
1. 案件概要
| 項目 | 内容 |
|---|---|
| 案件名 | 東邦ホールディングスによる連結子会社・株式会社東邦システムサービスの吸収合併(簡易合併・略式合併) |
| 開示会社 | 東邦ホールディングス株式会社(東証プライム、証券コード8129、代表取締役 社長執行役員CEO 枝廣弘巳氏) |
| 対象会社(消滅会社) | 株式会社東邦システムサービス(東邦ホールディングスの完全子会社、情報処理事業、代表取締役社長 中込次雄氏) |
| 買手(存続会社) | 東邦ホールディングス株式会社 |
| 売手 | 該当なし(グループ内の完全子会社を吸収合併する組織再編であり、株式や事業の売買当事者は存在しない) |
| スキーム | 吸収合併方式。東邦ホールディングスが存続会社、東邦システムサービスは解散。東邦ホールディングス側は会社法第796条第2項に基づく簡易合併、東邦システムサービス側は同法第784条第1項に基づく略式合併に該当し、いずれも合併契約承認のための株主総会は開催しない |
| 取引金額 | 100%子会社との合併のため、株式の割当その他金銭等の交付なし(開示資料上、取引金額の記載自体がない) |
| 実行予定日(効力発生日) | 2026年10月1日(予定) |
| 開示日 | 2026年8月7日(合併契約承認取締役会は2026年7月15日、合併契約締結日は2026年8月17日予定) |
2. なぜ今、東邦HDはシステム子会社を吸収合併したのか
開示資料が明示する合併目的はシンプルです。医薬品卸売事業における顧客支援システムの機能強化であり、システム開発機能の向上とスピード化を図ることにあります。この一文を経営判断として読み解くと、単なる組織のスリム化ではなく、事業のコア機能をどこに配置するかという資本配分の見直しが背景にあると考えられます。
薄利構造の卸売業だからこそシステムがコアになる
東邦HDの2026年3月期の連結売上高は1兆5,533億円、営業利益は166億円で、営業利益率は約1.1%にとどまります(開示数値に基づく筆者試算)。筆者の見方では、この構造では、価格競争ではなく、調剤薬局や医療機関に対してどれだけ付加価値の高い顧客支援サービスを提供できるかが差別化の源泉になります。東邦HDが医薬品卸売事業における顧客支援システムの機能強化を合併の目的として明記している事実は、システム開発力そのものが競争力の中核に位置づけられていることを示していると考えられます。
別会社のままでは生じるスピードのロス
東邦システムサービスは情報処理事業を営む独立した子会社として存在してきました。事業会社としての独立性を保つこと自体には、専門人材の採用や独自の評価制度を構築しやすいという利点があります。一方で、卸売事業側のニーズをシステム開発に反映する際には、子会社間の意思決定プロセスや契約関係を経由する必要が生じ、開発スピードにロスが生じやすい構造でもあります。開示資料が更なるシステム開発機能の向上とスピード化を図ると明記している点は、こうしたロスを減らす狙いと読めます(筆者の見方)。
グループ全体の企業価値最大化という文脈
東邦HDは医療・健康・介護分野に携わる企業集団として、医薬品卸売、調剤薬局、医薬品製造販売、顧客支援システムの開発・提供等の事業を展開し、地域医療連携や在宅・介護分野への取り組みを進めています。今回の合併がグループ全体の企業価値最大化を目指すものと位置づけられていることから、システム機能の強化は単独部門の効率化にとどまらず、卸売・薬局・在宅医療といった複数事業をまたぐ顧客接点の強化に資する投資であると考えられます。
3. 想定されるシナジー・経営効果
本件は親会社と完全子会社の合併であり、新規の顧客基盤や海外展開といった外部拡大型のシナジーは想定されません。筆者の見方では、内部の意思決定と開発リソースを一体化することによる効率化が中心になります。
開発リソースの一体運用によるスピード向上
システム開発機能を東邦HD本体に取り込むことで、卸売事業側の現場ニーズと開発チームの距離が組織的に縮まります。筆者の見方では、これにより要件定義から実装までのリードタイム短縮が期待でき、開示資料が掲げるシステム開発機能の向上とスピード化に直結します。
グループガバナンスとコスト構造の簡素化
子会社を維持することには、取締役会運営や決算・税務申告、内部統制対応など一定の固定的な管理コストが伴います。完全子会社を吸収合併により解消することで、こうした重複したガバナンスコストを圧縮し、資本を顧客支援システムそのものへの投資に振り向けやすくなると考えられます。
資本効率面でのインパクトは限定的
東邦システムサービスの直近の純資産は144百万円、東邦HDの連結純資産271,560百万円と比較すると約0.05%にすぎません。したがって本件はROICやEPSに大きな影響を与える資本効率改善策ではなく、あくまでオペレーション効率化とスピード経営を目的とした組織再編と位置づけるのが妥当と考えます。
4. スケジュール
| 項目 | 内容 |
|---|---|
| 公表日 | 合併契約承認取締役会は2026年7月15日、適時開示(本発表)は2026年8月7日 |
| 契約締結日 | 2026年8月17日(予定) |
| クロージング予定日(効力発生日) | 2026年10月1日(予定) |
| 許認可 | 開示資料上、独占禁止法上の届出等に関する特段の記載はなく、完全子会社との合併であるため対外的な許認可上のハードルは低いと考えられる |
| 前提条件 | 存続会社側の簡易合併要件(会社法第796条第2項)および消滅会社側の略式合併要件(同法第784条第1項、特別支配会社の関係)を充足しており、両社とも合併契約承認のための株主総会決議を要しない |
| 業績影響 | 連結子会社(100%子会社)との合併であり、東邦HDの連結業績への影響は軽微と開示されている |
5. M&A実務上の注目ポイント
本件は買収案件ではありませんが、グループ内再編としての実務論点は少なくありません。特に簡易合併・略式合併というスキーム選択の背景を理解することは、自社グループの組織再編を検討する経営者・実務家にとって参考になります。
簡易合併と略式合併がセットで使われる理由
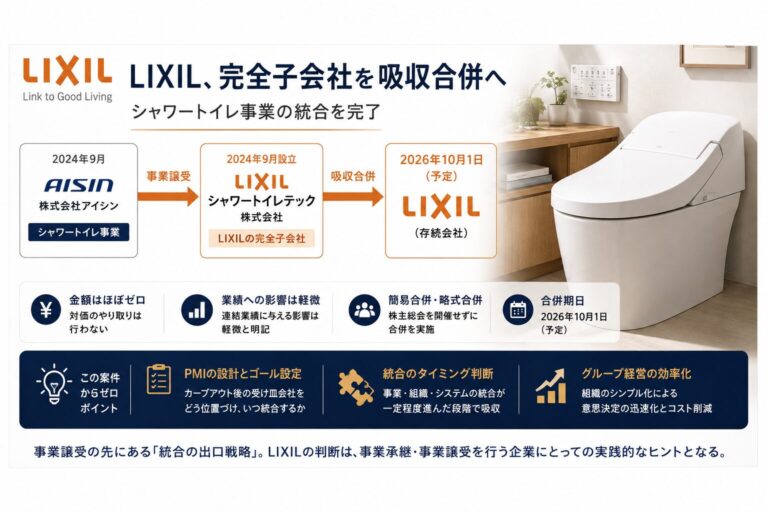
本合併では、存続会社である東邦HD側は会社法第796条第2項に基づく簡易合併に該当し、消滅会社である東邦システムサービス側は同法第784条第1項に基づく略式合併に該当します。簡易合併は存続会社が交付する対価が自社の純資産額に比べて小さい(原則として5分の1以下)場合に存続会社側の株主総会決議を、略式合併は存続会社が消滅会社の特別支配会社(議決権の90%以上を保有する会社)である場合に消滅会社側の株主総会決議を、それぞれ省略できる制度です。100%子会社の吸収合併では両方の要件を同時に満たすことが多く、意思決定コストと時間を大きく圧縮できます。今回のように取締役会決議(7月15日)から契約締結(8月17日予定)、効力発生(10月1日予定)まで約2か月半という短期間で完結できるのは、この株主総会省略の効果によるところが大きいと考えられます。親会社が完全子会社を吸収する同種の例としては、アグレ都市デザインによるホーユーの吸収合併もあります。
少数株主保護の論点が生じない構造
東邦システムサービスの株主は東邦HD100%であるため、少数株主保護や株式買取請求権といった論点は実質的に発生しません。上場会社が関与するM&Aでは少数株主保護の設計が実務上の最大の論点になることが多いですが、完全子会社の吸収合併ではこの負荷が軽く、筆者の見方では、経営陣は制度対応よりもPMI(統合後の実務運用設計)そのものに集中できる点が特徴です。
適時開示における開示事項の一部省略
開示資料自体が、本合併は100%子会社を対象とする簡易吸収合併のため、開示事項・内容を一部省略して開示している旨を明記しています。存続会社の純資産や発行済株式数など重要な指標は開示されている一方、対価の算定根拠やデュー・ディリジェンスの実施状況といった項目は記載されていません。これは制度上適法な省略ですが、投資家としては業績インパクトが軽微である旨の記載を手がかりに、重要性の低い組織再編であることを確認する視点が必要です。
PMIの中心はシステム・人事制度の統合
対価の交付を伴わない合併であるがゆえに、本件で実務上の負荷が集中するのはクロージング後のPMI、特にシステム資産・契約関係・従業員の処遇統合です。情報処理事業を担ってきた東邦システムサービスの従業員がどのような形で東邦HD本体の組織・評価制度に組み込まれるかは開示資料に記載がなく、今後の実務プロセスとして注目されます。
6. 経営者への示唆
システム機能を子会社に外出しする合理性は定期的に問い直す必要がある
筆者の見方では、情報システム機能を独立子会社として運営することには、専門人材の処遇設計やコスト可視化といったメリットがある一方、事業側との距離が開発スピードのボトルネックになるリスクも常に存在します。東邦HDの今回の判断は、事業戦略上システム開発の重要性が高まった局面で、組織構造そのものを見直した例といえます。自社グループに同様の機能子会社がある場合、経営者は定期的にその配置の妥当性を検証すべきです。
簡易合併・略式合併は機動的な組織再編の武器になる
100%子会社の統合において株主総会決議を省略できる制度は、意思決定の速さが求められる場面で有効な手段です(筆者の見方)。グループ内に複数の完全子会社を抱える経営者は、事業再編を検討する際、こうした手続き負荷の軽い手法を選択肢として常に把握しておくべきです。
軽微な組織再編ほど戦略的意図の説明責任が問われる
取引金額がなく業績影響も軽微な案件ですが、東邦HDは開示資料で合併目的を説明しています。今回の開示資料が合併目的として顧客支援システムの機能強化とスピード化を明記していたように、規模の小さい組織再編であっても、なぜ今それを行うのかという戦略的意図を投資家に説明できる状態にしておくことが望ましいと考えます。
7. 筆者試算:東邦システムサービスの規模と収益性
以下は開示数値に基づく筆者の試算である。東邦システムサービスの2026年3月期は売上高1,162百万円、営業利益93百万円で、営業利益率は約8.0%と、東邦HD連結の約1.1%を大きく上回る。当期純利益61百万円は期末純資産144百万円の約42%に当たり、資本金10百万円・発行済株式200株という小さな資本で利益を上げてきた会社である。総資産339百万円に対する純資産の比率は約42%となる。
一方、売上高は東邦HDの連結売上高の約0.07%、純資産は連結純資産の約0.05%にすぎない。売上の相手先がグループ内か外部顧客かは開示されていない。筆者の見方では、この規模の会社を本体に取り込んでも連結数値はほとんど動かず、効果は数字よりも開発体制の意思決定の速さに表れるとみられる。合併後は、顧客支援システムに関する開発投資や体制について、東邦HDがどのような説明を加えていくかが注目点になる。
なお、東邦HD連結では当期純利益17,327百万円が営業利益16,601百万円を上回っており、本業以外の損益も業績に影響している。本合併は「連結業績への影響は軽微」と開示されており、こうした連結損益の構造を変えるものではない。
8. まとめ
筆者の見方では、今回の東邦HD吸収合併は、対価も取引金額も存在しない小規模な組織再編でありながら、医薬品卸売事業の顧客支援を支えるシステム開発機能を本体に一体化させる再配置です。簡易合併・略式合併という制度を活用することで、意思決定コストを最小化しながら、事業側とシステム開発側の距離を縮め、スピード経営を実現しようとする姿勢が読み取れます。
自社グループの中に、事業戦略上コアとなりつつある機能を担う子会社が別会社のまま存在していないか。読者自身の組織に置き換えて考えることが、本件から得られる示唆です。
9. 引用元
東邦ホールディングス株式会社「連結子会社との吸収合併(簡易合併)に関するお知らせ」(2026年8月7日)
https://tdnet-pdf.kabutan.jp/20260807/140120260807515031.pdf
10. ディスクロージャー
本記事は、東邦ホールディングス株式会社が2026年8月7日に開示した適時開示資料および公開されているIR情報等をもとに、公開情報の範囲内で執筆した独自の見解であり、東邦ホールディングス株式会社および関係者による見解ではありません。記載内容の一部には、公開情報から推察される事項について可能性・考えられるといった表現で言及していますが、将来の経営方針や業績を保証するものではなく、特定の株式や金融商品の売買を勧誘する目的のものでもありません。内容の正確性・完全性には万全を期しておりますが、これを保証するものではありません。「筆者試算」「筆者の見方」とした部分は筆者独自の計算・解釈であり、本記事の情報に基づいて生じたいかなる損害についても責任を負いかねます。実際の投資判断や経営判断にあたっては、必ず一次情報をご確認のうえ、公認会計士・弁護士・税理士等の専門家にご相談ください。

2件のフィードバック