2026年4月2日の基本合意では株式の50.05%取得を予定していた。ところが同年6月22日の取締役会決議では、取得比率は93.32%に拡大していた。この約2ヶ月半の間に何が変わったのか。
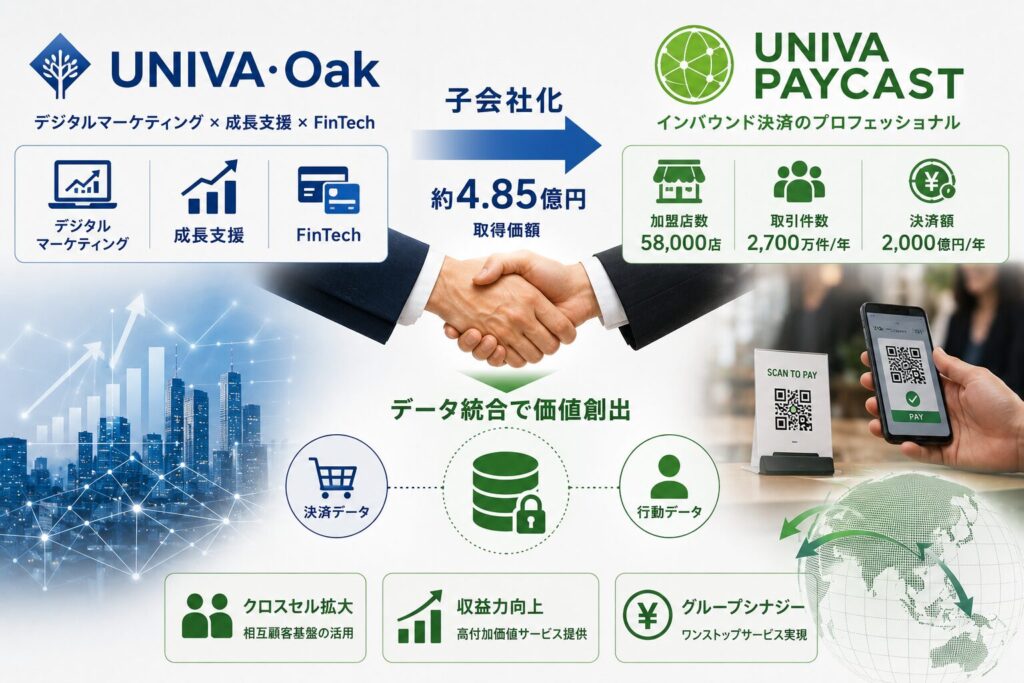
UNIVA・Oakホールディングス(東証スタンダード、3113)は2026年6月22日、決済フィンテック企業ユニヴァ・ペイキャストの株式93.32%(2,027株)を485,403,663円で取得し、子会社化することを決議した。売手はユニヴァ・ペイキャストの親会社UNIVA CAPITAL Holdings Limited(UCH社、香港)。UCH社の発行済株式の49%はUNIVA・Oak代表取締役の稲葉秀二氏が個人で保有しており、稲葉氏はユニヴァ・ペイキャストの代表取締役会長も兼務する。
買い手の代表取締役が、売り手の株主でもあり、対象会社の代表者でもある——三重の利益相反構造を抱えた本件は、UNIVA・Oakが講じた公正性担保措置の設計と、取得比率が土壇場で拡大した経緯の両方において、実務的に読み解く価値が大きい。
目次
「50.05%」から「93.32%」への変更が起きた理由
開示資料はこう説明する。「基本合意書の締結時点においては、ユニヴァ・ペイキャストの株式の過半相当数(議決権比率50.05%)をUCH社から取得する予定としておりましたが、その後の株式価値算定を踏まえた結果、株価評価が想定より安価であり取得資金面で余裕が生じたこと、さらにUCH社と共有するよりも当社単独で保有するほうがユニヴァ・ペイキャストの企業価値増大に向けてより機動性が確保できると判断したことから、UCH社が保有するユニヴァ・ペイキャストの株式全数を取得することといたしました。」
株式価値算定の結果、想定より安く買えることが判明したために、取得範囲を過半数から全数に広げた——この一文は、独立した第三者算定機関による評価額が、当初の想定を下回っていたことを意味する。稲葉氏が49%を保有するUCH社が売り手である以上、「安く買えるなら広げる」という判断が、UCH社側にとってどれほど有利・不利だったのかは、外部からは検証しづらい。だからこそ独立算定機関の起用と特別委員会の答申というプロセスの厳格さが、この案件の公正性を支える唯一の担保になっている。
単純計算で見る取得価格の水準——簿価を下回る評価
取得価額485,403,663円は取得株式数2,027株に対応する。1株あたりに換算すると239,469円(485,403,663円÷2,027株)。ユニヴァ・ペイキャストの発行済株式総数は2,172株のため、この単価をそのまま全株に当てはめると、100%相当の評価額は概算で約5億2,013万円(239,469円×2,172株)となる。
一方、ユニヴァ・ペイキャストの2025年12月期(9ヶ月変則決算)時点の純資産は770百万円。単純計算では、100%換算の評価額(約5.2億円)は純資産(7.7億円)を下回っており、PBR換算で1倍を割り込む水準(約0.68倍)になる。この試算はあくまで少数株主保有分(6.68%)を含めた単純な比例配分であり、実際の算定はDCF法や類似会社比較法など複数の手法を組み合わせた結果である可能性が高く、正確な算定根拠は開示されていない点には留意が必要だ。それでも「株価評価が想定より安価だった」という開示文言と、この試算結果の方向性は一致する。
年換算した収益力で見ても割安感は同様だ。9ヶ月間の営業利益328百万円を年換算すると約437百万円(328百万円×12/9)。100%換算評価額約5.2億円をこの年換算営業利益で割ると、EV/営業利益倍率はわずか約1.19倍にとどまる。
ユニヴァ・ペイキャストの急成長を数字で読む
| 決算期 | 売上高 | 営業利益 | 純資産 | 総資産 |
|---|---|---|---|---|
| 2024年3月期 | 3,885百万円 | 45百万円 | 379百万円 | 6,575百万円 |
| 2025年3月期 | 5,874百万円 | 222百万円 | 536百万円 | 4,934百万円 |
| 2025年12月期(9ヶ月) | 4,883百万円 | 328百万円 | 770百万円 | 13,862百万円 |
営業利益は2024年3月期の45百万円から2025年3月期に222百万円へと約4.9倍に急伸し、続く9ヶ月間だけで328百万円と、前期通年をすでに上回っている。加盟店数も前期比128.9%の58,000店に達し、契約純増数は9ヶ月間で約13,000件。この成長軌道が、独立算定機関による株価評価が「想定より安価」という判断を後押しした可能性がある。急成長期の企業を簿価に近い水準で取得できるのであれば、機動的に取得範囲を広げる経営判断には一定の合理性がある。
総資産が2025年3月期の4,934百万円から2025年12月期に13,862百万円へと急拡大している点も目を引く。決済代行業は決済資金の一時的な預り金が総資産に計上される構造があり、加盟店数・決済取扱高の拡大がそのまま総資産の膨張として表れやすい。
三重の利益相反構造とその処理プロセス
本件の利益相反構造は、(1)稲葉氏がUNIVA・Oak(買い手)の代表取締役である、(2)稲葉氏がユニヴァ・ペイキャスト(対象会社)の代表取締役を兼務している、(3)稲葉氏がUCH社(売り手)の発行済株式49%を保有している——という三層に及ぶ。
これに対しUNIVA・Oakが講じた措置は、稲葉氏を取締役会の審議・決議から除外、UCH社と利害関係を有する者を除くプロジェクトチームの組成、独立した第三者算定機関からの株式価値算定書取得、独立リーガル・アドバイザーの選任、独立社外取締役で構成する特別委員会の設置と答申書取得——の5点だ。東証の上場規程第441条の2(支配株主との重要な取引等)には形式上該当しないが、UNIVA・Oak自身が「一定の構造的な利益相反関係がある」と判断し、任意でここまでの措置を講じた点は評価できる。
残る6.68%の少数株主という論点
今回取得したのはUCH社保有分93.32%のみで、個人株主が保有する6.68%(約145株)は引き続き残存する。将来的なスクイーズアウトの是非、残存株主との関係整理については開示資料に言及がなく、今後の追加開示が待たれる。
「25・2・60」という数値目標と本件の距離
UNIVA・Oakは2025年5月策定の第2次中期経営計画(2026年3月期〜28年3月期)で「連結売上高250億円・連結当期純利益20億円・時価総額600億円」を掲げる。ユニヴァ・ペイキャストの年換算売上高は約65億円規模(9ヶ月で48.83億円)で、これを取り込むことは目標達成に向けた実質的な規模の押し上げになる。デジタルマーケティング事業(ユニヴァ・ジャイロン)の行動データと決済データを組み合わせた顧客分析、UNIVA証券による決済加盟店向け金融支援など、シナジーの設計自体は具体的だ。
まとめ——「安さ」が示すガバナンスの試金石
取得比率が50.05%から93.32%に拡大した最大の理由は、独立算定機関による評価が「想定より安価」だったことだ。単純計算でもその評価はおおむね簿価を下回る水準にあり、UNIVA・Oakにとって経済合理性のある判断だったことは数字の上でも裏付けられる。ただし、売り手であるUCH社の49%を稲葉氏個人が保有する構造がある以上、この「安さ」自体が公正なプロセスの産物であることを担保するのは、独立算定機関・独立リーガルアドバイザー・特別委員会という三重のチェック体制の実効性にほかならない。利益相反はゼロにできないが、透明なプロセスを積み重ねることでしか正当性は得られない——本件はそのモデルケースとして今後も参照される案件になるだろう。
引用元
株式会社ユニヴァ・ペイキャストの株式取得(子会社化)に関するお知らせ(株式会社UNIVA・Oakホールディングス、2026年6月22日)
ディスクロージャー
本記事は、公開情報(TDnet適時開示資料等)をもとに筆者個人の見解を述べたものです。特定の有価証券への投資を勧誘・推奨する目的はなく、記載内容の正確性・完全性を保証するものではありません。投資判断や経営意思決定にあたっては、必ず専門家にご相談ください。