ジャパンM&Aソリューション、SBI辻・本郷M&Aを株式交換で取得——発行済株式の75%を交付、筆頭株主は辻・本郷系へ
東証グロース上場のジャパンM&Aソリューション(証券コード9236、以下JMS)は2026年10月5日、SBI辻・本郷M&A株式会社(以下STH)を株式交換で完全子会社化すると発表した。STHの主な株主は、本郷孔洋氏が代表取締役を務める持株会社Hongo holdings株式会社(持株比率67.6%)とSBI証券(同30.0%)で、STHは辻・本郷グループからの紹介案件を中心に事業を行ってきた。
この取引の特徴は、買う側と買われる側の大きさがほとんど変わらない点にある。JMSが交付する株式は自社の発行済株式(自己株式を除く)の約75%に当たり、効力発生後はHongo holdingsがJMSの筆頭株主になる。本記事では、開示資料と直近の決算短信をもとに、交換比率の決まり方、前期赤字のSTHを15.75億円と評価した根拠、そしてJMSが掲げるプライム市場への上場基準との距離を数字で確認する。
※情報基準日:2026年10月10日。数値は特記のない限り2026年10月5日付の開示資料による。
目次
取引の骨格
| 項目 | 内容 |
|---|---|
| 株式交換完全親会社 | ジャパンM&Aソリューション株式会社(東証グロース、9236) |
| 株式交換完全子会社 | SBI辻・本郷M&A株式会社(非上場、2022年設立、従業員23名) |
| STHの株主 | Hongo holdings 67.6%、SBI証券 30.0%、個人2名 各1.2% |
| 交換比率 | STH株式1株:JMS株式452.63株 |
| 交付株式数 | 1,108,943.5株(端数処理前)。うち40,695株は自己株式、残りは新株 |
| 取引上の株式価値 | JMS 21億円、STH 15.75億円(1:0.75) |
| 第三者算定機関 | 赤坂国際会計(フェアネス・オピニオンは取得せず) |
| 日程 | 臨時株主総会2026年12月2日、効力発生日12月4日(いずれも予定) |
| 商号変更 | 2027年1月28日の定時株主総会に「JMA辻・本郷株式会社」への変更を付議する予定 |
交付株式は発行済株式の75%
JMSが交付する1,108,943.5株は、2026年4月30日現在の発行済株式(自己株式を除く)1,478,605株の約75.0%に相当する。開示資料によれば、本株式交換以外の株式数の変動がなければ、既存株主の持株比率は効力発生後に約57.1%へ下がる。残りの約42.9%をSTHの旧株主が持つことになる。
保有している自己株式40,695株はすべて交付に充てられる。2026年10月期第3四半期末の自己株式数も40,695株であり、手持ちの自己株式を使い切ったうえで、不足分の約106.8万株を新たに発行する計算である。
議決権の構成は次のように変わる見込みだ。
| 株主 | 異動前 | 異動後(予定) |
|---|---|---|
| Hongo holdings株式会社 | 0.00% | 28.99%(第1位) |
| 三橋透氏(JMS代表取締役社長) | 37.94%(第1位) | 21.67%(第2位) |
| 株式会社SBI証券 | 0.00% | 12.87%(第3位) |
Hongo holdingsはJMSの「その他の関係会社」に該当し、非上場の親会社等として開示対象になる。役員構成の変更は予定されていないが、資本の面では、JMSはHongo holdingsから重要な影響を受け得る立場に変わる。形式上の買手はJMSだが、株主構成の変化を見ると、JMSと辻・本郷グループが資本を持ち寄る統合に近い取引といえる。
なお、交付株式数が発行済株式の20%を大きく超えるため、JMSは簡易株式交換の手続をとれず、12月2日の臨時株主総会で承認を得る必要がある。
交換比率はどう決まったか
両社は、JMSの株式価値を21億円、STHの株式価値を15.75億円とする前提で合意し、その比1:0.75をSTH株式1株当たりに換算して452.63株とした。開示資料は、この21億円と15.75億円は両社が取引上の前提として採用した金額であり、算定機関がこの額を直接算定したものではないと明記している。
赤坂国際会計の算定結果と、合意額の位置は次のとおりである。
| 対象 | 算定手法 | 算定結果 | 合意額の位置 |
|---|---|---|---|
| JMS | 市場株価平均法 | 1,754〜2,216百万円 | 21億円はレンジ内 |
| JMS | DCF法 | 2,019〜2,253百万円 | 同上 |
| JMS | 類似上場会社比較法 | 1,709〜2,196百万円 | 同上 |
| STH | DCF法 | 1,401〜1,655百万円 | 15.75億円はレンジ上寄り |
| STH | 類似上場会社比較法 | 1,575〜1,744百万円 | 15.75億円はレンジの下限と一致 |
JMS側の21億円を自己株式を除く発行済株式数で割ると、1株当たり約1,420円になる(筆者計算)。算定基準日である2026年10月2日の終値1,499円より約5.3%低く、1か月平均1,418円とはほぼ同水準、3か月平均1,259円より約12.8%、6か月平均1,186円より約19.8%高い。直近の株価上昇を一部割り引いた水準で自社株を評価したことになる。
一方、STHを受け取る側から見た価値は、交付株式数に株価を掛けて測ることもできる。10月2日終値で計算すると約16.6億円で、合意上の15.75億円を上回る。実際の取得原価は効力発生日の株価で決まるため、この先の株価次第で変動する。
前期営業赤字の会社をどう評価したか
STHの直近3期の業績は次のとおりだ。
| 決算期 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
| 売上高 | 455百万円 | 701百万円 | 560百万円 |
| 営業利益 | 87百万円 | 7百万円 | △83百万円 |
| 当期純利益 | 46百万円 | △4百万円 | △61百万円 |
| 純資産 | 115百万円 | 111百万円 | 49百万円 |
直近期は営業赤字で、純資産は49百万円しかない。15.75億円という評価額は純資産の約32倍に当たる。評価の根拠になったのは過去の実績ではなく、正常収益力の修正を加えた2027年3月期の事業計画である。
開示資料によれば、DCF法の前提となった計画は売上高639百万円、営業利益262百万円。2026年4月から8月までの5か月の実績(売上高313百万円、営業利益87百万円)に、残り7か月の成約見込み案件と、株式交換後に続かないと見込まれる人件費・業務委託費・地代家賃などの削減を反映したものだという。費用削減効果は年間1億円超と見込まれている。
ここから、計画が残り7か月に求めている水準を逆算できる(筆者計算)。
| 期間 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 2026年4〜8月(実績5か月) | 313百万円 | 87百万円 | 約27.8% |
| 2026年9月〜2027年3月(計画の残り7か月) | 326百万円 | 175百万円 | 約53.7% |
| 2027年3月期 計画(通期) | 639百万円 | 262百万円 | 約41.0% |
残り7か月は、実績期間の約2倍の利益率が前提になっている。成約が案件単位で計上されるM&A仲介では利益の期ズレが大きく、費用削減の効果も期中から段階的に表れると考えられるため、この水準が達成できるかは成約のタイミングに左右される。開示資料は別途、具体的な見込み案件がすべて成約すれば売上高8億円超、営業利益3億円超になるとしているが、これはDCFの前提とは別の上振れシナリオとして記載されている。
評価額を計画利益で割ると、15.75億円は計画営業利益262百万円の約6.0倍に相当する。上振れシナリオの3億円で見れば約5.3倍である。
評価の手続面では2点を押さえておきたい。STHの計画の実態修正には、JMSの税務・会計顧問である古田土経営が分析支援として関わっている。開示資料は同社が独立した第三者算定機関ではないと明記したうえで、独立した算定機関である赤坂国際会計が一定の検証手続を行ったと説明している。また、JMSは株式交換比率についてフェアネス・オピニオンを取得していない。両社の間に資本・人的・取引関係がないことから、特別な利益相反は生じていないとしている。
のれん15億円超が意味すること
開示資料は、2027年10月期以降に計上されるのれんが15億円を超える見込みだとしている。JMSの純資産は2026年10月期第3四半期末で679百万円である。株式交換で新株を発行すれば純資産は増えるが、それでも、のれんが連結純資産の大きな部分を占めることになる。
単純な試算として、第3四半期末の純資産679百万円に、合意上のSTH株式価値15.75億円とSTHの純資産49百万円を加えると約23億円になる。のれん15億円はその6割強に当たる(筆者による概算。実際の金額は効力発生日の株価や取得原価の配分で変わる)。
日本基準ではのれんを一定期間で償却する。償却年数は開示されていないが、仮に10年とすれば年間1.5億円以上が営業費用として毎期計上される計算になる。STHの計画営業利益262百万円の半分以上に当たる額だ。
プライム基準「2年で経常利益25億円」との距離
JMSは、最終年度を2029年10月期とする中期経営計画で「成約件数日本一」と「東証プライム上場」を掲げている。開示資料は、プライム市場の基準の一つである「最近2年間の経常利益額合計25億円」を2027年10月期と2028年10月期の合計で満たす必要があると説明し、STHとの収益合算で25億円が「射程圏内に入ってきた」との認識を示した。
直近の数字を並べると、距離はまだ大きい。
| 項目 | 金額 | 出所 |
|---|---|---|
| JMS 2026年10月期 経常利益予想 | 196百万円 | 2026年10月期第3四半期決算短信 |
| JMS 過去最高の経常利益 | 168百万円(2023年10月期) | 株式交換の開示資料 |
| STH 2027年3月期 計画営業利益 | 262百万円(上振れシナリオで3億円超) | 同上 |
| 必要な水準 | 2年合計25億円(年平均12.5億円) | 同上 |
JMSの今期予想とSTHの上振れシナリオを単純に足しても、年間5億円前後にとどまる(筆者計算)。2年で25億円に届かせるには、両社合計の経常利益を今期の水準から2倍以上に引き上げ、そのうえで、のれん償却の負担を吸収する必要がある。STHの統合は基準達成に向けた一手ではあるが、それだけで到達できる距離ではない。辻・本郷グループの顧問先約2万社やSBIグループの顧客基盤からの案件紹介が、どれだけ成約件数に結びつくかが鍵になる。
結論:交換比率より重い「残り7か月」とのれん償却
本件は、時価総額20億円台のM&A仲介会社が、ほぼ同規模の非上場の同業を自社株で取り込む取引である。評価の中心は、前期赤字の会社の「正常収益力」と、残り7か月で営業利益率50%超を求める計画にある。JMSの既存株主は、持分が約57%に下がる代わりに、辻・本郷グループとSBIグループという大株主と案件の供給源を得る。
この取引を評価するうえでの論点は3つに絞られる。STHが2027年3月期に計画の営業利益262百万円を実際に出せるか。15億円超ののれんの償却年数をどう設定するか。そして、筆頭株主となるHongo holdingsとの取引関係や案件紹介の条件が今後どう開示されるか。12月2日の臨時株主総会に向けて公表される株主総会参考書類と、効力発生後ののれんの確定額が、次の確認ポイントになる。
自社株を対価にした株式交換で、交換比率の決まり方と株主構成の変化を検証した過去の分析はこちら。
WHDC、小室哲哉氏が株主となる株式交換でPavilionsを完全子会社化
https://assetsalon.online/whdc-komuro-tetsuya-pavilions-share-exchange/
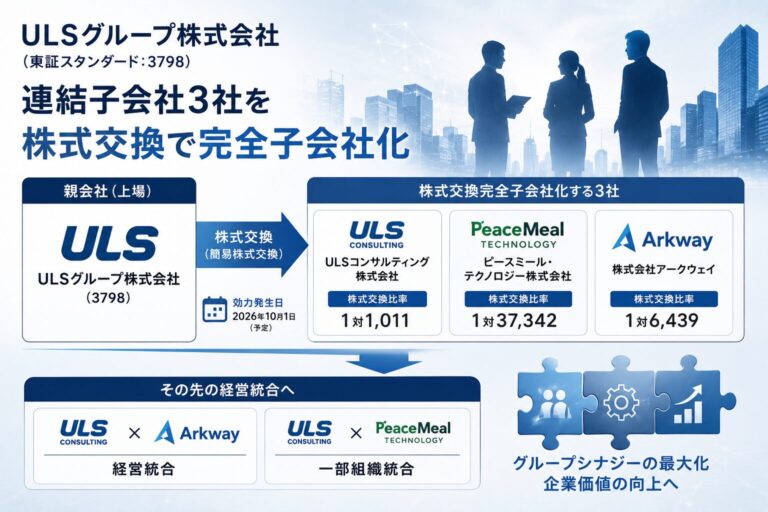
ULSグループ、簡易株式交換で子会社3社を完全子会社化
https://assetsalon.online/uls-group-kabushikikokan-kanzenkogaisha/
引用元
一次情報
ジャパンM&Aソリューション株式会社「SBI辻・本郷M&A株式会社の完全子会社化に関する株式交換契約締結、主要株主である筆頭株主、主要株主、その他の関係会社及び特定子会社の異動(予定)のお知らせ」(2026年10月5日)
https://tdnet-pdf.kabutan.jp/20261005/140120261001544906.pdf
ジャパンM&Aソリューション株式会社「2026年10月期 第3四半期決算短信〔日本基準〕(非連結)」(2026年9月11日)
https://tdnet-pdf.kabutan.jp/20260911/140120260910534399.pdf
ディスクロージャー
本記事は、ジャパンM&Aソリューション株式会社の適時開示資料および決算短信をもとに作成した分析です。1株当たり評価額、残り7か月の計画利益率、のれんの比率、プライム基準との差などは開示数値から筆者が計算・推定したもので、その旨を本文に記しています。特定銘柄の売買を勧めるものではありません。投資や経営の判断にあたっては一次情報を確認し、必要に応じて専門家にご相談ください。